為什麼聯準會解讀通膨時總是慢半拍、姍姍來遲……而且常常看錯
重點速覽
- •7 月消費者物價指數年增 3.4%,略低於 6 月的 3.5%,但仍高於聯準會 2% 的目標。
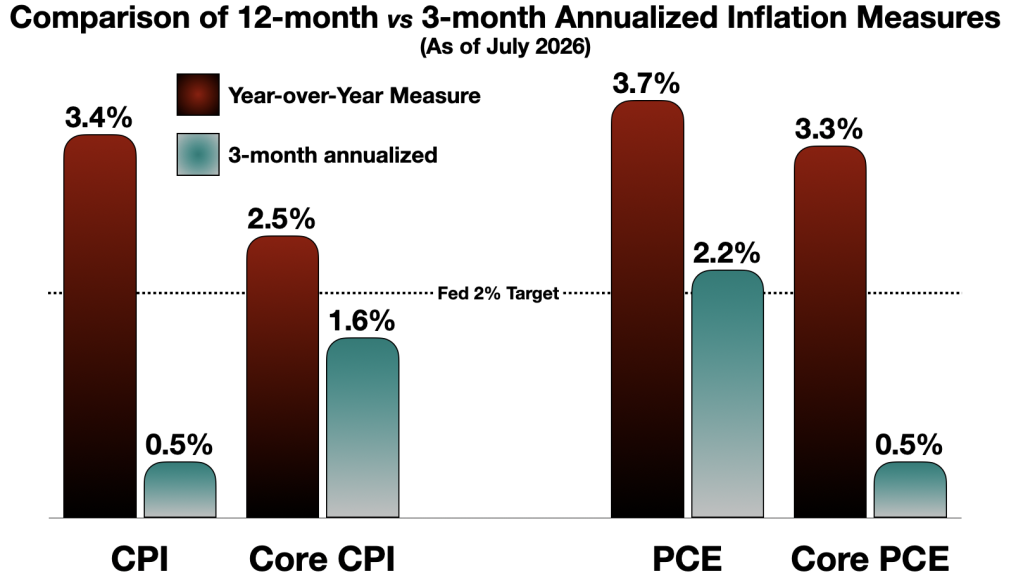
- •5 月以來的 3 個月年化 CPI 僅 0.49%,克里夫蘭聯準銀行的年化季度通膨即時預測為 1.05%,遠低於 headline 讀數。
- •三位地區聯準銀行總裁——Beth Hammack、Neel Kashkari 與 Lorie Logan——在最近一次 FOMC 會議中投下異議票,主張立即升息。
- •包括 Paul Krugman、Jason Furman 在內的經濟學家及前聯準會官員均支持採用 3 至 6 個月的較短平均期間,作為比 12 個月變動更能反映通膨趨勢的指標。
- •聯準會主席 Kevin Warsh 已成立工作小組,重新評估聯準會對通膨驅動因素的理解,並改善政策判斷所依賴經濟訊號的時效性。
人們常形容聯準會(Fed)是看著後照鏡開車——依據經濟「過去」的位置而非「現在」或「未來」的走向來制定貨幣政策。原因很簡單:聯準會高度依賴總結「過去 12 個月」的指標,而這些指標往往難以及時反映當前通膨速度的劇烈變化。此事關係重大,因為國會賦予聯準會的雙重使命是物價穩定與充分就業——誤判通膨可能損害其中任何一項目標。
以消費者物價指數(CPI)為例,該指標透過追蹤消費者物價的變動來衡量「通膨」。CPI 由勞工統計局每月根據一籃子商品與服務的價格編製,其 headline 讀數幾乎總是以 12 個月變動的形式公布。7 月 CPI 為 3.4%,略低於 6 月的 3.5%——但仍遠高於聯準會 2% 的政策目標。
表面上看來,通膨似乎仍是嚴重問題,部分聯準會官員也深感憂慮。在最近一次聯邦公開市場委員會(FOMC)會議上,三位地區聯準銀行總裁投票主張立即升息。這類異見在 FOMC 並不常見——該委員會的 12 位具投票權成員(理事會成員、紐約聯準銀行總裁以及輪值的地區聯準銀行總裁)通常與主席立場一致。克里夫蘭聯準銀行的 Beth Hammack 表示:「高通膨持續得越久,要把它降下來就越具挑戰性、成本也越高」,並補充說「物價壓力正在擴大而非消退,消費者對居高不下的物價感到絕望。」
明尼阿波利斯聯準銀行的 Neel Kashkari 則擔憂「高通膨可能變得根深蒂固」的風險,並預測將有多波升息。達拉斯聯準銀行的 Lorie Logan 同樣悲觀。
與此同時,多數觀察聯準會的人士預期近期將出現重大貨幣緊縮。Warsh 主席曾談到必須持續對抗高通膨,並承諾聯準會將實現 2% 的目標。
問題就出在數字本身。3.4% 的 CPI 讀數是年增率(YoY)比較,反映的是過去 12 個月物價上漲的幅度。但最近三個月的趨勢卻訴說著另一個更貼近現況的故事:5 月以來 CPI 的 3 個月平均值年化後僅為 0.49%。
本週同樣公布的生产者物價指數(PPI)上升 4.7%——乍看令人警覺,因為生產者物價會影響消費者物價(儘管傳導程度因產業而異)。然而按月來看,PPI 自 4 月起快速下滑,6 月與 7 月均為負值,3 個月年化率僅 1.6%。
通膨預期自 5 月以來也顯著降溫,無論是市場指標——由 5 年期名目公債與同期限 TIPS 的殖利率差推算的 5 年期損益兩通膨預測——或是克里夫蘭聯準銀行的 1 年期通膨預期模型都顯示如此。兩項指標都預測通膨約在 2.3% 左右,遠低於 headline CPI。預期對決策者至關重要,因為持續高於目標的預期會滲入薪資與物價設定,使通膨更難消除。
物價走向逆轉的速度,可能快於 YoY 版 CPI 所能偵測到的程度。以某些短期指標來看,「通膨」可能已達到 2% 的目標。交易員似乎也這麼認為:CPI 公布次日,S&P 500 創下歷史新高,市場歸因於「溫和的通膨數據」。市場對 9 月可能升息的共識,從上個月的 80%「會升息」翻轉為如今約 67%「不會升息」。連《華爾街日報》都宣告「通膨降溫」的回歸。
這只是統計上的障眼法嗎?完全不是。「年化季度(AQ)通膨指標可能優於 YoY 指標」的主張,在經濟學家與政策制定者之間屬於主流觀點。諾貝爾獎得主 Paul Krugman 便表態支持:「過去,觀察過去一年的變化或許合理,但在一個像我們近年來這樣動盪的經濟體中,這樣的落後時間太長了……許多經濟學家現在關注的是三個月或六個月的變化。」
歐巴馬時期經濟顧問委員會主席 Jason Furman 也推文表達類似看法:「headline CPI,即整體指數的 12 個月變動,受到最多公眾關注……但要理解通膨趨勢,最好聚焦於較短的區間(3 至 6 個月)。」前聯準會主席鮑爾(Jerome Powell)與副主席 Lael Brainard 也經常引用基於較短平均期間的通膨數據。克里夫蘭聯準銀行發布的「通膨即時預測」中,AQ 版 CPI 目前為 1.05%。許多任職於知名智庫或聯準會本身的學院派經濟學家,都支持採用較短的平均期間。正如一位聯準會經濟學家所寫:「通膨通常以過去一年衡量,本質上是一種變動緩慢、向後看的指標。」(克里夫蘭聯準銀行關於 7 月 FOMC 會議投票的聲明)
這對貨幣政策的傷害有兩方面。過度依賴向後看的數據,會掩蓋趨勢中最關鍵的時刻——也就是情勢改變的時刻。而這種向後看的聚焦,又會加劇對這些變化反應的延遲,可能帶來嚴重的總體經濟後果。
回顧 2021–2023 年的通膨飆升。一種寬厚的解讀是:儘管聯準會反應遲緩,但 2022 年中啟動的升息成功地壓低了通膨。
同樣的基礎數據,透過 3 個月年化的鏡頭來看,卻呈現截然不同的景象。通膨趨勢在 2022 年中急遽且顯著地轉向,單季內從 10.1% 降至 1.9%——這是結構性變化。三個月年化序列揭示了短期通膨速度的劇烈轉變,而標準 CPI 則先是低估、隨後又高估了該短期指標。
換言之,貨幣政策似乎反應遲緩、姍姍來遲,因而(或許)失當。等到聯準會開始升息時,通膨飆升的浪潮已近尾聲。消防員還沒打開消防栓,火已經熄了。
有人可能會反駁,認為 2022 年底與 2023 年初的緊縮防止了通膨死灰復燃。但貨幣政策並非如此運作。Milton Friedman 的名言指出,貨幣政策在因與果、行動與結果之間存在「長且多變的落後期」——粗略估計為 9 至 24 個月。近年來聯準會官員也廣泛認同此觀點。在 2022 年 11 月的記者會上,鮑爾主席一共說了 17 次「落後」,暗示在他看來政策成效仍懸而未決。
究竟懸而未決到什麼程度?這波通膨始於 2020/2021 年。升息始於 2022 年 3 月。而政策可能要到 2023 年底或 2024 年才開始對經濟產生影響——那已是通膨危機爆發數年之後,且通膨早已大幅回落。
未能記取這個教訓,正是當前的危險所在。聯準會目前傾向緊縮,然而 3 個月年化 CPI 顯示,短期通膨速度可能低於年增率 headline 所顯示的水準。暫且撇開 CPI 不談,現在真的有理由如 Hammack 總裁所主張的「抑制經濟活動」嗎?勞動市場已經轉弱:7 月就業數字為負值,6 月與 5 月的數據被下修了近一半。勞動參與率正在下降。房貸利率上升、成屋銷售下滑。債券殖利率處於數十年高點。零售支出 7 月出現九個月來首次下滑。戰火頻仍、地緣政治不確定性居高不下,關稅亂象為企業與消費者帶來不確定性。經濟不確定性指數處於疫情以來僅見的水位。此刻真的是因為一個明顯有缺陷的通膨指標而該踩剎車的時機嗎?
聯準會潛在的鷹派立場,可能再次與實體經濟脫節。Kevin Warsh 已成立一系列工作小組,目的之一是重新評估「聯準會如何理解並回應通膨的驅動因素」,並「改善為聯準會政策判斷提供依據的實體經濟訊號的品質與時效性」。這項值得讚許的舉措或許能解決本文提出的問題,但需要時間。在此期間,聯準會應更加關注短期趨勢——這些趨勢顯示一場重要的「通膨體制轉變」可能已經展開。
「昨日的消息總容易被誤認為當下正在發生的事,」Warsh 在傑克森霍爾經濟研討會的主題演講中表示。「挑戰在於分辨兩者的差異。換句話說,我們必須審問現實,確保我們不是在過時或不準確的數據上制定前瞻性政策。」
《財星》評論文章所表達的觀點僅代表作者本人,不一定反映《財星》的意見與立場。
本文最初刊載於 Fortune.com

