聯準會褐皮書將AI資料中心置於美國經濟成長的核心
重點速覽
- •聯準會9月2日的褐皮書反覆指出,在其他經濟部門放緩之際,資料中心與AI投資是支撐美國需求的重要因素。
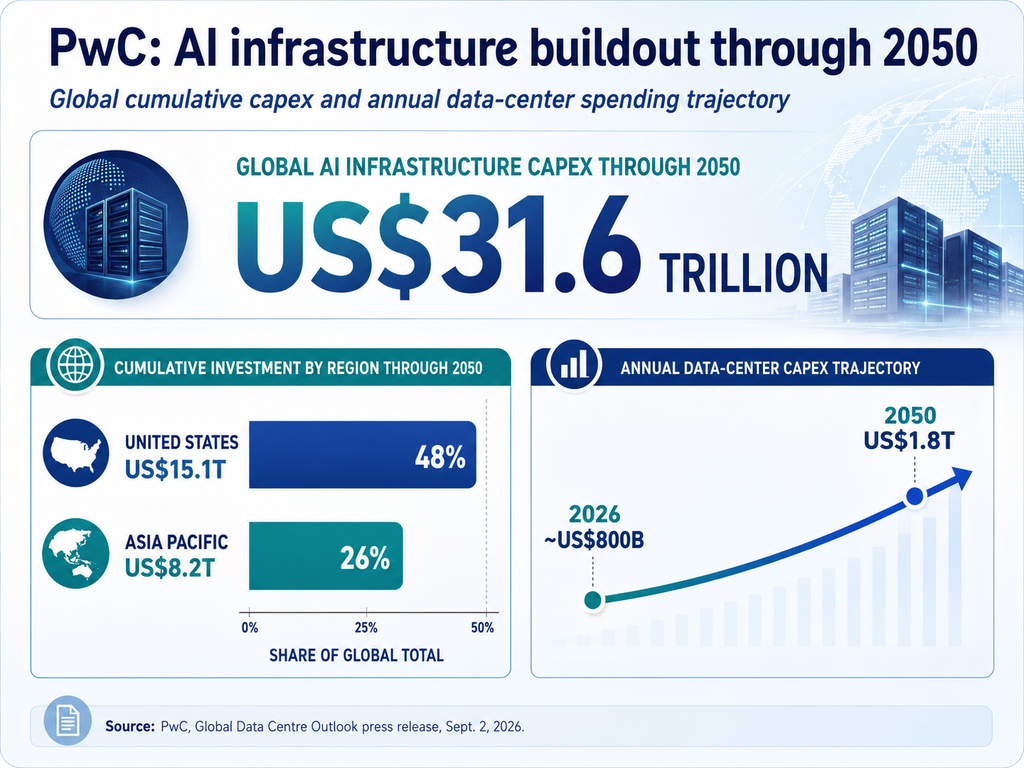
- •PwC預測,到2050年全球AI基礎設施資本支出將達31.6兆美元,其中約15.1兆美元預計投向美國,8.2兆美元流向亞太地區。
- •芝加哥聯準銀行一位受訪者表示,若沒有資料中心支出,建築業將陷入衰退,凸顯該產業對AI建設的依賴。
- •PwC指出,缺乏可負擔、可靠且低碳的電力,是AI基礎設施資本部署的最大限制。
- •市場預估聯準會在9月15-16日會議升息的機率約為65%,這可能推高AI投資浪潮的融資成本。
對人工智慧的投資已成為全球最大經濟體的支柱,這一趨勢如今已獲聯準會在其自身區域經濟活動評估中正式確認。
根據9月2日發布的褐皮書,聯準會報告指出,美國經濟活動至8月底僅小幅回升,但在其他經濟部門放緩之際,反覆強調資料中心與AI對整體需求的重要性。褐皮書每年編纂八次,彙集十二家區域聯準銀行的軼事性報告,直接供聯邦公開市場委員會(FOMC)決策參考,因此其對AI投資的定調對政策制定者具有特殊分量。
其意義遠遠超出華府。為資料中心擴建提供資金的超大規模雲端業者(如Amazon與Microsoft),正在為全球AI產能設定步伐。如果資料中心建設支出確實在提振美國製造業與建築業,投資人便多了一項理由,將AI浪潮視為更廣泛的經濟現象,而非單純的科技產業趨勢。
褐皮書實際指出了什麼
這份報告——據路透社報導,涵蓋全部十二家聯準會區域銀行的質性評估——根據截至8月24日的資訊顯示,就業僅小幅增加,物價溫和上漲。企業態度謹慎,並援引能源成本上升、政策不確定性以及國際衝突等因素。
在此背景下,AI相關活動格外突出。聯準會指出AI對勞動力需求同時帶來正面與負面影響,而製造業則受惠於與資料中心和國防相關的訂單。非住宅建築也日益集中於資料中心相關專案。
芝加哥聯準銀行區域報告中一位受訪者的說法捕捉了這種分歧:
「如果沒有資料中心,建築業將陷入衰退。」
這一觀察凸顯建築業部分領域對資料中心支出的依賴程度已有多深——倘若超大規模業者的投資開始減少,風險將有多高。
全球建設浪潮背後的數字
同週稍晚,投資規模變得更加清晰。根據9月2日發布的PwC全球資料中心展望,到2050年全球AI基礎設施資本支出總額將達31.6兆美元,年度資料中心資本支出將從2026年約8,000億美元升至2050年的1.8兆美元。
在總額中,近半數——約15.1兆美元——預計將投資於美國,而亞太地區預計吸收8.2兆美元,以中國與印度為主。PwC強調,缺乏可負擔、可靠且低碳的電力,是資本流向的最大限制。這項限制已使電力規劃成為全美各州監管機構與電網營運商的核心議題,新建資料中心園區正與其他大型工業用戶爭奪相同的併網順位與發電容量。
華爾街也在關注同樣的壓力。高盛研究8月19日發布的報告指出,超大規模業者支出增加、伺服器與模型效能改善,以及美國國內對資料中心開發的在地反對聲浪,都對當前週期的持久性提出質疑。
為何此時機點利弊互見
褐皮書發布於聯準會9月15-16日會議之前,利率前景仍未底定。截至9月2日,路透社報導市場預估升息機率約為65%,再次按兵不動的機率為35%。
這一轉變源自聯準會主席Kevin Warsh8月28日的傑克森霍爾談話。Warsh並未承諾升息,但表示若基礎通膨未能足夠明確且快速地向2%目標靠攏,政策制定者將有「工作要做」。
「聯準會目前的首要焦點應該是物價。」
這正是AI熱潮變得雙面刃之處。資料中心支出正在支撐建築業與製造業,但同時也加劇了對電力、材料、技術勞工與資本的競爭。褐皮書回報,建築業與製造業的投入物價壓力升高,尤其是能源、運輸、金屬與石化產品。
投資銀行的預測已可見此規模。摩根士丹利2026年3月展望預估,至2028年全球資料中心建設成本約為2.9兆美元,並估計AI相關投資可能佔2026年美國GDP成長的約25%。
在先前的報導中,Cryptopolitan曾報導,根據摩根士丹利另一份報告,超大規模業者的資本支出可能從2026年的8,050億美元升至2027年的1.1兆美元。
如果聯準會在這波投資浪潮中持續收緊政策,融資成本將在企業、公用事業與政府爭相確保所需運算能力、電力與基礎設施之際變得更加昂貴。這使得9月的利率決策不僅對美國經濟成長意義重大,也關係到全球AI擴張能以多快的速度延續。在會議之外,下一輪褐皮書以及即將公布的超大規模業者財報,將顯示聯準會受訪者所指的資料中心需求,在融資條件轉變下能否持續。

