ESMA在MiCA檢討中提議監管DeFi接入點而非協議本身
重點速覽
- •ESMA提議在MiCA框架下設立一項新的受監管加密資產服務,對象為向客戶提供DeFi協議訪問的企業,而底層程式碼則不受監管。
- •根據該計畫,監管將適用於介面、交易路由和錢包等面向客戶的接入點,且ESMA希望縮小DeFi豁免範圍以防止規避該制度。
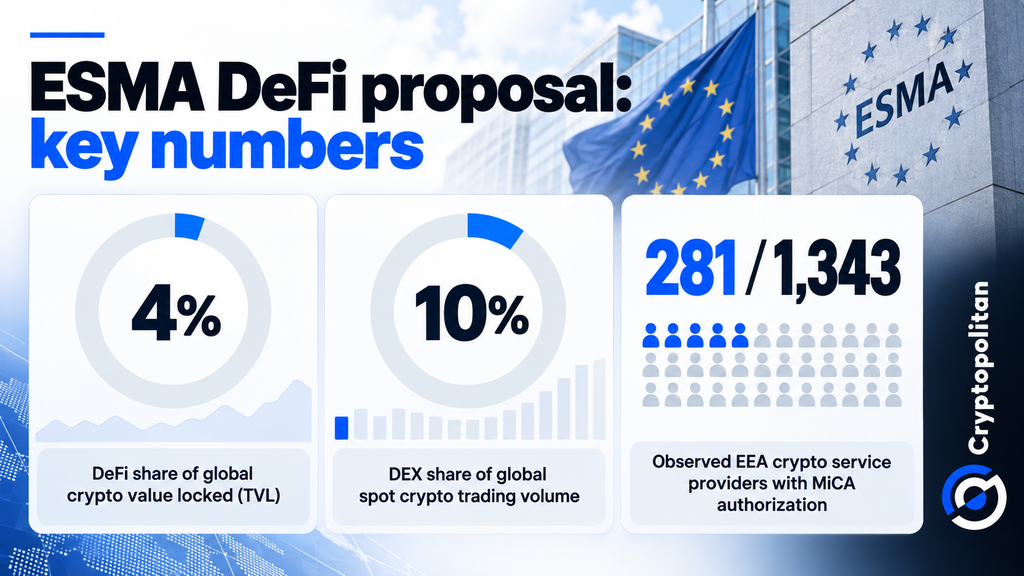
- •EBA與ESMA於2025年發布的聯合報告估計,DeFi約佔全球加密資產市場價值的4%,而去中心化交易所的交易量約佔全球加密貨幣交易量的10%。
- •ESMA正尋求擴大權力,以取締詐騙網站、扣押與涉嫌市場操縱或恐怖活動相關的加密資產,並限制涉及不合規穩定幣的兌換。
- •根據TRM Labs的數據,在7月1日過期結束前,歐洲經濟區受監測的1,343家加密服務提供商中,僅281家取得MiCA授權。
歐盟市場監管機構希望監管的是通往去中心化金融(DeFi)的入口,而非程式碼本身。在其MiCA檢討回應中,歐洲證券與市場管理局(ESMA)提議設立一項新的受監管加密資產服務——納入歐盟「加密資產市場」(MiCA)框架——對象為向客戶提供DeFi協議訪問的企業。
這些建議是ESMA所稱旨在使MiCA更清晰、更安全並為新興服務做好準備的一攬子方案的一部分,並將納入歐盟執行委員會對該法規的檢討。任何新服務類別在生效前仍須通過歐盟的立法程序。若獲採納,該提案可能改變交易所、錢包應用程式及其他中介機構將用戶連接到歐洲去中心化金融的方式。ESMA也希望獲得更多資訊,以區分去中心化協議與仍依賴人為介入才能正常運作的系統。
為何監管接入點而非協議本身
ESMA並未針對底層軟體或無許可網路,而是聚焦於為用戶提供DeFi訪問的公司和中介機構,無論是透過介面、交易路由或其他面向客戶的服務。根據該計畫,監管將落在這些公司與客戶互動的環節,而非協議層面。該機構呼籲縮小DeFi豁免範圍:
「『DeFi』豁免應盡可能縮小,以避免被用作規避MiCA制度適用的手段。」— ESMA,MiCA檢討回應
歐洲銀行管理局(EBA)與ESMA於2025年發布的聯合報告引用的數據估計,DeFi佔全球加密資產市場總價值約4%,而去中心化交易所的交易量約佔全球加密貨幣交易量的10%。換言之,以價值計算,DeFi只是加密市場的一小部分,但僅去中心化交易所就處理了相當大的全球交易份額。該報告將應用程式介面、自託管錢包和中心化平台列為進入DeFi的主要途徑——正是該提案所針對的面向客戶的層面。
資訊揭露、行銷與穩定幣界線
ES還建議對影響力人士和第三方的行銷活動實施更嚴格的規定,提高費用透明度,並對質押、借貸提出相稱的要求。EBA在其自身的回應中,要求對加密貨幣借貸——尤其是與DeFi相關的借貸行為——進行監管,並提高代幣分類的一致性。
此外,ESMA尋求更大的權力,以取締詐騙網站、扣押與涉嫌市場操縱或恐怖活動相關的加密資產、對未經授權的第三國實體採取行動,以及限制涉及不合規穩定幣的兌換。
研究顯示的市場影響
2026年1月進行的一項研究發現,新法規的公告影響的是特定代幣而非整個市場,其中治理代幣和去中心化交易所的代幣最為敏感。據此判斷,整體加密貨幣市場可能基本不受該提案影響。
界定真正的去中心化
該提案是歐洲更大範圍努力的一部分,旨在判定DeFi何時真正去中心化,以及何時有人對其擁有實質控制權。這個問題因某些協議表面上看似去中心化、實際上卻由一小群人做出重要決策而變得複雜。正如Cryptopolitan此前報導,歐洲央行(ECB)的一份報告在多個主要DeFi項目中明確指出了這一點。ESMA的提案是釐清這一區別的又一次嘗試。
影響是否會外溢
其影響很可能超出歐洲。根據國際清算銀行(BIS)的一份報告,去中心化金融通常承擔傳統金融的部分功能,但在透明度、資訊落差和金融不穩定方面可能存在更大風險。
金融穩定委員會(FSB)也警告,如果各國適用不同的規則,企業可以將其業務遷移至條件更有利的司法管轄區,使跨境監管更加困難。
歐洲轉向MiCA說明了新法規已在削弱市場競爭。根據TRM Labs的數據,在7月1日過渡期結束前,歐洲經濟區受監測的1,343家加密服務提供商中,僅281家取得MiCA授權。
為向用戶提供DeFi訪問的企業設立新的受監管服務,可能進一步提高合規要求,尤其是對跨境經營的服務提供商而言。

