Econbrowser 景氣循環指標顯示:美國就業在 BLS 與 ADP 各項指標全面成長
重點速覽
- •在 Econbrowser 於 2026 年 11 月 6 日發布的每月指標更新中,NBER 景氣循環認定委員會追蹤的各項主要指標顯示,就業全面擴張。
- •BLS 機構調查、BLS 家戶調查以及 ADP 民間薪資估計目前皆呈上升,逆轉 2026 年上半年的疲弱,但就業成長速度仍低於產出。
- •由於三項就業數列係由不同資料來源獨立編製,其一致方向可作為確認勞動市場上行的交叉驗證。
- •儘管就業成長,9 月消費與零售銷售持平、個人收入下滑,而剔除經常移轉的實質個人收入為委員會核心數列之一。
- •2026 年 10 月經通膨調整的平均時薪數據係基於 CPI 即時預測,待官方消費者物價指數公布後將予以確定。
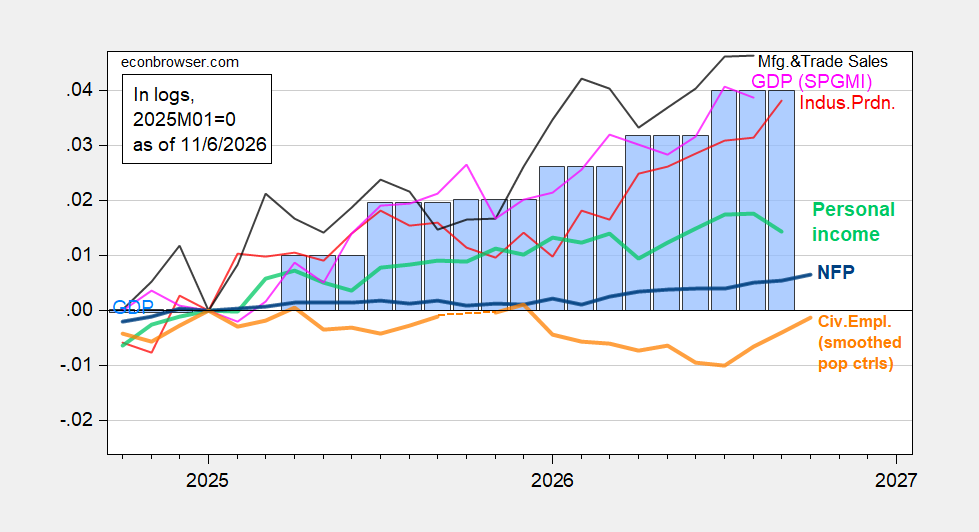
在 Econbrowser 於 2026 年 11 月 6 日發布的最新每月景氣循環指標系列更新中,美國全國經濟研究局(NBER)景氣循環認定委員會追蹤的各項主要指標顯示,就業全面擴張。
該追蹤儀表板彙整 NBER 委員會——即正式認定美國景氣循環高峰與谷底的學術機構——所關注的關鍵數列,並納入替代性指標。核心數列包括非農薪資就業(NFP)、民間就業、工業生產、剔除經常移轉的實質個人收入、實質製造業與貿易銷售,以及月度 GDP,全部以 2017 年連鎖美元(Ch.2017$)計價,並以對數方式標準化至 2025 年 1 月(2025M01=0)。此共同基準使 2025 年初以來的累積成長,得以在原本衡量尺度差異極大的各數列之間直接比較。
圖 1:非農薪資就業(粗藍線)、經人口平滑調整控制之民間就業(粗橘線)、工業生產(紅線)、以 Ch.2017$ 計價之剔除經常移轉個人收入(粗淺綠線)、以 Ch.2017$ 計價之製造業與貿易銷售(黑線),以及以 Ch.2017$ 計價之月度 GDP(粉紅線),GDP(藍色柱),全部以對數標準化至 2025M01=0。資料來源:BLS 經由 FRED、BLS、聯準會、BEA 2026Q3 初步發布、S&P Global Market Insights(前身為 Macroeconomic Advisers、IHS Markit)(2026/10/2 發布),以及作者計算。
圖 2:調整至 NFP 概念、經平滑人口控制之民間就業,採用 2025 年實驗性人口控制(粗橘線)、製造業生產(紅線)、ADP 民間非農薪資就業(淺綠線)、經 CPI 平減之實質零售銷售(黑線)、貨運服務指數(棕線),以及以 Ch.2017$ 計價之同時指標(粉紅線),GDO(藍色柱),全部以對數標準化至 2025M01=0。資料來源:BLS、ADP 經由 FRED、費城聯準銀行、費城聯準銀行、美國運輸統計局、聯準會經由 FRED、BEA 2026Q3 初步發布,以及作者計算。
根據該分析,所有就業指標——BLS 就業統計(CES)機構調查、BLS 當前人口調查(CPS)家戶調查,以及 ADP 民間非農薪資估計——目前皆呈上升,與 2026 年上半年形成對比,儘管成長速度不及產出。三項指標彼此獨立建構:機構調查統計企業申報的薪資工作、家戶調查統計就業人口,而 ADP 則依據自身的薪資處理紀錄編製估計,因此三者一致可作為勞動市場方向的獨立交叉驗證。然而,9 月消費與零售銷售持平,個人收入則下滑。由於剔除經常移轉的實質個人收入屬委員會核心數列之一,這些收入與支出數據直接反映於同一儀表板,追蹤系統後續的每月更新將顯示就業的強勢是否延伸至家戶收入與支出。
補充的勞動市場指標面板,將每週總工時指數與平減至 1982-84 年美元的平均時薪並列繪製。2026 年 10 月的平均時薪觀察值係基於 CPI 即時預測(nowcast),即在官方消費者物價指數發布前對當前通膨的估計;稍後公布的官方 CPI 數據將取代該估計,並確定該經通膨調整的讀數。
圖 3:每週總工時指數(藍線,左側對數刻度),以 1982-84$ 計價之平均時薪(紅線,右側刻度)。2026 年 10 月平均時薪觀察值係基於 CPI 即時預測。資料來源:BLS、克里夫蘭聯準銀行,以及作者計算。
完整的圖表與相關評論請見 Econbrowser。

