電動卡車已從不可能走向必然
重點速覽
- •2025年全球零排放中型與重型車輛銷量成長86%,突破52萬輛,其中中國占近90%。
- •純電動車型2025年在中國重型卡車市場占比接近30%,重型純電動卡車銷量近24萬輛,年增逾一倍。
- •截至2024年底,歐盟車隊擁有超過15,000輛純電動卡車,而氫能卡車僅約170輛,反映電池對燃料電池的商業主導地位。
- •歐洲HVO可再生柴油價格約為化石柴油的兩倍,限制了其相對直接電氣化的可擴展性。
- •歐盟規則要求新重型車輛到2030年削減45%的二氧化碳排放,並自2030年起相對2019年水平削減90%,為零排放卡車銷售設定了固定時程。
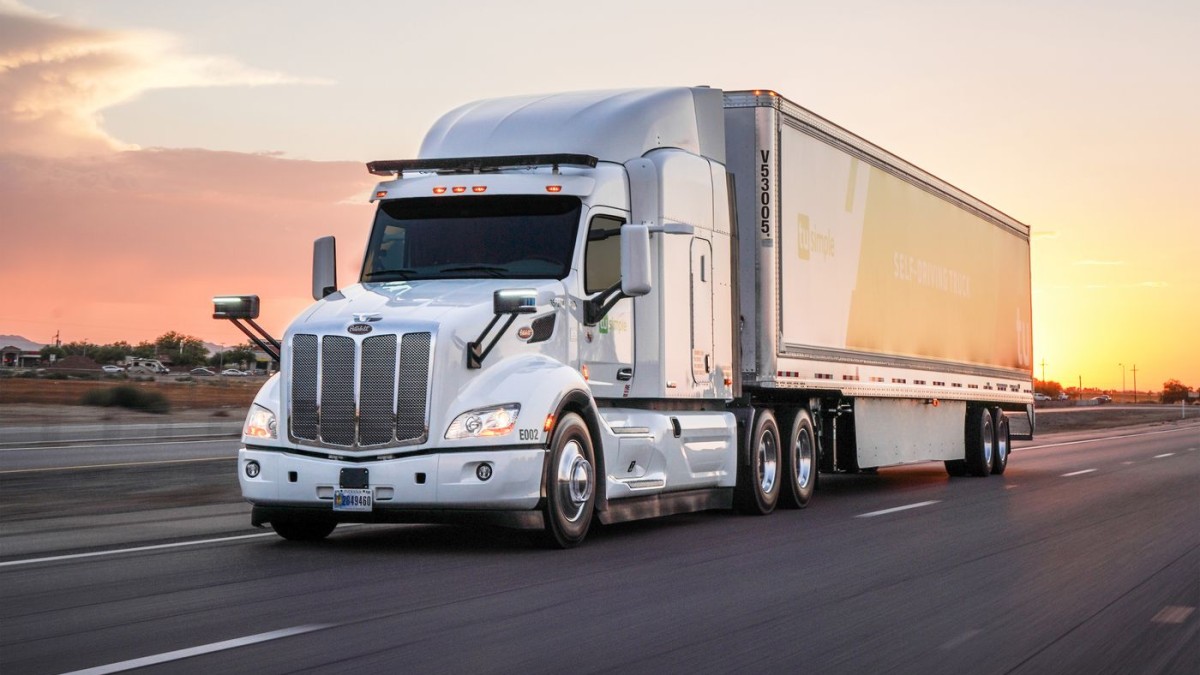
重型卡車曾被認為是電池技術止步之處。
批評者承認,電動乘用車足以應付接送學童和日常通勤,但他們主張,長途貨運需要續航力、快速補能和最大載重。電池會太大、太重,充電也太慢。公車或許能在可預測的市區路線上電動化,但真正的卡車運輸仍將依賴柴油、氫能或可再生液體燃料。
市場正開始做出不同的裁決。根據國際清潔交通委員會的最新數據,2025年全球零排放中型與重型車輛銷量成長86%,突破52萬輛。中國占銷量近90%,但歐洲市場也在加速:零排放卡車占新車銷售的比重從約2.5%升至4.5%,公車的純電動占比則從18.5%增至24.8%。
相較於全球柴油車隊,這些絕對數字仍然不大,但趨勢並非如此。電動重型運輸已從技術上的可能性跨入商業化規模擴張。問題不再是電池能否驅動卡車和公車,而是基礎設施能否跟上客戶開始購買的車輛。
中國已打破重量與續航的質疑
2025年,中國售出約457,300輛零排放中型與重型車輛。僅重型純電動卡車銷量就接近24萬輛,一年內翻倍有餘,純電動車型占中國重型卡車市場近30%。
這一擴張部分反映了政策支持、購車補貼以及中國極具競爭力的電池供應鏈。換電模式在礦場、港口和固定貨運走廊也很重要,因為標準化作業使快速換電變得可行。
但單靠政策無法解釋如此規模的車隊採用。商用卡車是生產資產,營運者極度在意使用率、能源成本、維護、載重和停運時間。一輛在經濟上失敗的車輛,不會僅因為掛上綠色標籤就變得有吸引力。
電池價格和車輛性能已改變了這一計算。IEA報告指出,2025年平均電池價格再跌8%,而電動卡車的電池需求成長逾一倍。磷酸鋰鐵電池降低了成本、提高了耐用性,並減少了對鎳和鈷的依賴;更好的能量密度在電池重量無需等比例增加的情況下提升了續航力。
中國的電動卡車已在多項應用中達到與柴油車的總持有成本平價。根據IEA的《全球電動車展望》,歐洲預計在2030年左右達到廣泛平價。一旦跨過這一門檻,高年行駛里程將從障礙變為優勢:每一公里都讓更便宜、更高效的電動傳動系統多一次機會回收其較高的購置成本。
燃料電池正在輸掉市場考驗
氫燃料電池長期以來被視為重型運輸的天然零排放方案。它提供了熟悉的加燃料時間,並避免了最大的電池組。技術上,這仍然可行;商業上,電池正遙遙領先。
截至2024年底,歐盟車隊擁有超過15,000輛純電動卡車,而氫能卡車僅約170輛。當年約有7,500輛新電池卡車註冊,相比之下氫能車型僅106輛。公車的差距同樣懸殊:約6,600輛新純電動公車對113輛氫能公車(據歐盟委員會數據)。在2025年更廣泛的歐洲公車市場,註冊量約為11,607輛純電動公車和558輛燃料電池公車。氫能在部分市政車隊中有所成長,但電池的銷量是它的二十倍以上。
製造商也在朝同一方向投票。2024年,歐盟市面上有超過100款純電動卡車車型,而燃料電池車型僅約20款。
原因不僅是車輛成本。綠氫必須先生產、壓縮或液化、運輸、加注,然後才能在車內轉換回電力,而電池用電直接得多。當車隊規模小時,加氫站昂貴且利用率低,這使燃料價格居高不下,也推遲了降價所需的規模。
燃料電池或許能在超長續航、偏遠作業或極高使用率導致充電格外困難的領域保有利基。但舉證責任已經轉移。氫能不再是等待基礎設施的重型運輸預設贏家,而是試圖跟上已在規模化的電池市場的專業替代方案。
可再生柴油無法像電力一樣擴張
生質柴油和加氫處理植物油提供了不同的優勢:它們可以在不更換卡車、不建設充電基礎設施的情況下,降低現有柴油車輛的排放。這使它們在車隊漫長的汰換期內具有實用性,並可能在偏遠、老舊或專門應用中發揮重要作用。
但可再生燃料保留了內燃機的核心弱點:營運者必須持續購買燃料。它們還要爭奪有限的廢食用油、動物脂肪、植物油和其他可再生生物質——航空、航運、化工和現有道路車隊都想要同樣的原料。即使近期石油市場動盪縮小了價差,歐洲HVO的價格仍約為化石柴油的兩倍。IEA預計全球生質燃料使用量到2030年將增加一倍以上,但這仍僅相當於當前全球石油供應的約6%。
電力並非無限,電網也需要巨額投資。然而可再生電力每年都能擴張,不必等待下一批廢油的收成,而且電動傳動系統利用能源的效率遠高於將生物質或可再生電力轉化為液體燃料再在引擎中燃燒。
因此,可再生柴油的價值恰恰在於直接電氣化仍最困難之處。若將其視為整個卡車車隊的主要解決方案,將在一個電池日益可行的領域消耗稀缺資源。
瓶頸已轉移至充電
在許多市場,電動卡車的購置成本仍是柴油同級車的兩到三倍。載重損失在最長的路線上仍然重要,寒冷天氣會降低續航力,而長途卡車無法為不可靠的充電樁等待數小時。這些是實實在在的限制——但它們越來越屬於基礎設施限制,而非傳動系統的根本極限。
場站充電已能覆蓋許多市區、區域和返回基地的運營。長途電氣化則需要在物流樞紐和主要運輸走廊設置大功率充電樁,並配合能同時為多輛卡車供電的電網接入。歐洲目前擁有超過1,000個卡車專用充電點,但部署仍遠遠落後於大眾市場的需求。
電網審批可能需時數年。車隊營運者訂購卡車的速度可能快於配電公司強化場站供電的速度,而選址不當的充電樁可能閒置,關鍵貨運路線卻仍無覆蓋。
因此,政策優先事項應超越車輛補貼。政府需要協調的貨運走廊規劃、更快的電網接入、透明的容量地圖、場站融資支持,以及獎勵零排放營運的可預期道路收費。法規也在朝同一方向推進:歐盟規則要求新重型車輛自2030年起相對2019年水平削減90%的二氧化碳排放,並設有2030年45%的中期減排目標,為製造商提供了銷售零排放卡車的固定時程。車輛正在到來;圍繞它的系統卻姍姍來遲。
重型運輸正走上熟悉的曲線
電動卡車和公車不會在幾年內取代每一輛柴油車。中國主導當前銷量,歐洲卡車占比仍低於5%,許多新興市場缺乏可靠電網和可負擔的融資。
但清潔技術在規模改變市場之前,往往看起來無足輕重。太陽能、電池和電動乘用車都經歷過同一階段:昂貴的示範項目變成不斷改進的產品,然後製造規模壓低成本,採用預測屢屢被證明過於保守。重型運輸如今正進入這一循環。
燃料電池和可再生燃料將在其特性足以證明額外成本合理之處存活。然而,大眾市場正日益選擇最簡單的能源鏈:電力進入電池,然後直接驅動車輪。
電動卡車本應因電池太重而落敗。它們開始獲勝,是因為繼續燒柴油太昂貴了。
作者:Leon Stille,為Oilprice.com撰稿

