ECB表示數位歐元離線支付將保持隱私,線上交易則受銀行監管
重點速覽
- •離線數位歐元支付的交易紀錄將保留在使用者裝置上,Eurosystem 不會直接將其與身分連結。
- •線上數位歐元支付將可供金融中介存取,ECB 表示這是反洗錢合規所必需。
- •ECB 調查資料顯示,自 2019 年以來,歐元區銷售點的現金使用率下降,而卡片與行動支付增加。
- •ECB 計畫設定持有上限與 24 小時商家清掃要求,並表示若沒有這些限制,最高可能有 €7000 億資金流出銀行。
- •歐洲議會與理事會正準備表決法律框架,而發行僅能在立法通過後開始。
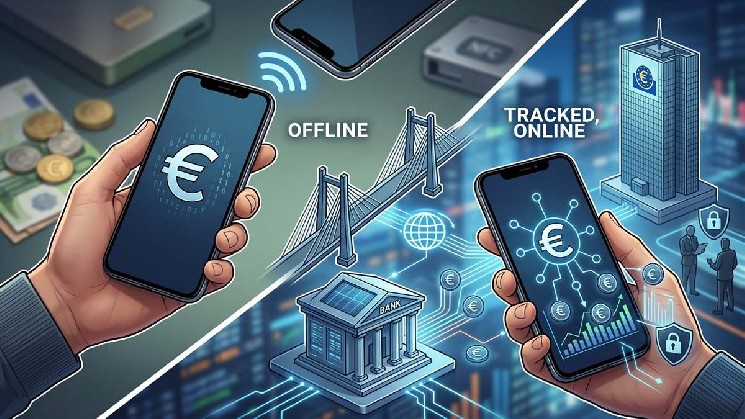
歐洲中央銀行(ECB)已確認,透過數位歐元進行的離線支付將提供類似現金的隱私,而線上交易仍將處於商業銀行機構的直接監控之下。
這項說明由 ECB 執行委員會成員 Piero Cipollone 提出;其談話勾勒出一種雙層隱私模式:較強的保密性僅限於離線通道,而連線通道——現代商業活動的大部分都集中於此——則仍對金融中介可見。
在 ECB 面對一個自身調查資料顯示正逐步遠離現金的支付環境之際,這項設計也同步推出:央行研究指出,歐元區銷售點交易中以現金支付的比重自 2019 年以來持續下降,而卡片與行動支付——通常由 Visa、Mastercard 等非歐洲網路處理——則持續成長。歐洲官員將數位歐元部分定位為支付自主性的問題,為歐盟提供一種面向公眾的替代方案,以取代由私人、外國主導的支付管道。
離線隱私、線上可見性
在離線模式下,交易紀錄將僅保留於使用者裝置中,且 Eurosystem 不會直接將身分與這些支付連結。然而,當隱私僅被限定於離線情境時,央行便將保密性降為日益數位化經濟中的邊緣用途。這與實體現金形成對比,因為現金在任何情境下都不會依設計留下交易軌跡。
在連線通道中,金融中介將可完整存取交易資料,理由是反洗錢(AML)監管合規。雖然 ECB 提到在網路環境中使用零知識證明,以降低對發行央行的資料暴露,但商業銀行持續獲得的存取權,仍確保日常交易維持在制度監控範圍內——這種架構將個人隱私權從屬於集中式監督。
CBDC 與加密貨幣
這套架構強化了央行數位貨幣(CBDC)與 Bitcoin 等加密貨幣本質上不同的特性。Bitcoin 的創建旨在透過金融主權與去中心化賦予個人權力,而數位歐元則作為一種由國家主導的工具,用於集中控制與金融監督,並延續金融中介的角色。
ECB 並非唯一朝此方向前進:全球數十家央行正在開發或試行零售型 CBDC,從中國的 e-CNY 試點,到巴哈馬的 Sand Dollar 與奈及利亞的 eNaira 等實際上線部署——這些全都是由國家發行、運行於中央治理基礎設施上的工具,而非無需許可的網路。
技術設計與使用者承擔風險
技術設計在手機中加入安全硬體元件,以降低離線操作中的雙重支付風險,並將實體裝置遺失或損壞的整體風險直接轉嫁給使用者。由於離線餘額僅存在於手機上,裝置遺失或受損將使這些資金面臨風險。
與自由的加密資產市場不同,區塊鏈技術促成無需許可的互操作性,而數位歐元則引入旨在保護傳統銀行體系的限制措施。
持有上限與商家清掃規則
ECB 自身進行的模擬承認,若沒有持有上限,最高可能有 €7000 億存款流出商業機構。因此,監管框架將對個人持有量設下嚴格上限,並要求商家在 24 小時內清空資金,直接限制公民儲蓄與管理自身資本的自由。
下一步立法程序
在各界對央行數位貨幣內建的大規模監控風險發出警告之際,歐洲議會與歐盟理事會正準備就數位歐元法律框架進行表決——此舉將使歐洲數位支付系統中的國家監督擴張正式制度化。該立法提案由歐盟執委會於 2023 年 6 月提出,而 ECB——其於 2023 年 11 月進入該計畫的正式準備階段——表示,只有在該法案通過後,發行才可進行。
Source: CryptoNews | Crypto Economy

