德魯肯米勒以舊索羅斯戰法反擊貝森特,財政部債券回購遭抨擊
重點速覽
- •史丹利·德魯肯米勒公開批評史考特·貝森特,針對財政部擴大長天期債券回購的決定提出質疑。
- •德魯肯米勒表示,這項回購擴張是在30年期美國公債殖利率升至19年高點後出現,屬於價格管理而非流動性管理。
- •現代回購計畫於2024年推出,目的在透過買入較老、較不活躍交易的債券來改善流動性與現金管理。
- •避險基金已成為美國政府債務的重要買家;文中引用的紐約聯準會分析估計,截至2025年9月,長天期美債曝險達2.4兆美元。
- •德魯肯米勒承認在撰寫《華爾街日報》專欄時使用了人工智慧協助。
一場帶有莎士比亞色彩的戲碼,正在白宮、財政部、聯準會與華爾街之間上演——而史考特·貝森特,借用莎士比亞的說法,正被自己的對沖基金「反噬」。
在《哈姆雷特》第3幕第4場中,哈姆雷特剛刺死偷聽的波洛涅斯,便對母親葛楚德說:「這就是機巧者自食其果/被自己的詭計反噬的樂趣。」如今,貝森特的前導師史丹利·德魯肯米勒,正是扣下扳機的人——而他使用的,正是他們30多年前共同寫下的那套劇本。
1990年代初,避險基金正處於演化階段,而貝森特與德魯肯米勒就在這股浪潮的起點。當時他們的老闆喬治·索羅斯開創了「全球宏觀」(global macro)策略,核心發現是:主權資產負債表可以像企業資產負債表一樣被解讀;政府宣稱可承受的程度,與市場實際允許的程度之間的落差,本身就是一個投資機會。
最具代表性的證明出現在1992年,當時英國為了把英鎊維持在歐洲匯率機制內,但德國利率已使這一匯價難以為繼。索羅斯基金管理公司建立了約100億美元的英鎊空頭部位;德魯肯米勒負責執行交易,年輕的史考特·貝森特也是團隊成員之一。當英鎊在9月16日崩跌時,基金在單日內賺進約10億美元。
如今,德魯肯米勒正把同樣的邏輯用在貝森特身上——後者已從交易桌走進財政部。他透過《華爾街日報》評論版點名昔日徒弟;而且,這篇文章或許前所未見地,是在人工智慧協助下完成的。普立茲獎得主、前《華盛頓郵報》首席經濟記者傑夫·史坦在 X 上寫道,他聯繫了德魯肯米勒,而對方回應表示確實使用 AI 撰寫這篇文章:「我從英文系轉到經濟系是有原因的。我不會因此感到尷尬。」《財富》無法立即聯繫到德魯肯米勒置評。財政部則未回覆置評請求。
在《華爾街日報》中,德魯肯米勒批評財政部把長天期債券回購規模從每次20億美元翻倍至至少40億美元——這些操作針對到期日介於10年至30年的證券,且是在30年期美國公債殖利率升至19年高點後宣布。
德魯肯米勒寫道:「市場的裁決迅速而正確。這不是流動性管理,而是價格管理。」
曾在《華爾街日報》花20年報導聯準會與財政部的喬恩·希爾森拉斯認為,德魯肯米勒決定發表這篇文章本身就具有重要意義。「他把這件事投給《華爾街日報》,這讓我覺得他認為自己的訊息沒有傳達出去,」希爾森拉斯告訴《財富》。他也指出,在索羅斯基金擔任貝森特導師之後,德魯肯米勒後來與聯準會主席凱文·沃許的關係更近。
整個局勢帶有莎士比亞式結構——老師看著兩名得意門生,面對一位其經濟直覺與他所教導內容背道而馳的掌權者。當《財富》把這樣的說法轉述給希爾森拉斯時,他並未否定這種框架。「德魯肯米勒最著名的兩名學生現在都在主導經濟政策,」他說,一人在財政部,一人在聯準會,「而他們是在替一位世界觀完全不同的總統工作。」希爾森拉斯指出,德魯肯米勒在專欄中並未點名川普。這種省略是刻意的:這篇文章讓德魯肯米勒與貝森特對立,但並未公開讓他與總統對立。
兩名門生之間的立場未必如表面看來那樣一致。沃許主張市場純粹主義:讓殖利率說話,不要干預。貝森特對回購擴張的說法幾乎相反——他認為財政部掌握市場運作的非對稱資訊,應據此採取行動。希爾森拉斯說:「這是兩種截然相反的世界觀。」他補充說,這很重要,因為預算赤字「明顯與基本面所顯示的水準不符」,而每一位美國人都在付出代價。
長債到底說了什麼
德魯肯米勒的論點並不是財政部絕不能回購證券。現代回購計畫於2024年推出,目的是作為流動性與現金管理工具。買入交易不活躍、較老的「off-the-run」債券,可以改善市場運作,但不等於試圖決定殖利率水準。
他的批評聚焦在時機與呈現方式。財政部是在30年期殖利率觸及20年高點後、且脫離通常每季再融資節奏時擴大該計畫,貝森特之後又暗示規模還可能進一步增加。在德魯肯米勒看來,這就是債務管理與價格管理之別。他並未看到與2020年3月美債市場動盪或2022年英國金邊債券危機相伴的那種拍賣失利、交易商資產負債表失靈或被迫平倉。
他還主張,若以短票據為資金來源來買入較長天期債務,等於把存續期風險從私人部門轉移出去——這是財政部而非聯準會所採取的一種有限寬鬆,而在通膨仍高於聯準會目標時,這種作法就顯得有問題。
財政部可以提出不同解釋:設計得當的回購,是改善流動性與管理現金的例行且有邊界的工具,而不是正式壓低殖利率,或暗中執行貨幣政策。不過,這種區別是脆弱的。如果投資人把8月19日的決定解讀為財政部對不利價格反應過度——而不是回應真正的市場失靈——就會引發對官方決心的更多測試。在如今既是聯邦融資基礎設施、又是信心晴雨表的市場裡,即使是幅度不大的政策變動,也會受到高度關注。
被問及風險應如何評估時,希爾森拉斯表現得相當克制。「5%的美國公債殖利率並不是對經濟的明確而即時的危險,」他說,「但它確實是一個問題,所以你現在必須注意這些市場訊號。」他補充說,自己認為債券市場長期以來一直「過於自滿」,而也許正如德魯肯米勒所說,「債券市場可能現在才剛開始醒來。」
改變了的產業
這項警告之所以有不同意義,是因為貝森特所管理的美債市場,已不再是德魯肯米勒與索羅斯建立名聲時、為美國赤字提供融資的那個市場。
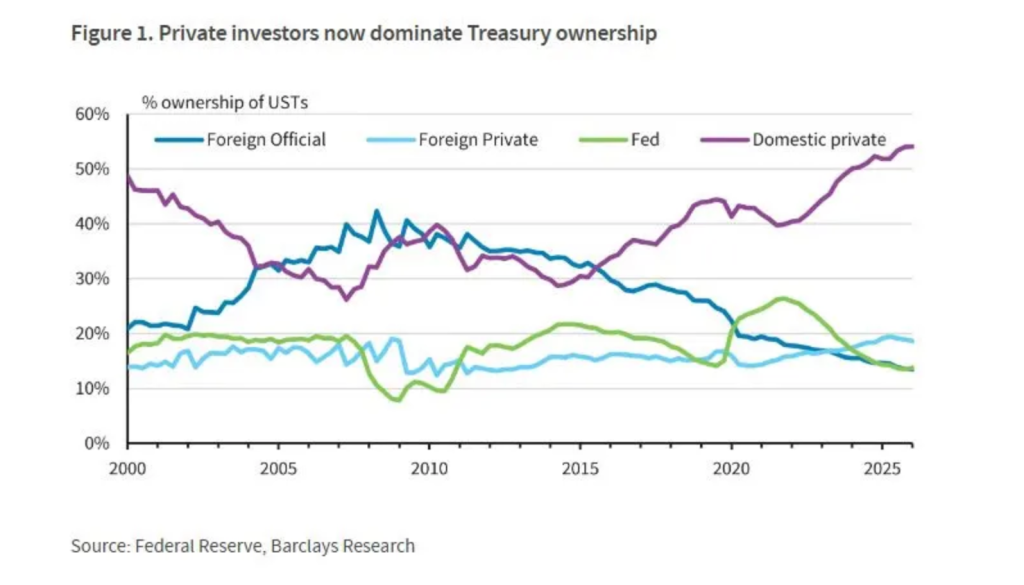
哥倫比亞大學歷史學者、《Chartbook》電子報作者亞當·圖茲近日追蹤了其中的變化。在2000年代的大部分時間裡,外國官方買家——出口導向經濟體的儲備管理機構——吸收了相當大比例的新發美債。
與美國存在貿易順差的國家累積美元,並將其回流至政府債務。自全球金融危機,尤其是2020年以來,這套機制已明顯弱化。取而代之的是國內與海外私人投資人——其中尤其包括透過開曼群島等離岸金融中心運作的避險基金——成為美國政府債務的邊際買家。圖茲寫道:「開曼群島很重要,因為它們是大量避險基金的離岸基地。而自2010年代以來,正是避險基金成為美國政府債務需求的重要來源。」他並指出,彭博的崔西·艾洛維已經描繪出美債市場中私人投資人的崛起。
其中的諷刺並不隱晦。德魯肯米勒幫助打造的全球宏觀產業——那個以押注各國政府聞名的產業——如今正在為這個曾經被它檢驗財政可信度的政府提供融資。而且,工具也隨著玩家改變而改變。德魯肯米勒那一代人會直接對貨幣與利率建立方向性部位;如今的避險基金則越來越多透過基差交易參與美債市場:利用現券與期貨合約之間的價差,並運用大量槓桿。
圖茲引用紐約聯邦準備銀行的一項分析指出,截至2025年9月,避險基金持有的美國公債多頭曝險達2.4兆美元,超過共同基金與美國特許存款機構的持有量。曝險總額最大的50檔基金,合計約占總量的90%。整體基差交易規模約為8300億美元,接近2020年初高峰的兩倍。
這類資本若快速移動,先例就是2020年3月:當時槓桿部位的迅速解除,導致美債市場流動性崩解到需要聯準會出手干預的程度。如今的曝險規模已大得多。
宏觀上的諷刺
這使得德魯肯米勒「讓債券市場發聲」的主張,變得更為複雜。他的警告首先是一個財政層面的提醒:長債反映的是通膨、成長預期、財政供給,以及政府是否有意願面對赤字的信心。若削弱這個訊號,他主張,只會延後削減初級赤字所需的政治對抗。德魯肯米勒以一種多少帶有明顯感的語氣寫道,而這種語氣如今也常被視為 AI 文字的標誌:「如果30年期債券必須以5.5%交易才清得掉,那不是危機。那是一張帳單。」
但市場價格也反映市場結構。長期殖利率的變動,可能是對財政可信度的公投,也可能反映通膨預期,或是槓桿部位如何融資、避險與分配的結果。通常三者兼有。若財政部把一般的殖利率上升視為緊急狀況,可能會讓投資人懷疑它對價格發現的承諾;若它忽視如今吸收大量政府債務的脆弱架構中真正的壓力,則可能讓流動性問題演變成無序平倉。
貝森特的任務,是證明財政部知道兩者的差別。但這個設局中還有一層德魯肯米勒本人未曾承認的諷刺:如今對長期殖利率施壓的投資人,在結構上,正是貝森特職業生涯中曾經扮演的那類角色。
希爾森拉斯說,這個情勢「有歷史的回聲」,但歷史從來不是思考當下的完美框架。他說,1992年的英格蘭銀行是在捍衛一個市場認為無法成立的匯率;而這一次,貝森特是在捍衛一個市場認為無法成立的美債價格。
他補充說,貨幣與美債本就有些像蘋果與橘子;但「問題也許會更深層,因為市場似乎正開始意識到,美國財政政策是不可持續的。」他表示,這正是德魯肯米勒現在拋出的問題:美國是否願意面對一個連自己的債權人都開始懷疑的財政位置。
談到文章寫作中使用 AI 一事時,希爾森拉斯表示自己並不特別在意,因為他認為德魯肯米勒提出了幾個「很精彩」的觀點,而且最終是由他本人署名。
「好消息是,如果你認真面對這些問題,其實是可以解決的,」希爾森拉斯說。「問題在於——西班牙、義大利或希臘的人都會告訴你——如果讓市場替你強行解決,代價會痛得多。」
本報導中,《財富》記者使用生成式 AI 作為研究工具。編輯在發表前已核實資訊準確性。
本文最初刊載於 Fortune.com

