承諾已兌現、也有落空——馬科斯 Jr. 經濟承諾的混合評價
重點速覽
- •2025 年個人貧窮發生率由 2023 年的 15.5% 降至 9.7%,使政府在減貧目標上超前。
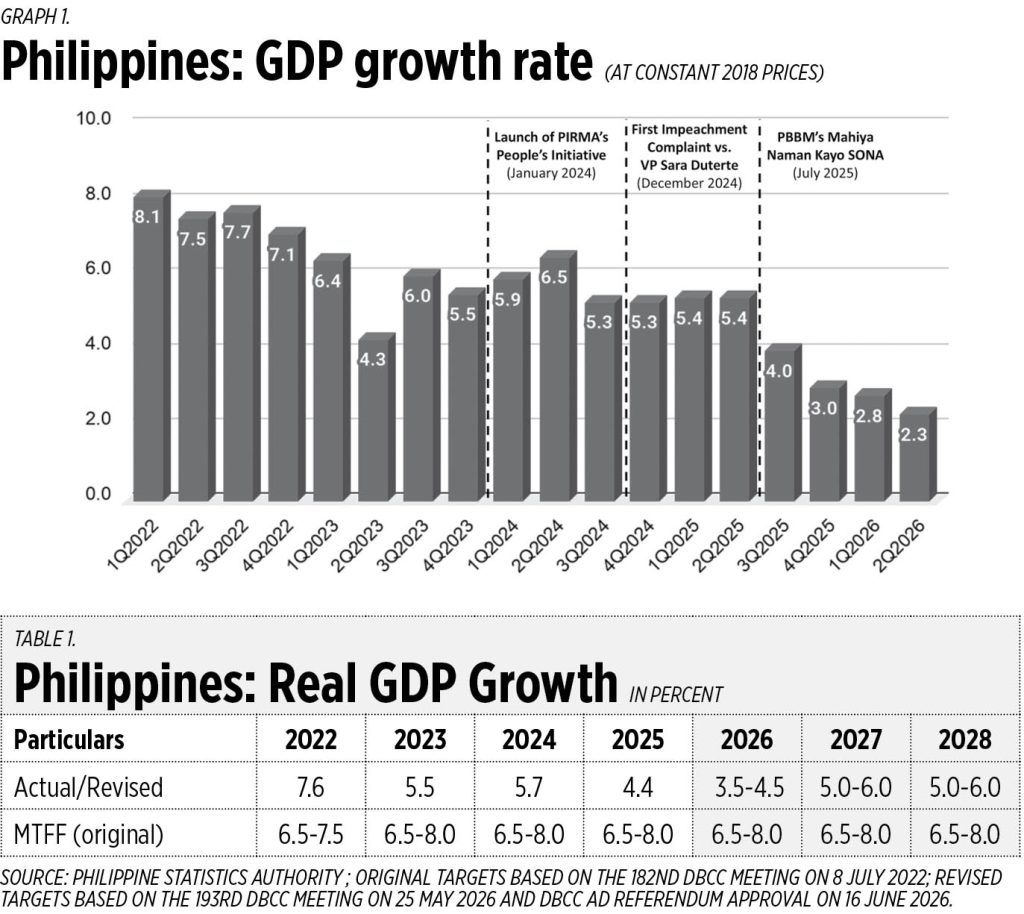
- •經濟成長隨時間放緩,從 2022 年第一季的 8.1% 降至 2026 年第二季的 2.3%。
- •政府未能達成財政整頓目標,債務、赤字與利息支出都比原計畫更差。
- •截至 2026 年 6 月底,國家政府債務創下 P19.07 兆紀錄,預計到 2028 年利息支出將吸收 22.4% 的收入。
- •基礎建設支出在任期前半段達到 GDP 的 5% 至 6% 目標,但 Diokno 指出,執行不佳與貪腐疑慮削弱了支出品質。
在 BusinessWorld 的一篇專欄中,經濟學家 Benjamin E. Diokno 針對 Ferdinand Marcos Jr. 政府的五項經濟承諾進行評估,結論是表現好壞參半。
在菲律賓政治中,總統候選人很容易承諾繁榮。相較之下,執政則會檢驗這種繁榮究竟有多少能在財政算術面前站得住腳。因此,最重要的承諾並不是競選期間的華麗說法,而是當當選總統看過帳冊、組成內閣,並開始在繼承而來的條件下治理國家之後所作出的承諾。
五項經濟承諾
在疫情之後、以及疫情留下的財政損害之後就任的 Marcos 總統,曾提出五項經濟承諾,如今可據以檢驗其政府表現:
- 菲律賓經濟將在 2023 至 2028 年間,以可持續且快速的 6.5% 至 8% 成長。
- 到任期結束時,貧窮發生率將降至個位數,亦即到 2028 年降至 9% 或更低。
- 國家政府債務占 GDP 比率將在 2028 年降至 51.1%,低於 2022 年的 61.8%;財政赤字占 GDP 比率則將由 2022 年的 -7.6% 收窄至 2028 年的 -3%。COVID-19 疫情前,債務占 GDP 比率為 39.6%。這兩項目標是財政整頓計畫的核心。
- 透過將公共基礎建設投資維持在 GDP 的 5% 至 6%,確保高品質公共支出——這正是 Build Better More 計畫的核心,也是前一屆政府 Build, Build, Build 計畫的延續。
- 將 2022 至 2028 年間的失業率降至約 4% 至 5%,並每年創造 100 萬個工作機會。
結論:好壞參半
經濟成長
政府起步強勁,Marcos 上任首年產出即超過目標。然而,隨時間推移,成長明顯放緩:由 2022 年第一季的 8.1% 降至 2026 年第二季的 2.3%。這種放緩很重要,因為成長是支撐就業、稅收與政府在不過度依賴借貸情況下提供公共服務的基礎。政府對 2026 年全年 3.5% 至 4.5%、以及 2027-28 年全年 5% 至 6% 的成長預測,如今看起來更像是樂觀期待,而非務實判斷。評等:3.0(通過)。
減貧
降低貧窮是政府最強的政績主張。Marcos 承諾將貧窮發生率降至個位數,甚至在 2028 年前降到 9% 或更低,而在這項指標上,他的進度超前。根據菲律賓統計局的《家庭收入與支出調查》,個人貧窮發生率在 2025 年降至 9.7%,低於 2023 年的 15.5%。
這一降幅使低於貧窮線的人數由 2023 年的 17.5 百萬減少至 2025 年的 11.1 百萬。2025 年全國貧窮線為每個五口之家每月 P14,634,約合每人每天 P97。評等:1.0(優秀)。
財政整頓
財政整頓的故事則較為黯淡。政府原本承諾同時降低債務占 GDP 比率與財政赤字占 GDP 比率,但兩項都未達標。最初目標是到 2028 年將債務降至 GDP 的 51.1%;修正後目標已變為 64.2%。自 2024 年以來,實際路徑持續落後於中期財政框架。
赤字也呈現相同模式。2023 年時尚接近計畫,但自 2024 年起,實際赤字便逐步高於目標路徑。
截至 2026 年 6 月底,國家政府債務創下 P19.07 兆的紀錄,其中 P12.84 兆為國內債務、P6.23 兆為外債。這不代表危機,但已構成愈來愈昂貴的限制。在擬議的 2027 年預算中,P1.1 兆、亦即總支出的 15.5%,被編列用於債務負擔,這些資金原本可用於基礎建設、醫療、教育與社會保護。
利息支出讓警訊更為明確。隨著成長放緩威脅稅收、全球不確定性又可能使借貸成本維持高位,利息支出占收入比重正持續上升。到 2028 年,利息支出預計將吸收 22.4% 的收入,幾乎是原計畫 12.5% 的兩倍。因此,財政整頓需要更高急迫性,而不是進一步拖延。評等:4.0(條件性失敗)。
在財政紀律的三項測試——債務、赤字與利息支出——上,政府都偏離了軌道。雖然仍有時間修正偏差,但拖延越久,調整就會越痛苦。評等:4.0(條件性失敗)。
公共支出品質
基礎建設一案相對明確。數十年投資不足後,菲律賓在 ASEAN-5 同儕——印尼、馬來西亞、泰國與新加坡——之後仍然落後。過去半個世紀,該國用於公共基礎建設的支出僅約占 GDP 的 2%,對於一個希望加快成長並在區域內競爭的經濟體而言,這遠遠不夠。因此,將支出提高至 GDP 的 5% 至 6% 是合理目標,先是在 Build, Build, Build 之下,如今則是在 Build Better More 之下。
道路、橋樑、鐵路與機場不只是裝飾品;它們是商業運作的基礎設施。政府在任期前半段確實達到了 5% 至 6% 的支出目標。問題在於品質。資本預算中太多部分似乎被錯置、管理不善,或因貪腐而流失。
政府的回應是將公共建設預算縮減至 2027 年 GDP 的 4.03% 與 2028 年的 3.96%。Diokno 認為,這是錯誤的解方。面對貪腐,應以更好的採購、更強的執行、更高的透明度與可置信的懲罰來應對,而不是減少投資。菲律賓需要更乾淨的基礎建設支出,而不是更小的雄心。
在 Marcos Jr. 政府前 3 年,實際基礎建設支出占 GDP 比重仍在目標範圍內;但有多少真正轉化為實體建設,仍不清楚。2026-28 年的規劃支出令人失望地偏低,但仍高於歷史平均。評等:3.0(通過)。
就業創造
在減貧之後,就業仍是這份政績中最站得住腳的一部分。將失業率維持在 4% 至 5% 的目標是可達成的,每年創造 100 萬個工作機會也仍有可能。不過,風險正逐步累積:成長走弱可能壓縮微型、小型與中型企業;高於通膨與生產力增幅的薪資上調可能放慢招募;而戰爭、貿易緊張等全球不確定性,可能減少海外菲律賓勞工的派遣。
就業市場最終仍取決於經濟成長。隨著 2025 年產出放緩,失業率上升。因此,要持續創造工作,不僅需要勞動市場方案,更需要更強勁的經濟。評等:2.0(良好)。
結語
這份成績單並不均衡。Marcos 總統可以宣稱在減貧方面取得實質進展,在就業方面也大致可辯護;但成長已趨疲弱,財政整頓持續未達標,而基礎建設政策則因執行不佳與貪腐疑慮而受挫。重點不在於原先的經濟承諾有何不當,而在於如今它們需要更艱難的選擇:更快的成長、更乾淨的公共支出,以及更可信地回歸財政紀律。
Benjamin E. Diokno 為經濟學家、經濟學榮休教授,以及菲律賓中央銀行(Bangko Sentral ng Pilipinas)貨幣委員會成員。他曾在三屆政府(Corazon Aquino、Joseph Estrada 與 Rodrigo Duterte)下擔任預算與管理部長,並於 2019 至 2022 年擔任貨幣委員會主席及 BSP 總裁,且於 2022 至 2024 年在 Ferdinand Marcos, Jr. 政府中擔任財政部長。
Source: BusinessWorld

