加密貨幣的世代採用差異:年輕美國人在持有、信任與使用程度上領先
重點速覽
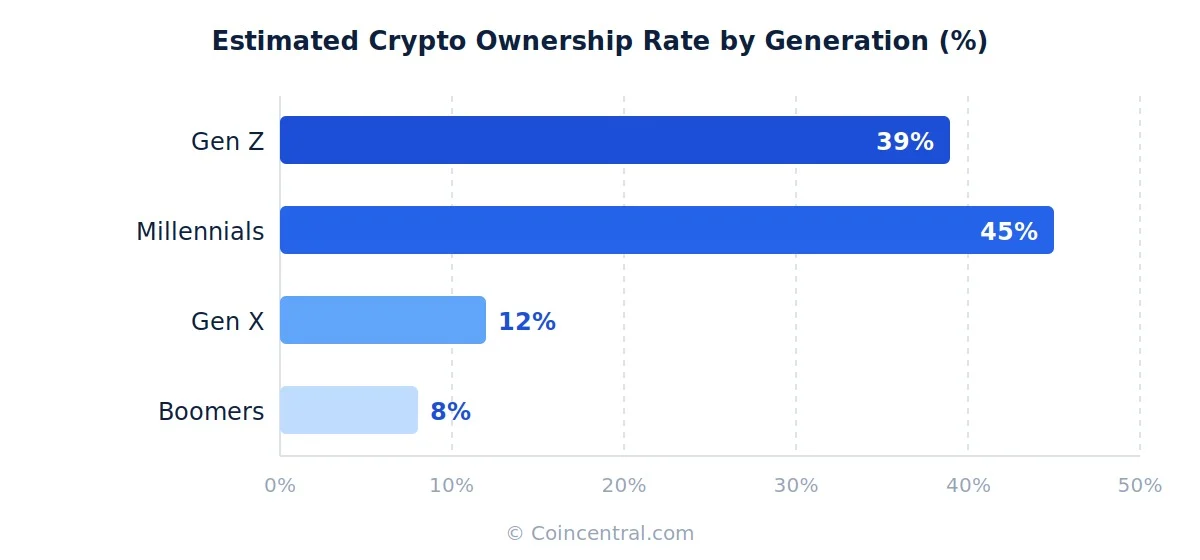
- •根據Coinbase,美國千禧世代與Z世代成年人的加密貨幣持有率分別為45%與39%,嬰兒潮世代僅約5%至10%。
- •OKX於2026年1月贊助的調查發現,40%的Z世代與41%的千禧世代對加密平台有信心,嬰兒潮世代僅為9%。
- •Cerulli Associates預測,至2045年將有84.4兆美元從嬰兒潮世代及更早的世代傳遞給年輕繼承人,分析估計其中1,600億至2,250億美元可能流入加密貨幣市場。
- •各世代投資方式各異:Z世代偏好迷因幣、NFT與社群媒體驅動的交易,千禧世代長期持有比特幣與以太坊,嬰兒潮世代則主要透過ETF與託管方案投資比特幣。
- •一項2025年針對208名美國成年人的同行評審研究發現,盡責性與宜人性都會降低加密貨幣投資意願,年齡則獨立地降低意願,而男性投資加密貨幣的可能性仍是女性的三倍以上。
美國人對加密貨幣的態度在世代之間呈現明顯分歧,且差距持續擴大。一項又一項的調查都指向同一方向:年輕投資人比他們的父母和祖父母更可能持有、信任並積極使用加密貨幣。
以下發現彙整自2023年至2026年1月間發布的調查與研究數據——來自Coinbase、OKX、YouGov、Pew Research Center、Cerulli Associates、Vanguard、FINRA,以及一項2025年發表的同行評審學術研究。這些數據共同描繪了誰持有加密貨幣、為何持有、投資金額多少,以及即將到來的數兆美元財富轉移對數位資產市場可能意味著什麼。
本文使用的世代定義:Z世代(1997–2012年出生)、千禧世代(1981–1996年出生)、X世代(1965–1980年出生)、嬰兒潮世代(1946–1964年出生)。
持有率:陡峭的世代梯度
所有主要調查中最一致的發現是:年輕世代持有加密貨幣的比例遠高於年長世代。
Coinbase估計,美國45%的千禧世代與39%的Z世代成年人持有某種形式的加密貨幣。X世代約為10%至15%,嬰兒潮世代則僅為5%至10%。
YouGov在2025年的數據提供了鮮明對比:42%的Z世代投資人持有加密貨幣,但僅有11%持有退休帳戶。此一差距反映出這個世代在累積財富方式上的根本不同。
Pew Research發現,18至29歲的成年人中有28%曾投資、交易或使用加密貨幣,而50歲以上者僅為8%——比例超過三比一。
根據CoinCentral彙整的五項主要調查,千禧世代的加密貨幣採用率平均為嬰兒潮世代的五倍。即使是最保守的個別調查估計,比例也不低於3.5比1。
進場方式也因世代而異。Z世代通常透過遊戲、NFT和社群媒體接觸加密貨幣。千禧世代多半透過交易所直接進場。嬰兒潮世代則日益透過理財顧問或比特幣ETF進場——尤其自SEC於2024年1月批准現貨比特幣ETF之後,這條途徑以年長投資人熟悉的證券帳戶形式包裝比特幣。這些進場方式也對應到各世代進場後的持倉:Z世代的社群驅動式發現與其對迷因幣、NFT和遊戲代幣的偏好相符,而嬰兒潮世代在顧問引導下的進場,則與其偏好託管方案和ETF而非自行管理錢包的傾向一致。
資料來源:Coinbase、YouGov(2025)、Pew Research(2023),以及CoinCentral彙整的多項調查。區間反映各調查間的差異。
對加密平台的信任與信心
持有加密貨幣與信任保管它的平台是兩回事。OKX於2026年1月贊助、共有1,000人參與的一項調查,衡量了各世代對加密平台的信心程度。
約40%的Z世代受訪者與41%的千禧世代表示對加密平台有信心。X世代為27%,嬰兒潮世代則僅為9%。
按年比較的數據顯示,年輕族群的信心上升最快。2025年至2026年間,36%的Z世代表示對加密貨幣的信任有所增加,千禧世代為34%。X世代僅16%,嬰兒潮世代僅6%。
年輕投資人表示,全天候的可及性和易於使用的應用程式是他們信心的主要原因。年長投資人則指出安全疑慮,以及缺乏像FDIC保險這類消費者保障——該保險為每位存款人在每家銀行的存款提供最高25萬美元的保障,但並不涵蓋加密貨幣資產。
Forbes的報導發現,半數年輕的富裕投資人曾考慮更換——或已更換——不支持加密貨幣投資的理財顧問。
同時,71%的嬰兒潮世代認為銀行將繼續是金融體系的主要組成部分。相較之下,超過半數的Z世代受訪者預期銀行最終會被加密貨幣超越。
資料來源:OKX贊助調查,2026年1月(n=1,000)。按年比較的信任數據涵蓋2025至2026年。
大規模財富轉移與加密貨幣
加密貨幣市場最大的潛在變化,可能不是來自新的散戶投資人,而是來自從嬰兒潮世代移轉至年輕、對加密貨幣友善的世代手中的繼承財富。
Cerulli Associates預測,至2045年將有84.4兆美元從嬰兒潮世代及更早的世代傳遞給年輕繼承人。單是嬰兒潮世代預計就將轉移53兆美元,而沉默世代在未來十年預計將貢獻約16兆美元。
截至2023年第二季,嬰兒潮世代及更年長的美國人持有95.6兆美元的財富——約佔美國所有家庭財富的三分之二,儘管他們僅佔成年人口不到三分之一。千禧世代及更年輕的世代合計僅持有8.3兆美元,約佔總額的5.7%:整體而言比嬰兒潮世代少約11.5倍,按人均計算則少約15.5倍。
CoinCentral的分析估計,如果財富轉移在今日發生,將有1,600億至2,250億美元流入加密貨幣市場,此估算基於年輕世代3.5至5倍的較高採用率。若在20年的轉移期間內攤開,相當於整個加密貨幣市場每天約2,000萬至2,800萬美元的買盤壓力。
在此,時間點與規模同樣重要:由於Cerulli的預測涵蓋至2045年,財富轉移所產生的加密貨幣需求將在二十年間逐步累積,而非一次到位。
BNY Mellon的一項調查發現,年輕的富裕投資人平均將投資組合的5%配置於加密貨幣,而北美家族辦公室僅為1%。隨著財富移轉到年輕人手中,這種配置差距可能帶動大規模需求。
然而,這場財富轉移不會平均惠及所有年輕美國人。Cerulli估計,所有轉移中有42%將來自財富排名前1.5%的家庭。賓州大學的研究發現,收入前5%的家庭獲得的遺產,比收入後80%的家庭多四至十二倍。聯準會的一項研究發現,近期獲得遺產者平均收到46,200美元,遠低於他們原本預期的72,200美元。對財富位於後半段的人而言,差距甚至更大。
資料來源:聯準會消費者財務調查(3年第二季)、Cerulli Associates、Coldwell Banker。X世代的數字是以美國家庭總財富146兆美元減去其他世代推算得出。
加密貨幣投資中的人格特質、年齡與性別
一項發表於《Personality and Individual Differences》的同行評審研究(Honold與Oh,2025)調查了208名美國成年人,以探討人格特質如何預測投資加密貨幣的意願。
研究人員聚焦於「五大人格模型」中的三項特質——對新經驗的開放性、盡責性與宜人性——並檢視年齡與性別的角色。
盡責性與加密貨幣投資意願呈現最強的負相關。在該特質上得分高的人傾向於謹慎規劃、迴避風險,並偏好穩定、受監管的投資;加密貨幣的波動性使他們卻步。
宜人性同樣預測較低的投資意願。高度宜人的人傾向於順應社會規範,以及對投機市場普遍存在的懷疑態度,而加密貨幣波動劇烈且大體不受監管的特性與他們的偏好相悖。
對經驗的開放性原本被預期會預測較高的投資意願,但其效應在本研究中未達統計顯著性。
年齡是一個強而有力的獨立預測因子:無論人格測驗得分如何,年長的受訪者投資加密貨幣的意願都明顯較低。
性別則以特定方式調節年齡與投資意願的關係。男性對加密貨幣的熱情隨年齡下降的幅度比女性更陡峭,女性則在各年齡層呈現較一致的模式。整體而言,男性投資加密貨幣的可能性仍是女性的三倍以上——此差距與男性投資人較高的財務風險承受度和過度自信有關。
綜合來看,這些發現顯示世代差距不僅僅是接觸程度或熟悉度的問題:性格特質與年齡各自對誰願意投資具有獨立的影響力。
資料來源:Honold, S.E. 與 Oh, N.(2025),《Personality and Individual Differences》。調查208名美國受訪者,數據於2024年5月收集。
各世代如何投資加密貨幣
各世代不僅持有的加密貨幣數量不同,使用方式也截然不同,涉及的資產、平台與目標各異。
Z世代交易頻繁並追逐潮流,偏好迷因幣、NFT、遊戲代幣和山寨幣。他們的投資決策受Discord、Reddit和TikTok上的社群影響;對這個群體中的許多人而言,持有特定代幣既是財務選擇,也是文化認同的表達。
FINRA與CFA的一項調查發現,44%的Z世代投資人以加密貨幣開始其投資之路——領先個股的32%與共同基金的21%。同一研究發現,Z世代投入加密貨幣的金額中位數為1,000美元,約為該世代總投資持倉中位數4,000美元的四分之一。
千禧世代的眼光更長遠,將比特幣與以太坊作為核心持倉,並選擇性配置DeFi協議、質押與山寨幣。經歷過2008年金融危機以及多輪加密貨幣市場下跌後,他們在長期持倉與戰術性參與之間取得平衡。
Investopedia的一項調查發現,38%的千禧世代持有加密貨幣投資,37%持有個股——接近均等的比例顯示加密貨幣在這個世代中已成為主流。
嬰兒潮世代幾乎完全專注於比特幣。他們的主要目標財富保值與對抗通膨,而非投機或收益,且大多偏好託管方案或ETF,而非自行管理私人錢包。他們進入加密貨幣的動機根源於經濟務實,而非意識形態。
金融素養在各群體之間差異甚大。Investopedia的一項調查發現,69%的千禧世代自稱對數位貨幣有中級至高級的理解,嬰兒潮世代僅為23%。
資料來源:FINRA/CFA Z世代投資人調查;Investopedia世代調查;CoinCentral對JPMorganChase Institute、Digitap及調查數據的分析。
退休儲蓄:Z世代起步更早
儘管債務與生活成本高漲,Z世代的退休儲蓄起步比任何先前的世代都早——這與常見的財務困頓敘事相比,呈現出更複雜的面貌。
JPMorganChase Institute的研究發現,2024年有超過三分之一的25歲年輕人在滿22歲後曾將資金投入投資帳戶,高於2015年的僅6%——這是年輕成年人投資行為的重大轉變。
Z世代勞工平均在24歲開始為退休儲蓄;嬰兒潮世代平均在34歲。這十年的領先讓Z世代在複利增長上具有可觀的優勢。
根據Investopedia,Z世代勞工的平均401(k)餘額已達13,500美元。研究人員將此部分歸因於對社會安全制度信任的下降,各項預測顯示該制度可能在2034年前面臨資金短缺。僅5%的Z世代受訪者預期社會安全制度將是其退休收入的主要來源,58%的Z世代與千禧世代受訪者表示計劃改為依靠個人退休帳戶。
Vanguard的預測顯示,Z世代按計劃退休的可能性最高。約47%的Z世代受訪者表示預期在退休後維持目前的生活方式,千禧世代為42%,X世代為41%,嬰兒潮世代為40%——這一發現與Z世代財務上毫無準備的普遍印象相反。他們更早的起步,以及跨多重資產類別(包括加密貨幣)投資的意願,可能為他們帶來結構性的長期優勢。
資料來源:Vanguard退休預測;Investopedia(2026);JPMorganChase Institute;Transamerica Institute調查。千禧世代與X世代的起始年齡為近似值。
這些數據對加密貨幣市場的意義
這些世代數據指向同一方向:隨著財富在世代之間移轉,加密貨幣的採用將持續增長。當嬰兒潮世代將資產傳遞給千禧世代與Z世代時,更多資金可能流入數位資產市場。即使以數兆美元計的資產配置出現小幅轉變,也可能以散戶買盤壓力無法解釋的規模重塑加密貨幣市場的動態。
學術研究證實,年輕投資人受加密貨幣吸引的原因兼具心理與經濟層面:對傳統金融機構的信任較低、對數位工具更為熟悉,以及對市場波動的承受度更高。這些因素都不會快速改變。
與此同時,透過受監管的ETF產品進入加密貨幣的嬰兒潮世代帶來了穩定的需求型態。他們專注於財富保值而非投機的買入持有策略,塑造出與Z世代高頻交易者不同的買家類型。嬰兒潮世代也在間接推動監管機構為數位資產制定更明確的規則;他們對消費者保障與監督的需求,正協助讓這項資產類別在監管構與機構投資人眼中獲得正當性。
結果是一個由相互競爭的力量所塑造的市場。Z世代帶來波動性與文化活力,千禧世代注入基礎設施與長期資金,嬰兒潮世代則帶來正當性與監管壓力。每個世代都以不同的方式塑造著加密貨幣的市場結構。
對加密貨幣公司而言,這些數據也顯示沒有任何單一產品能同時服務這三個群體。Z世代想要社交功能、社群工具和遊戲化體驗。千禧世代想要DeFi、質押、收益產品和透明的開發者社群。嬰兒潮世代想要簡單易用、受監管的託管機構和電話支援。能夠理解這些差異並據此打造產品的公司,最能在世代財富持續轉移之際搶下最大的市場份額。這場轉變已經展開。
這場轉變推進的速度,可以用前述數據已建立的基準來衡量:例如OKX的2025至2026年按年信任度比較、嬰兒潮世代透過受監管ETF產品進場的速度,以及對照Cerulli至2045年84.4兆美元預測所追蹤的轉移總額。每一項都為世代變遷的進展程度提供了事實性的衡量標準。
資料來源
Coinbase. America's Crypto Landscape: Generational Adoption Rates.
Cerulli Associates. U.S. High-Net-Worth and Ultra-High-Net-Worth Markets 2023: The Great Wealth Transfer.
Pew Research Center (2023). Majority of Americans Aren't Confident in the Safety and Reliability of Cryptocurrency.
OKX / Leibowitz, C., Feldstein, J. and Walker, A. (2026). "Generation Z trusts crypto while saving money in 401(k) plans." The Hill.
YouGov for Coinbase (2025). Gen Z Crypto vs. Retirement Ownership Survey.

