CoreWeave 股價大漲,8.46 億美元利息支出加深虧損
重點速覽
- •第三季營收突破 37 億美元,年增 168%,積壓訂單膨脹至 1,320 億美元,使 CoreWeave 以合約業務規模成為最大的 neocloud 公司。
- •調整後 EBITDA 大增 62% 至 23 億美元,調整後營業利益升至 3.79 億美元,但公司仍錄得 5.29 億美元調整後淨虧損,管理層預期達到損益兩平前虧損將持續。
- •本季折舊與攤銷攀升至超過 18.8 億美元,佔營收逾半,前九個月則超過 44 億美元,同期營收為 83 億美元。
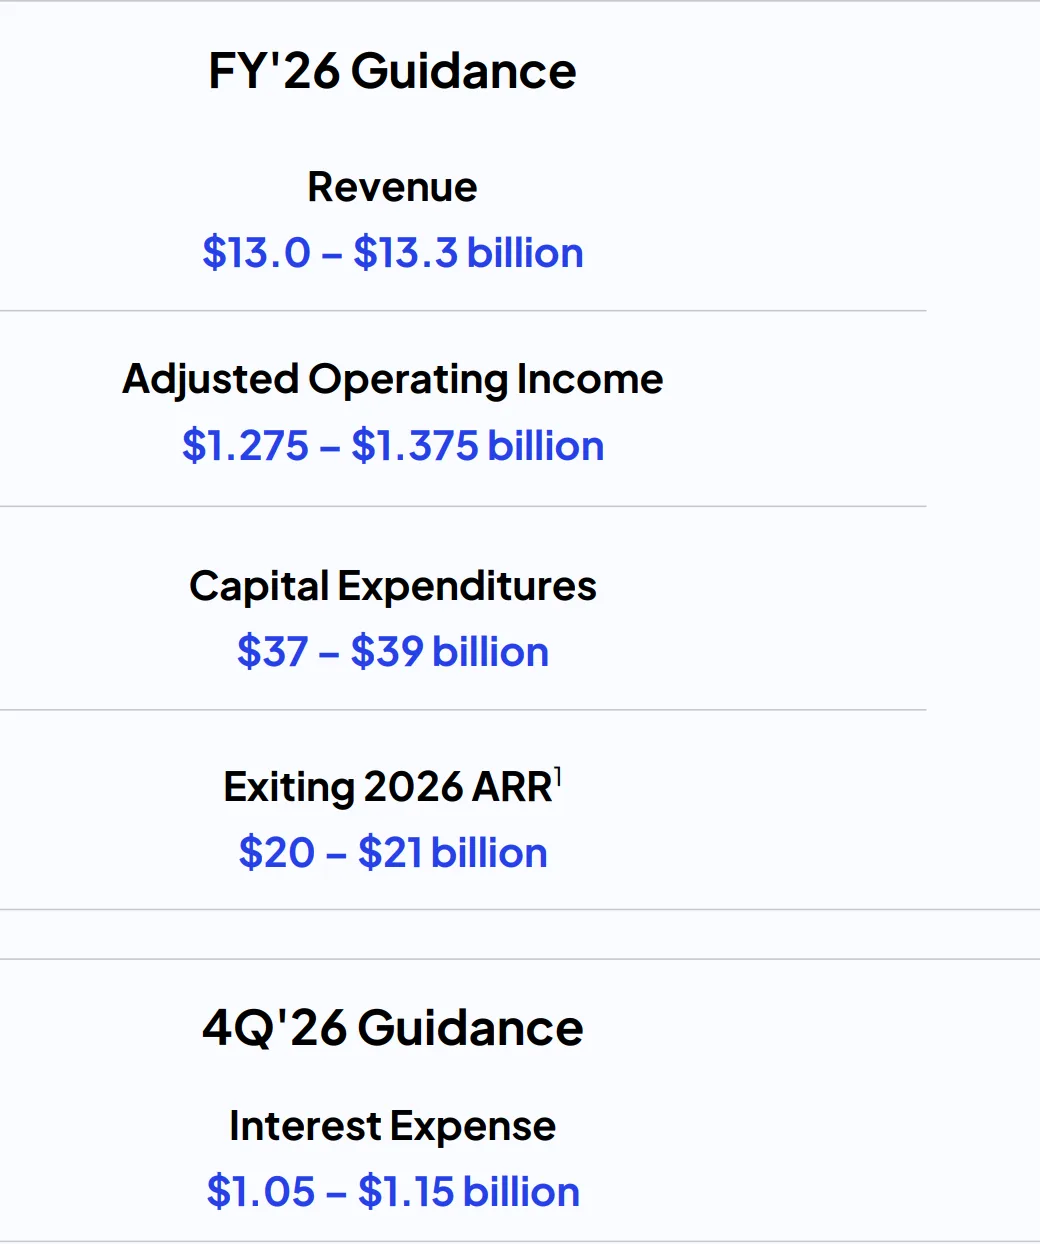
- •CoreWeave 將全年資本支出指引上調至 370 億至 390 億美元,高於先前 350 億至 390 億美元的區間,凸顯其 AI 雲端建設的資本密集特性。
- •利息支出本季超過 8.46 億美元,年初至今達 20 億美元,隨著債券殖利率上升,第四季利息支出指引為 10.5 億至 11.5 億美元。
CoreWeave 公布第三季財報後,股價在盤後交易大漲逾 7%,這份財報深入揭露了其業務狀況,顯示公司高速成長的同時,折舊費用飆升、利息支出持續攀升。CRWV 升至 56.6 美元,自本月低點 40 美元溫和反彈。這份財報發布之際,這家 neocloud 領導者正面臨包括債券殖利率飆升在內的重大挑戰,並顯示成本壓力暗示未來恐有更多困難。
需求激增,業績強勁
CRWV 股價反彈,此前公司公布好壞參半的財報。正面來看,CoreWeave 表示第三季營收激增至超過 37 億美元,年增 168%。營收成長來自服務需求上升,積壓訂單——即預期在未來期間轉化為營收的合約業務——飆升至 1,320 億美元,使其成為全球最大的 neocloud 公司。Neocloud 是指專注於 AI、出租 GPU 運算力以供人工智慧工作負載使用的雲端服務商。
公司關鍵獲利指標也有所改善。調整後息稅折舊攤銷前利潤(EBITDA)大增 62% 至 23 億美元,是一項正面訊號。調整後營業利益升至 3.79 億美元。
財報中的警訊
儘管帳面成長強勁,財報仍指向多項隱憂。
第一,公司本季調整後淨虧損擴大至 5.29 億美元,管理層預期在 CoreWeave 達到損益兩平之前,虧損將持續。23 億美元調整後 EBITDA 與 5.29 億美元調整後淨虧損之間的差距,顯示 CoreWeave 的營業獲利有多大的比例被折舊與利息吞噬——這兩個項目將在很大程度上決定公司還需多少時間才能達到管理層所指的損益兩平。
第二,折舊金額龐大,且此趨勢未來可能持續。雖然營收跳升至超過 37 億美元,折舊與攤銷(D&A)成本攀升至超過 18.8 億美元,佔營收逾 50%。今年前九個月,D&A 超過 44 億美元,相較於同期 83 億美元的營收,金額相當可觀。這些數字值得關注,因為部分分析師警告 neocloud 公司未來恐出現資產減值。正面來看,龐大的折舊數字將有助公司降低稅負。
第三,財報顯示公司今年計劃投入更多資本支出。CoreWeave 將指引上調至 370 億至 390 億美元,高於先前 350 億至 390 億美元的區間,詳見其官方展望簡報。這些數字意味著公司未來將需持續大規模支出,凸顯 AI 雲端建設的資本密集特性。
利息支出是另一項不斷加重的負擔,隨著債券殖利率上升,此趨勢可能持續。第三季利息成本跳升至超過 8.46 億美元,今年前九個月達 20 億美元。公司亦計劃在第四季支付 10.5 億至 11.5 億美元的利息。這些指引數字連同上調的資本支出預算,為讀者提供了追蹤未來幾季成本壓力是否緩解或加劇的具體基準。
CoreWeave 的業務還面臨更廣泛的風險,因為投資人持續擔憂人工智慧(AI)泡沫可能破裂。一旦泡沫破裂,CoreWeave 等 neocloud 公司將首當其衝。
CoreWeave 股價分析
日線圖顯示,CRWV 股價過去幾個月處於強烈拋售之中。股價跌至 40.4 美元低點,為數月來最低水準,顯示空頭曾企圖將其推向歷史低點。股價仍低於 63.40 美元的重要支撐位,該水準為去年 12 月與今年 7 月的低點。分析指出,這波回落顯示股價正在形成跌破回測(break-and-retest)型態。
據此判讀,股價可能持續下跌,或將邁向 40 美元的關鍵支撐位。一旦跌破該水準,將指向更多下行空間,潛在目標為 35 美元。
本文僅供資訊參考,不構成財務或投資建議。股價涉及市場風險,公司預測可能與實際結果不同。讀者在做出投資決策前,應自行查閱官方財務揭露文件。
原文由 The Market Periodical 發表。

