儘管存在技術面風險,摩根大通將CoreWeave上調至增持評級,目標價125美元
重點速覽
- •摩根大通預期,有利的GPU定價以及CoreWeave在新雲端領域的地位,將支持股價潛在復甦。
- •CoreWeave公佈第二季營收成長112%,淨營收積壓超過1,040億美元。
- •由於記憶體、GPU和伺服器成本上升,公司計劃今年支出350億至390億美元。
- •CoreWeave最新一季末債務超過290億美元,流通股從IPO時的3.17億股增至4.57億股。
- •該股跌破50日EMA後在67.98美元支撐位附近交易,跌破該水位可能預示進一步跌向50美元。
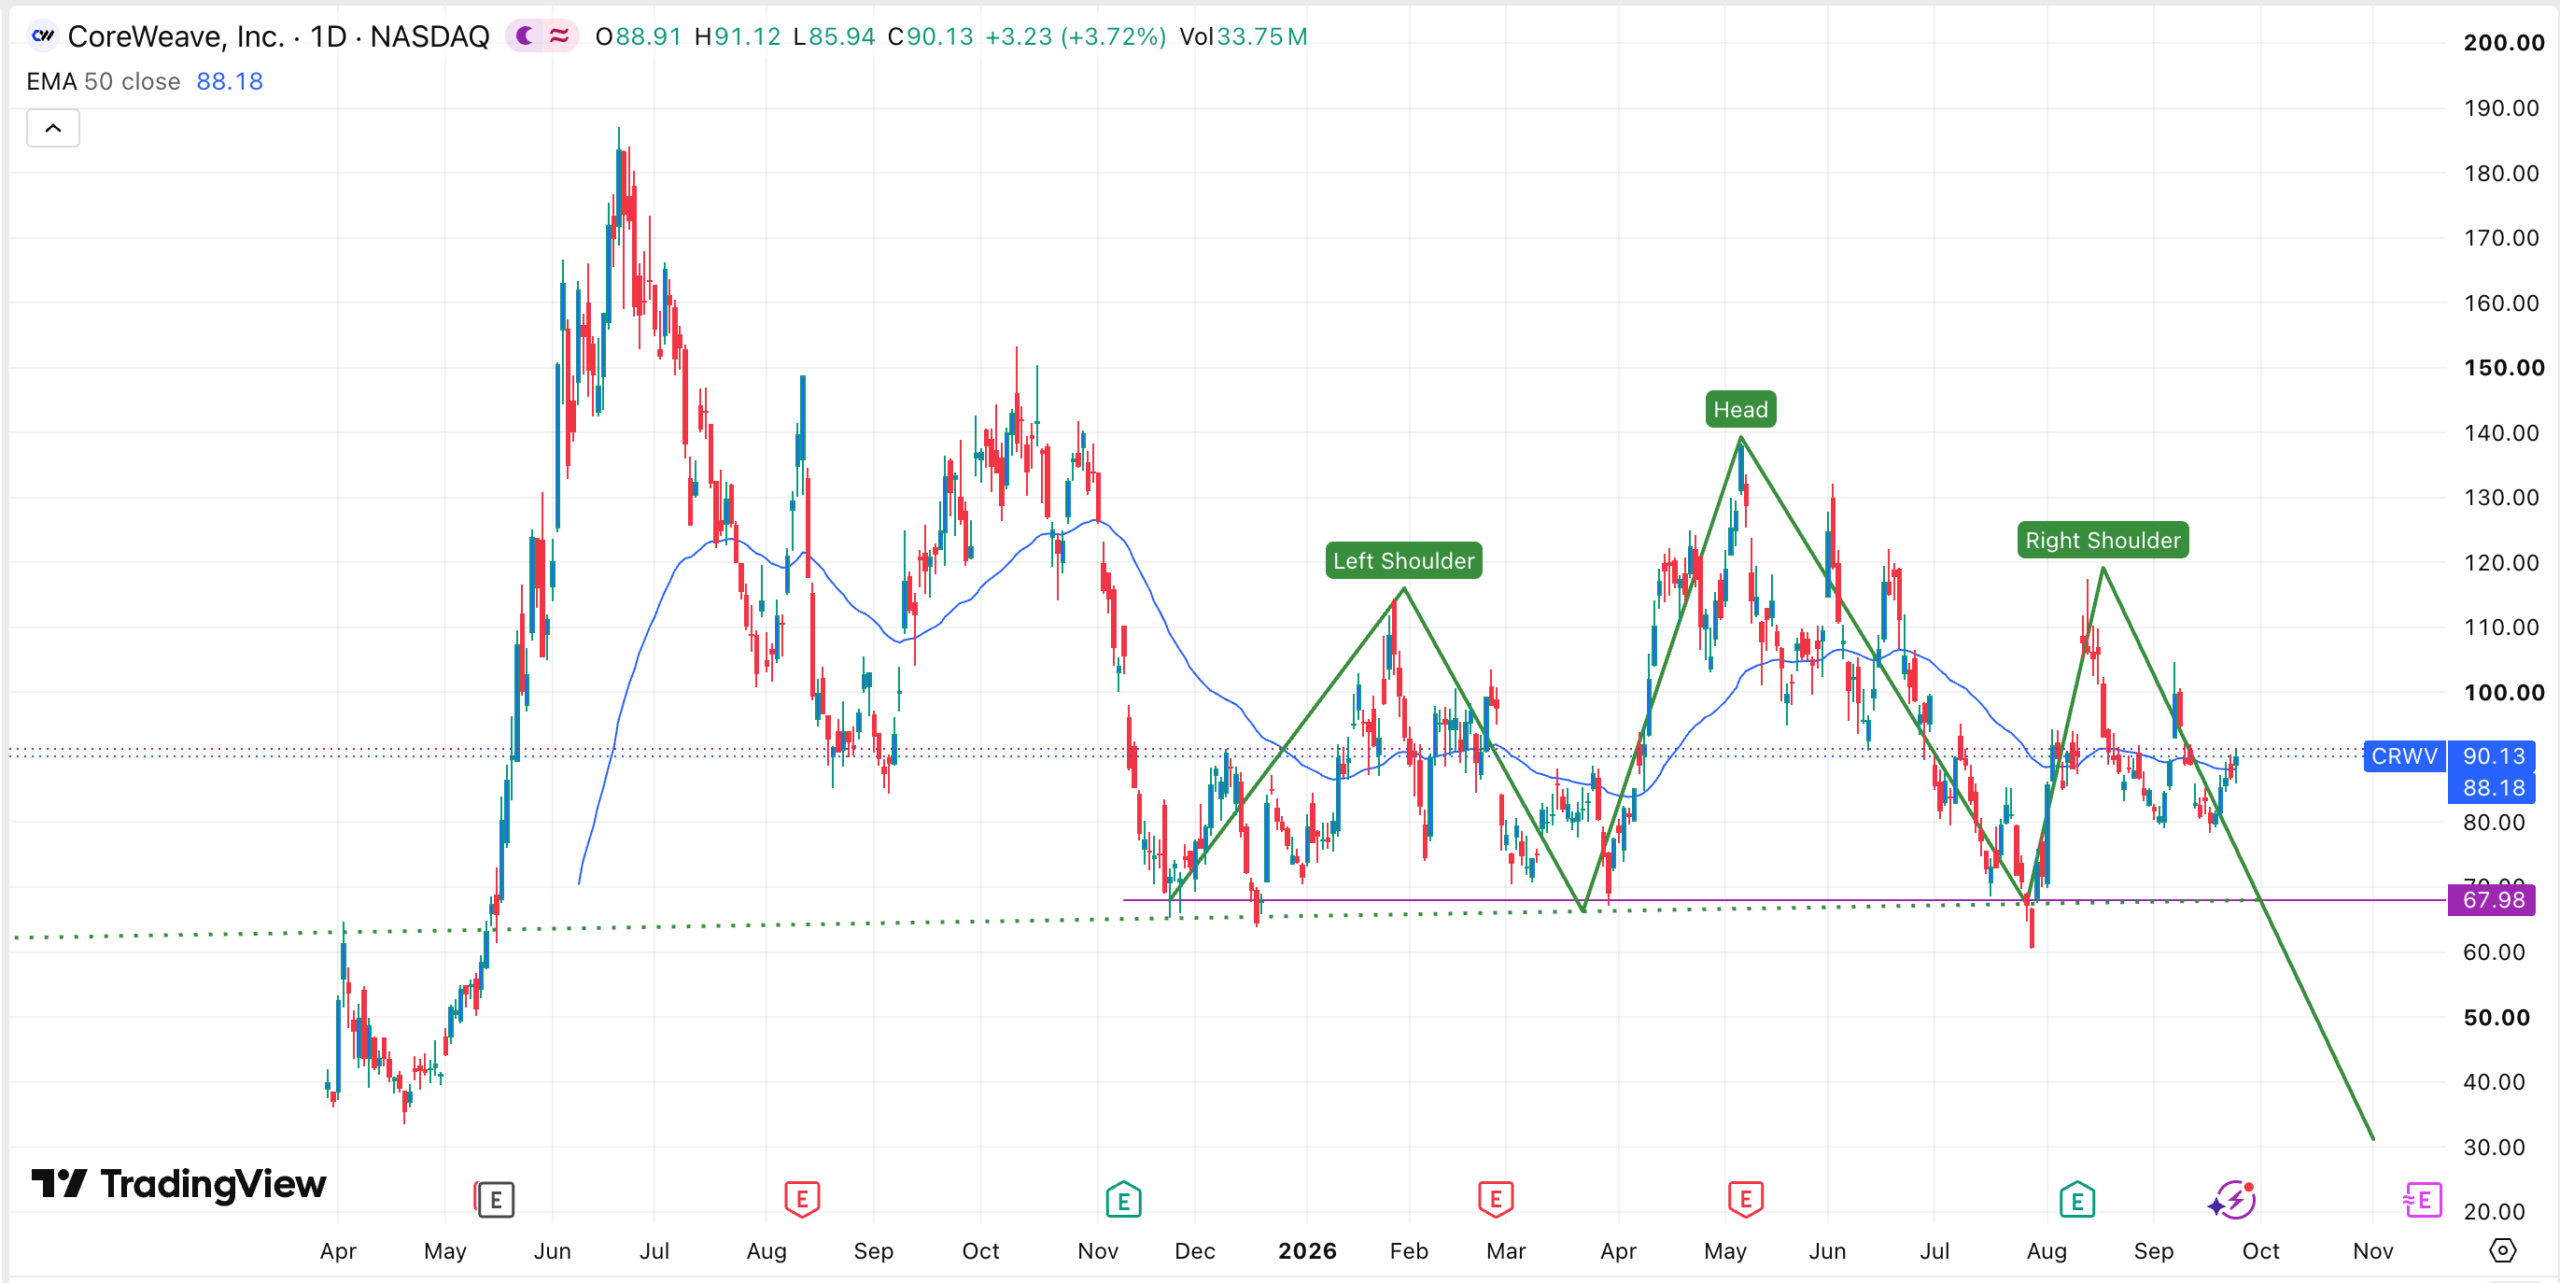
CoreWeave(CRWV)在9月24日收於90.13美元,此前摩根大通(JPMorgan)將這家AI基礎設施公司的評級上調。該行將評級從中性(Neutral)上調至增持(Overweight),並將2027年12月的目標價上調至125美元——較最新收盤價高出約38.7%。
此次上調發生在CoreWeave股價經歷數月劇烈波動之後。CRWV於5月觸及約138.25美元的2026年高點,隨後在夏季大幅回落。近幾個月來,儘管分析師轉趨樂觀,稱讚CoreWeave強勁的市佔率,股價仍持續承壓;與此同時,公司持續公佈快速的營收成長與更具優勢的算力定價。
摩根大通看好定價利多與新雲端領先地位
CRWV在過去幾個月有所回落,但摩根大通的分析師認為股價短期內可能反彈。在一份研究報告中,該行將評級從中性上調至增持,並將目標價從120美元上調至125美元,隱含較目前水準約42%的上行空間。
摩根大通指出多項可能隨時間推升股價的催化因素。其中之一是定價,該行預期定價環境將持續有利;近期數據顯示,AI公司願意投入大量資金租賃GPU。分析師也認為,CoreWeave已在新雲端(neocloud)產業中取得領先地位——這是指專注於GPU、向AI開發商出租原始算力的新興供應商類別,有別於通用雲端平台——超越Nebius和IREN等主要競爭對手。
公司已與Microsoft、OpenAI和Anthropic簽署大型合約。在最近一次財報聲明中,CoreWeave表示其業務持有超過1,060億美元的淨營收積壓——這是衡量已簽約未來營收的指標,已成為AI基礎設施產業需求可見度的關鍵指標。
摩根大通加入了多家已上調CoreWeave預測的大型機構行列。UBS給予買入評級、目標價120美元,Rosenblatt將目標價上調至250美元。Truist Securities和Goldman Sachs的目標價分別為165美元和139美元。儘管市場樂觀,該公司仍維持高額放空部位——顯示許多投資人仍預期股價會隨時間回落。部分華爾街最激進的目標價與持續存在的空頭押注之間的對峙,突顯出市場對AI基礎設施交易的看法仍存在嚴重分歧。
強勁成長伴隨高昂代價
CoreWeave最近的業績顯示,隨著人工智慧熱潮持續升溫,今年的營收成長正在加速。第二季營收激增112%,遠高於公司指引和分析師預期。
營收積壓持續成長,動力來自不同產業的客戶。雖然科技公司仍是最大客戶,CoreWeave也吸引了產業以外的客戶,包括高頻交易(HFT)巨頭Jane Street。這些訂單已將其營收積壓推升至超過1,040億美元。
然而,風險在於這種成長伴隨著代價。CoreWeave計劃今年支出350億至390億美元,高於此前的預測,支出激增的部分原因是記憶體、GPU和伺服器成本持續上升。這些數字突顯出新雲端模式的資本密集特性——供應商必須在積壓合約轉化為營收之前,先對資料中心和硬體投入數十億美元。
結果,CoreWeave的債務規模大幅成長。上一季末其債務超過290億美元,遠高於一年前的水準。股東稀釋也持續發生,流通股總數從去年IPO時的3.17億股急升至4.57億股。管理層如何在融資需求與合約積壓之間取得平衡,將是公司即將發布的財報中的核心議題。
還面臨競爭激烈的產業環境,Nscale和SpaceX等業者正在搶佔部分市佔率。
技術面顯示進一步下行風險
CoreWeave也面臨顯著的技術面風險。該股已形成頭肩頂型態,這是技術分析中常見的偏空反轉訊號。目前股價在重要支撐位67.98美元上方小幅徘徊——該低點曾是去年11月和12月,以及今年3月和7月的底部。
該股也已跌破50日指數移動平均線(EMA)。因此,存在強烈偏空突破的風險,可能跌向50美元。若股價跌破67.98美元的頸線,該情境將獲得確認。
在基本面交錯因素與技術面形勢之間,接下來需要關注的指標是67.98美元關卡能否繼續守住,以及當公司下次發布業績時,摩根大通的定價展望和CoreWeave的支出計劃是否如所述般兌現。
本文僅供資訊參考,不構成財務或投資建議。分析師目標價和技術面預測可能不會實現。
本報告最初由The Market Periodical發布。

