CoreWeave 債券殖利率飆升、泡沫疑慮升高之際,投資人力挺這家 AI「新雲端」巨額債務
重點速覽
- •Chamath Palihapitiya 分享一張顯示 CoreWeave 債券殖利率觸及 15% 的圖表後,該股週三下跌 15.46%,盤後再跌 5.62%,不過週四略有回升。
- •CoreWeave 第二季揭露文件顯示,總債務達 356 億美元、營業租賃負債達 163 億美元,上半年在 46 億美元收入下淨損 14 億美元。
- •該公司持有 1,037 億美元不可取消的剩餘履約義務,其中 41% 排定於 2028 年前支付;投資人 Evan Schlossman 認為這實質上為其借貸提供了擔保。
- •Microsoft 和 OpenAI 是 CoreWeave 的主要客戶,前三大客戶依照付不議合約貢獻第二季 72% 的收入,即使服務未被使用也須付款。
- •Gartner 估計,到 2030 年,80% 的新雲端服務商將因收入無法覆蓋支出而停止獨立營運。
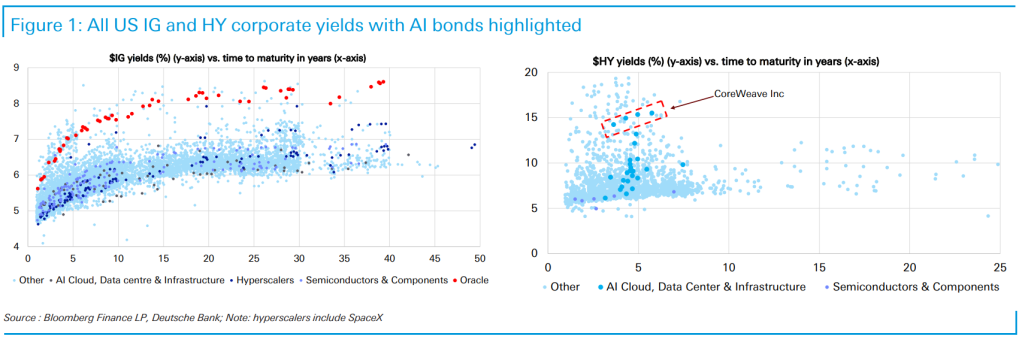
CoreWeave 是一家以債務融資的 AI「新雲端」(neocloud)服務商——專門出租 AI 模型建置與運行所需 GPU 運算算力的新型專業雲端公司之一。在創投投資人 Chamath Palihapitiya 在 X 上發布一張顯示該公司債券殖利率觸及 15% 的圖表後,其股價週三下跌 15.46%,盤後交易再跌 5.62%——這顯示投資人持有其債務要求大幅溢價。Palihapitiya 質問:「AI 基礎建設擴張是否正在催生私募信用泡沫?」(該股週四小幅回升。)
這波跌勢適逢 《金融時報》的專訪刊出,CoreWeave 共同創辦人暨財務負責人 Brannin McBee 在受訪時表示,他還想借更多錢——向保險公司借。他告訴該報,保險業可動用的資本「是無限的」。「說真的,保險這一塊坐擁全世界的錢。」
CoreWeave 的龐大債務過去就曾引發爭議。2025 年,Fortune 的一篇分析檢視其財務後指出,該公司有可能成為「未來 AI 金融風暴的震央」。
AI 服務公司的債務近來也占據新聞版面。Oracle 以「不可抗力」為由向 Blue Owl 發出通知。Blue Owl 是新墨西哥州一座大型資料中心的開發商,Oracle 擔心該設施無法在原定 2028 年上線前完工——這顯示若情勢轉為不利,客戶可能在法律上有權抽身。此外,Gartner 估計,到 2030 年,80% 的新雲端服務商將因收入無法覆蓋支出而停止獨立營運。
但據 Neostellar Capital Corp. 負責人 Evan Schlossman 的說法,批評者錯了。Neostellar 是一家公開交易的創投基金,讓散戶投資人得以參與 IPO 前的新創股權。(Neellar 於 2024 年買入 CoreWeave 2,500 萬美元持股,並於 2025 年第二季出售其中 40%,獲利 1,500 萬美元,詳見其投資人揭露文件。)
CoreWeave 確實背負了龐大的債務與租賃承諾。根據其 第二季財報,該公司營業租賃負債達 163 億美元,總債務達 356 億美元。今年上半年它創造了 46 億美元收入,但營業費用超過銷售額,上半年淨損 14 億美元。
簡單來說:一家不賺錢的公司,要如何償還合計 520 億美元的債務與租賃承諾?
「照付不議」
簡短的答案是:根據其第二季揭露文件,該公司持有 1,037 億美元的「剩餘履約義務」(RPOs),其中 41% 排定於 2028 年前支付給 CoreWeave。Schlossman 告訴 Fortune,這代表 CoreWeave 有能力償還這筆錢。
RPO 是提供服務的協議,公司確信未來會獲得付款——只是營收尚未實現。只有當協議不可取消時,公司才允許揭露這類項目。Schlossman 說,這些是與「信用評等極高客戶」簽訂的「照付不議」(take-or-pay)合約。
照付不議合約要求客戶即使不使用服務也必須付款。CoreWeave 的主要客戶是 Microsoft 和 OpenAI,該公司表示,其前三大客戶(第三名未揭露)貢獻第二季 72% 的收入。
Schlossman 說,Microsoft 破產而讓 CoreWeave 收不到帳款的可能性極低。事實上,根據雙方之間的協議,Microsoft 能退出合約的少數途徑之一,是發生如 Oracle 案例那樣的「不可抗力」事件,導致 CoreWeave 無法交付服務。
這就是 CoreWeave 能夠累積如此多債務的原因。Schlossman 說,貸款方看得到,其信用有來自擁有「第一級資產負債表、為此提供擔保」的企業所簽訂的不可取消 RPO 作為後盾。
CoreWeave 告訴 Fortune:「我們對積壓訂單有信心,它足以覆蓋我們所有的債務義務。」「我們 98% 的收入來自已承諾的照付不議合約。我們將大部分融資結構設計為:由客戶合約產生的現金流償還對應債務,並產生額外的自由現金流。」
「如果出了什麼問題,我認為誰欠你錢將會變得非常重要」
Schlossman 表示,雖然 OpenAI 的資產負債表不如 Microsoft 穩健,但它對Weave 的 RPO 承諾,本身也有 OpenAI 從其他與同等級企業取得的 RPO 作為支撐:「很多這類合約都有其他公司背書。」
他說:「我了解這些錢會怎麼收回來;他們會賺多少;以及與此相關的具體風險是什麼。」
此外,即使 OpenAI 突然消失,它所持有的運算算力合約如今的價值也高於簽訂當時——意味著 CoreWeave 可以把這些產能賣給其他客戶。
Schlossman 也承認,並非 AI 生態系的每個環節都能通過壓力測試。由創投支持、客戶本身也是早期種子輪創投支持的小型公司,可能熬不過市場衰退。他說:「如果出了什麼問題,我認為你會看到,誰欠你錢將會變得非常重要,就像大多數行業一樣。」
「Microsoft 毫不留情,會把 CoreWeave 生吞活剝」
CoreWeave 的批評者不太可能被這套論點說服。Francine McKenna 是會計師兼調查記者,曾於華頓商學院和劍橋大學任教,目前撰寫備受敬重的會計主題 Substack《The Dig》。她不相信,若運算需求轉弱,Microsoft 會履行對 CoreWeave 的 RPO。
她告訴 Fortune:「如果 CoreWeave 指望 Microsoft 履行合約、把它從極端債務和虧損中救出來,我這裡有座布魯克林大橋想賣給他們。Microsoft 毫不留情,會把 CoreWeave 生吞活剝,只要對自己有利,也會丟幾根骨頭給它的狗。」
Microsoft 拒絕置評。
這場分歧留下了一組可供觀察的指標:CoreWeave 債券殖利率在觸及 15% 之後的走向、McBee 向保險公司借貸的計畫是否成形、Oracle 與 Blue Owl 之間不可抗力僵局如何解決,以及 Microsoft 等客戶是否會在 CoreWeave 1,037 億美元積壓訂單的存續期間履行照付不議承諾——這正是 Schlossman 與 McKenna 兩派對立論點最終繫於其上的核心問題。
本文最初刊載於 Fortune.com。

