CBO局長:僅靠經濟成長「恐怕不切實際」無法穩住美國債務;估計需要5%-6%成長,遠高於貝森特的3%觀點
重點速覽
- •CBO局長菲利普·斯瓦格爾表示,單靠更快的經濟成長恐怕無法穩定美國財政軌跡,因為更高的成長也會拉抬工資、社會安全支出以及加重債務償付成本的利率。
- •假設利率為4%-5%,斯瓦格爾估計穩定債務需要名義GDP成長7%-8%、實質成長5%-6%,遠高於最新一季2.2%的實質成長率,甚至超過華爾街2.5%的樂觀預測。
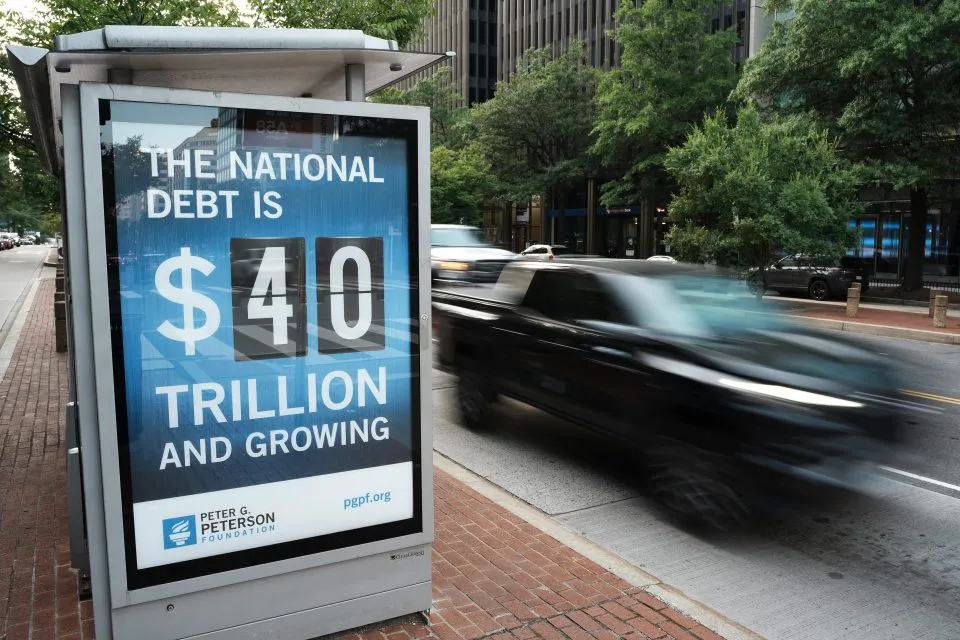
- •聯邦總債務目前達40兆美元,公眾持有債務相當於GDP的100%,CBO預測債務對GDP比率到2036年將攀升至120%。
- •財政部長史考特·貝森特主張3%的成長足以讓美國擺脫債務負擔,而賓大華頓預算模型則估計需要十年間平均3.5%-4%的成長才能維持該比率穩定。
- •斯瓦格爾警告,利率突然飆升的衝擊可能引發循環:更高的利率擴大赤字與債務,再回饋至利率;不過目前債務長期殖利率的影響仍然溫和,債務比率每上升1個百分點僅推升0.015個百分點。
國會預算辦公室(CBO)局長菲利普·斯瓦格爾——其機構負責製作國會所使用的無黨派預算與經濟預測——表示,即使經濟產出以目前兩倍以上的速度擴張,單靠更快的經濟成長來穩定美國財政軌跡也「恐怕不切實際」。
斯瓦格爾週四在明尼亞波利斯聯邦儲備銀行的一場會議上表示,更強勁的成長將透過提高聯邦收入而有所幫助,但經濟運作的機制使問題無法靠簡單方式解決。他指出,聯邦支出本身就會推動成長,進而拉抬工資,並因此增加社會安全福利的支出。強勁的經濟也往往會推高利率,加重政府的債務償付成本。
「所以成長會有幫助,但僅靠成長來穩定我們的財政軌跡恐怕不切實際,」斯瓦格爾說。「那麼我們剩下的就是收入方面的調整和支出方面的調整,而這些本質上是政治選擇。」
利害關係極為重大。聯邦總債務——即最廣義的衡量指標,包含政府信託基金持有的美國國債以及外部投資人持有的國債——目前高達40兆美元,而公眾持有債務(最常用來衡量政府償債能力的指標)相當於GDP的100%。單單維持這一比率持平——更別說降低它——就需要一場龐大且持久的經濟繁榮。CBO目前預測,債務對GDP比率到2036年將飆升至120%。
明尼亞波利斯聯儲主席尼爾·卡什卡利詢問,人工智慧是否足以大幅提升成長以改變這一算術。斯瓦格爾回應說,CBO已偵測到全要素生產力的提升,該指標衡量勞動、資本及其他投入的效率。他表示,該機構明年初發布的下一批經濟預測將納入其對AI的看法,並假設未來成長將更強勁。即便如此,他警告,預算赤字如此之深,即使是AI帶動的額外成長也不足以應對。
在卡什卡利追問成長需要多快才能穩定債務時,斯瓦爾提醒不要現場即席計算,但仍提供了一些粗略估算。假設利率為4%-5%,他估計名義GDP成長必須達到7%-8%,實質GDP成長則必須達到5%-6%。這一組數字反映了債務動態的算術:只有當名義成長超過政府的借貸成本時,成長才開始相對於經濟規模縮減債務負擔。這是第二季最新實質GDP成長率2.2%的兩倍以上,甚至超過華爾街最樂觀的預測,後者預估全年成長為2.5%。
斯瓦格爾的粗略數字也遠超過財政部長史考特·貝森特所稱克服債務所需的水準。「只要有3%的成長,我們就能靠成長擺脫這個問題,」貝森特上個月在南衛理公會大學表示。「我們會度過這場伊朗衝突,而基本面經濟非常、非常強勁,而且我認為正在重新加速。」其他估計則介於兩者之間:根據賓大華頓預算模型,未來十年平均成長需達3.5%-4%,才能維持債務對GDP比率穩定。這些估計之間的差距具有實際意義:官員假設的成長率越低,調整負擔就越多落在斯瓦格爾所稱本質上是政治選擇的稅收與支出決策上。
斯瓦格爾還指出,若經濟衝擊使利率突然飆升,將引發他所描述的惡性財政循環。「所以這幾乎就像一個渦輪增壓器,」他解釋說。「利率衝擊會推高赤字,推高債務,再回饋到利率上。」
迄今為止,債券市場已消化了美國財政部為彌補預算赤字而發行的所有債務,但長期殖利率已飆升至24年來的最高水準。其中部分原因在於強勁的經濟、對美聯儲升息的預期、高油價使通膨居高不下,以及大量AI超大規模業者債務競逐債市需求。但美國債務的龐大規模也是一項因素。斯瓦格爾表示,目前這一影響還很小——債務比率每上升1個百分點,長期利率僅上升0.015個百分點。
「所以影響是溫和的,但財政軌跡確實相當嚴峻,」他補充道。「它會累積,當然還有我提到的渦輪增壓器式效應,會再回饋到赤字上。」
這場討論的影片可於 YouTube 上觀看。
本文最初發表於 Fortune。

