CashAfrica 進駐 Chicken Republic,凸顯奈及利亞非接觸式支付的推廣障礙
重點速覽
- •CashAfrica 已與 Food Concepts 合作,在奈及利亞超過 350 家 Chicken Republic 門市導入行動感應支付。
- •先前的非接觸式計畫,包括 Unified Payments 2015 年的 PayAttitude 及 Access Bank 2025 年 3 月與 Visa 合作的 Tap to Phone,雖擴大了商家受理範圍,卻未改變消費者大規模的支付習慣。
- •奈及利亞央行 2023 年的準則允許 ₦15,000 以內的非接觸式交易免額外驗證,並設有 ₦50,000 的每日累計上限。
- •2014 年至 2024 年間奈及利亞現金交易減少 59%,而 2024 年 POS 終端機處理了 13.8 億筆交易,金額達 ₦18.32 兆(135 億美元)。
- •感應支付的普及可善用奈及利亞 830 萬台登記 POS 終端機(部分已支援 NFC),但成敗取決於顧客是否選擇感應付款而非熟悉的銀行轉帳。
CashAfrica 於 10 月 13 日宣布與速食餐飲公司 Food Concepts 合作,在 Chicken Republic 超過 350 家門市導入行動感應支付(tap-to-pay),作為推動奈及利亞非接觸式支付更廣泛普及的一部分。
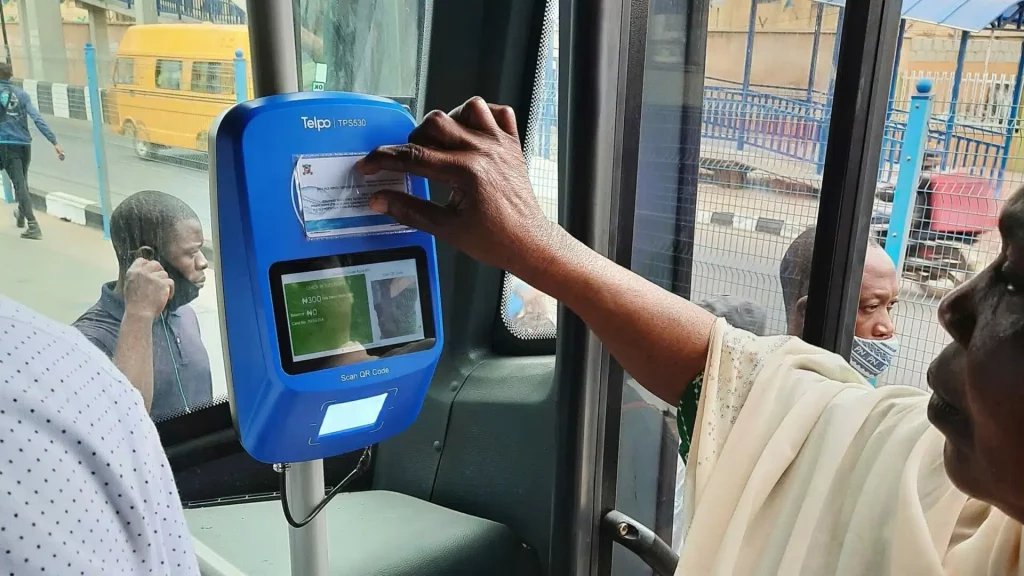
許多拉哥斯通勤族其實早已接觸過這項技術。由 Touch and Pay Technologies(TAP)為拉哥斯交通主管機關營運的藍色 Cowry 卡,可在全市的道路、鐵路及渡輪網絡使用。TAP 表示其活躍用戶超過 30 萬人,累積處理交易超過 5,600 萬筆。此系統能夠運作,是因為卡片與技術專為交通支付而設計,且非接觸式支付流程融入通勤過程本身:乘客上車前必須感應付款。
這種整合為理解奈及利亞非接觸式支付面臨的挑戰提供了一個切入點。這項技術並不新穎。一筆非接觸式支付需要消費者持有非接觸式卡片或具備近場通訊(NFC)功能的裝置、商家配備相容終端機,以及將交易連接至消費者銀行或支付服務商的支付基礎設施。
奈及利亞銀行間結算系統(NIBSS)的數據顯示,2024 年 POS 終端機處理了 13.8 億筆交易,金額達 ₦18.32 兆(135 億美元)。現金歷來主導奈及利亞人的支付方式,但其占比持續萎縮。2014 年至 2024 年間,奈及利亞的現金交易減少了 59%,由電子支付取而代之。這意味著奈及利亞人不需要被說服他們可以數位付款——他們已經在這樣做了。他們尚未被說服的是,為什麼要以這種特定方式付款。
奈及利亞早有前例
CashAfrica 與 Chicken Republic 的合作並非首次嘗試讓非接觸式支付成為奈及利亞支付流程的一環。2015 年,奈及利亞支付基礎設施公司 Unified Payments 與六家銀行合作推出 PayAttitude,包括 Access Bank、UBA、Zenith Bank、Skye Bank、Diamond Bank 及 FirstBank。這項基於 NFC 的服務允許消費者以具 NFC 功能的標籤感應相容的 POS 終端機付款。該標籤可附在手機上或單獨攜帶,交易則連結至預付錢包。
2025 年 3 月,Access Bank 與 Visa 合作 Tap to Phone,讓商家無需傳統 POS 終端機,即可直接在具 NFC 功能的 Android 手機上受理非接觸式卡片及裝置支付。
每一次嘗試都解決了供給端的部分問題,無論是讓相容裝置更容易鋪貨,還是讓商家受理點更容易部署。然而,沒有任何一次為消費者和商家創造出足夠強大的理由,促使他們大規模改變支付習慣。Chicken Republic 的這筆交易從另一個方向切入供給端:一份協議即可一次在超過 350 個地點設置受理點,把問題較難的另一半——消費者是否真的使用——留給需求端。
此外還有信任問題。在奈及利亞這樣信任度偏低的市場,消費者對支付詐騙保持警惕,移除熟悉的 PIN 碼驗證安全步驟,可能引發感應支付是否安全的疑慮。奈及利亞的非接觸式規則現在為這類風險設下了部分界線。2023 年,奈及利亞央行發布了涵蓋非接觸式支付驗證與風險管理要求的準則。規則允許 ₦15,000(11.28 美元)以內的交易免額外驗證,每日累計上限為 ₦50,000(37.60 美元)。對餐飲業推廣而言,這些額度界定了技術的實用範圍:速食消費金額小且頻繁,因此在 Chicken Republic 櫃檯感應付款通常落在免驗證範圍內,不會觸發額外驗證。
感應支付也在與轉帳競爭,後者在該國部分地區已成為熟悉的支付方式。到 2023 年 2 月,由於奈拉重新設計政策及隨之而來的現金短缺,流通貨幣從 2022 年 10 月的 ₦3.29 兆(24.7 億美元)降至 ₦9,820.9 億(7.38 億美元)。當奈及利亞人難以取得實體現金時,電子支付在 2023 年飆升至歷史新高的 ₦600 兆(4,510 億美元),較前一年成長 55%。
現金短缺迫使奈及利亞人尋找其他付款方式。環境使替代方案成為必要,反覆使用則使其變得熟悉。感應支付沒有同等的推動力量。其他支付選項仍然可用,因此僅僅更快並不足夠。這項技術必須提供轉帳、卡片和現金所沒有的優勢,並讓這種差異足夠明顯,使消費者和商家有理由轉換。
感應支付能帶來什麼
感應支付可以在既有的 POS 網絡中取得進展。截至 2025 年 3 月,NIBSS 統計有 830 萬台登記的 POS 終端機,其中部分已支援 NFC。NIBSS 也負責認證在奈及利亞部署的支付終端機與應用程式,這為產業建立了共同的基礎設施層。目前處理轉帳、處理卡片交易或提供現金提領的 POS 代理商,都可能成為感應支付分銷網絡的一環。問題在於,一台終端機即使可受理感應支付,顧客仍可能偏好轉帳。
感應支付也符合奈及利亞的無現金政策議程。當奈及利亞央行推出該政策時,它主張該國對現金的嚴重依賴管理成本高、增加搶劫及現金相關損失的風險、讓資金游離於正式金融體系之外,並限制貨幣政策的效力。如果感應支付能讓購買當下的電子支付更便利,就有助於將更多交易從現金轉移到正式數位經濟,降低現金處理成本及營收。
這種支付方式也可能使更先進的支付驗證形式普及,包括生物辨識驗證。奈及利亞企業已在這個領域進行實驗。Access Bank 於 2020 年宣布臉部生物辨識支付系統,而奈及利亞金融科技公司 Accelerex 於 2024 年在 NIBSS 認證的生物辨識 POS 裝置上推出 Pay with Fingerprint。然而,如同更早的非接觸式嘗試,這些系統可供消費者使用的場所寥寥無幾。如果感應支付能讓非接觸式驗證成為日常交易的一部分,將有助於建立消費者對這種支付方式的信任。
Chicken Republic 的推廣是非接觸式支付能否在奈及利亞超越試點與局部覆蓋的最新考驗。從以往嘗試的紀錄來看,真正的規模化需要超越表層整合、走向穩健執行。這場考驗的結果可從日常指標看出:顧客在櫃檯是感應付款還是改用轉帳、超過 350 家門市在上線期後使用率能否維持,以及其他商家是否有理由開啟奈及利亞 830 萬台登記 POS 終端機中部分已具備的 NFC 功能。

