比特幣可以在沒有波動性恐慌的情況下繼續下跌:為何最新的見底訊號仍不充分
重點速覽
- •Binance的比特幣taker買賣比降至0.85,為一年多來最低,顯示賣方發起了該場所永續合約約54%的被分類交易。
- •週五加密貨幣爆倉額達16.4億美元,多頭部位佔近89%,表示機械性的保證金平倉也促成了逆勢訊號背後賣壓沉重的盤面。
- •Deribit的DVOL指數為40.77,反映與受控緩慢下跌一致的受壓抑預期波動,因為該指數衡量的是預期價格區間的寬度而非方向。
- •美國現貨比特幣ETF自11月5日至11月11日連續五個交易日流出合計14.4億美元,顯示儘管追蹤基金持有約130萬枚BTC,需求仍在減弱。
- •比特幣自8月以來首次跌破70,000美元,同時一週期25-delta認沽偏斜升至約14%,因此以本文的吸收標準衡量,逆勢反彈論點仍未獲確認。
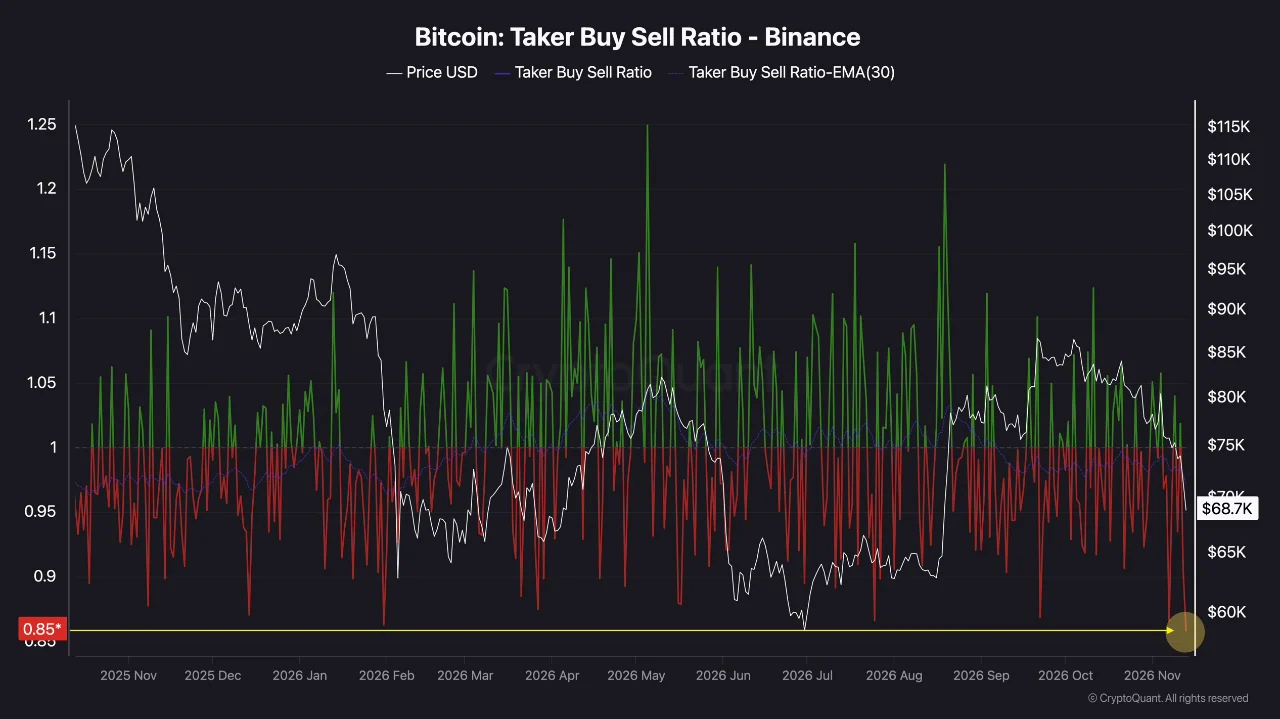
11月13日發布的兩篇CryptoQuant文章——Darkfost談Binance期貨成交與The Daily Digits談選擇權定價——正被部分市場人士解讀為見底訊號。兩篇分析都值得一讀。然而,兩者都未衡量真正見底所需的那件事:買方在足以守住的價位上吸收供給。
0.85的taker比率衡量的是急躁,而非衰竭
Darkfost指出,Binance的比特幣taker買賣比降至0.85,為一年多來最低讀值,並暗示此極端值可能預示短期反彈。這個數字背後的算術很直接:每85單位買方主動成交量對應100單位賣方主動成交量,即賣方發起了約54%的被分類交易。
該比率記錄的是誰跨越了價差。賣方觸及掛單買價是在為即時成交付費;另一側的買方則是事先掛出該買價並選定了價格。這項讀值顯示急躁目前位於賣方。它並未說明掛單買盤的深度,也未說明其回補速度。
範圍限制進一步窄化了這項解讀。CryptoQuant的指標文件將該數列定義為單一交易場所的永續合約成交量。Binance是最大的加密貨幣衍生品場所之一,其盤面讀值被全市場引用——但這項測量本身仍僅涵蓋該單一場所的成交。開立新空頭的賣方主動交易、平多頭的交易,以及由強平引擎觸發的交易,都被以相同方式計入。這個區別本週尤其重要:CoinDesk的週五報告顯示加密貨幣爆倉額為16.4億美元,其中多頭佔近89%,僅比特幣期貨爆倉就達9.16億美元,其中95%為多頭。強制平多被記錄為taker賣出。強平是機械性而非自主性的:當槓桿多頭無法滿足保證金要求時,場所會自動透過賣入訂單簿來平倉。因此,該比率所呈現「急躁」的一部分,來自保證金引擎而非堅定信念。
taker比率識別的是誰在急躁。另一側是否持續吸收這種急躁則是另一項測量——而同樣的缺口也存在於選擇權讀值的使用方式上。
低DVOL符合緩慢陰跌,而非底部
The Daily Digits報告Deribit的DVOL指數為40.77,比特幣較其滾動30日收盤高點低17.4%,其快照時的參考價格接近68,667美元。該研究將此讀值與2021年3月以來290個類似回撤日比較,並另行與2026年單獨的回撤日比較。中位數依The Daily Digits在CryptoQuant上的報告;百分比差距由Coindoo.com團隊計算,歷史樣本未經獨立重建。
兩個樣本講述不同的故事,而第二個更誠實。長樣本由2021與2022年的市場狀態主導,當時回撤通常伴隨著寬得多的預期波動。該研究自身的2026年中位數顯示,今年市場對下跌的定價遠為平靜,使「一半的平常恐懼」差距縮小到不足五分之一。以2026年的標準衡量,今日讀值僅屬輕微偏低,並非異常。
樣本大小同樣需要審視。那290個符合條件的日子是日曆日,單一次持續數週的下跌就可能貢獻數十個。它們是少數幾次賣潮被反覆觀察,而非290個可據此讀出反彈機率的獨立事件。
還有DVOL究竟定價了什麼的問題。Deribit的方法說明將其描述為未來30天預期變異的年化衡量——即選擇權市場所支付區間的寬度,對方向沒有觀點。寬度與方向很容易分離。一項資產若連續十個交易日每日下跌1%,最終累計約下跌9.6%,而單日從未超過1%。這是一條風格化的路徑而非比特幣的實際路徑,但它說明了為何賣壓沉重的盤面與平靜的波動率指數可以在一次受控下跌中安然並存。回撤17%期間的低DVOL,正是緩慢陰跌的樣貌。
檢驗在於同樣規模的賣壓下價格是否止跌
若賣方持續觸及買價而價格不再創新低,表示掛單買方正在吸收供給。若類似規模的賣壓持續觸及更低價位,表示買盤正被撤回,或要求更大的折價。唯有這種比較才能區分底部與停頓。
解讀它需要耐心。一筆顯示在盤面上的大額買單可能在任何人與之成交前就消失,而短暫的企穩也可能只是到期前的部位調整。跨多個流動場所、以天而非小時計的已成交交易才是恰當標準,因為它們記錄了買方實際接受的價格。
以該標準衡量,週五的表現並未支持反彈論點。據CoinDesk,比特幣自8月以來首次跌破70,000美元,taker成交量仍有51.9%位於賣方。類似規模的賣壓觸及了更低的價格。
基金持有的130萬枚BTC是存量,而非流量
該選擇權研究也引用追蹤中的基金持有量接近130萬枚BTC,作為機構韌性的跡象。CryptoQuant的Fund Holdings數列將信託、ETF與封閉式基金合併計算,其報告的是一個存量水準。需求是該水準的變化——而本月的變化為負。Farside Investors的資金流表格顯示,美國現貨比特幣ETF自11月5日至11月11日連續五個交易日出現流出,合計14.4億美元,其中僅11月11日就有2.998億美元流出。截至撰稿時,11月12日的數字為初步的4,770萬美元流出,BlackRock的IBIT與Fidelity的FBTC尚未申報。正是這種每日更新頻率使該表格能作為近即時的需求檢驗——這是緩慢變動的持有量水準無法扮演的角色。
以70,000美元左右的價格計算,14.4億美元約為20,000枚BTC,約占130萬枚BTC餘額的1.5%。一個取整後的持有量數字會在不顯著變動的情況下吞掉這種規模的流出,這正是為何該餘額無法作為需求完好的證據。流量數列比持有量圖表範圍更窄,而基金贖回也不是即時的交易所賣出,因此兩個數字並不矛盾。它們回答的是不同問題,而只有其中之一與需求有關。
Coindoo先前的文章談到加密貨幣現金供給以2022年以來最快的速度萎縮,正好涵蓋帳本的另一面:可用於承接這波賣壓的流動性池也在同時收縮。
真正的反彈論點需要什麼
從期貨帳本開始,因為反彈將從那裡啟動。CoinDesk的週五數據顯示資金費率溫和轉負——即空頭支付多頭——此前週四為溫和正值。負資金費率搭配大量多頭爆倉,是軋空反彈的布局。這種走勢會推升價格,但無法證明現貨需求,而區分兩者的方法是未平倉量。比特幣期貨未平倉量週五下降5.4%,同期價格下跌5.9%,表示合約數量幾乎未變,美元計價的跌幅主要來自價格走低。若反彈伴隨合約增加、資金費率僅溫和轉正且價格守住,那才是新的風險承擔。若反彈消耗掉合約,那是空頭離場。
接著檢視DVOL未顯示的選擇權市場部分。據CoinDesk,一週期25-delta偏斜——交易員為認沽選擇權相對同等認購選擇權支付的溢價——11月10日約為10%,11月12日約為11%,週五約為14%。預期波動幅度受到壓抑;但對沖其方向的保護價格整週持續上升。真正的反彈論點會希望該溢價在價格守住的日子縮小,而不只在價格反彈的日子。
最後,將隱含波動率與已實現波動率對照。一週期平價隱含波動率週四回落至約35%,將年化數字換算為單日後,對應約1.8%的典型日內波動。週五UTC中午前超過3%的跌幅約為其兩倍。當已實現波動超出選擇權定價時,市場是落後於走勢而非從容以對——而「便宜」的選擇權可能只是尚未跟上的選擇權。
若現貨持續創下更低低點而賣方主動成交量持續佔優,無論DVOL如何表現,逆勢反彈論點都無法獲得確認。
**數據背景:**兩篇CryptoQuant文章均發布於2026年11月13日,且使用不同的快照。衍生品讀值來自CoinDesk 11月10日至13日的每日市場報告,以其發布時點為準。約1.8%的日內波動數字是Coindoo根據報告的35%隱含波動率計算得出。Farside的11月12日數字在撰稿時為初步數據。
來源:Coindoo
**免責聲明:**本文為市場分析,不構成投資建議。文中不估計比特幣反彈的機率,也不預測任何價格走勢。文中討論的每一項指標均標註其發布來源,所述情境是解讀當前數據的方式,而非預測。加密貨幣市場波動劇烈,槓桿部位可能被迅速清算。在做出任何投資決定前,請自行研究並諮詢持牌財務顧問。Coindoo與作者對基於本內容的決策所產生的損失不承擔責任。

