ETF 資金流出與 7.3 億美元強制平倉考驗比特幣避險敘事,幣價滑向 73,700 美元
重點速覽
- •美國 10 月 CPI 超出預期後,比特幣於數分鐘內跌向 73,700 美元,整體通膨月增 0.4%,核心通膨月增 0.3%。
- •市場目前計入聯準會在 12 月 9 日會議上升息 25 個基點的機率為 85%,逆轉先前利率維持不變的預期。
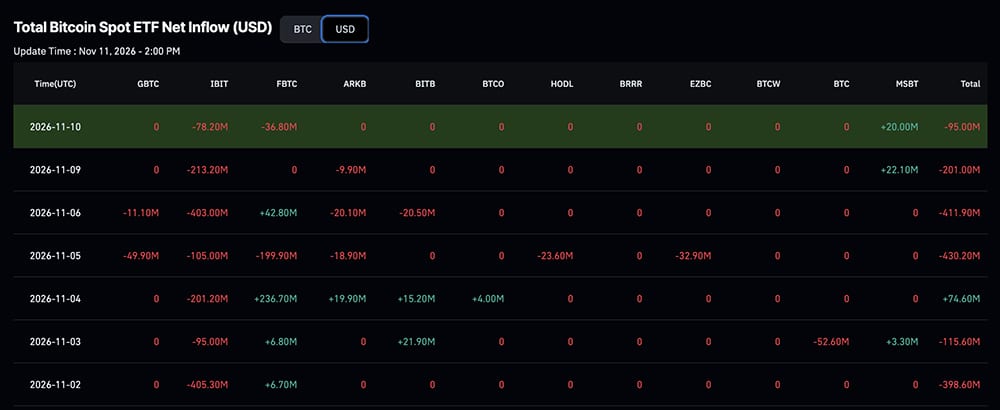
- •美國現貨比特幣 ETF 上週淨流出 12.8 億美元,為 6 月下旬以來最差單週表現,2026 年累計資金流向轉為淨流出 9.14 億美元,其中貝萊德的 IBIT 佔流出金額中的 12.1 億美元。
- •加密貨幣強制平倉總額約 7.3 億美元,多頭部位約佔平倉的 79%,約 115,600 名交易者被強制平倉,僅比特幣就承受 2.03 億美元的平倉。
- •比特幣巨鯨前一週減持超過 34,000 BTC,價值 26 億美元;關鍵技術價位為 72,700 美元支撐與 75,000 美元復甦阻力。
美國高於預期的通膨數據公布後不久,比特幣便滑向 73,700 美元,市場重新燃起對聯準會再度升息的擔憂,並使原本已因機構資金撤出與槓桿強制平倉而擴大的跌勢雪上加霜。此波走勢進一步加深了這項資產作為避險工具聲譽所承受的壓力,價格走勢、資金流向與衍生品數據均指向同一方向。
這個全球最大的加密貨幣非但未能保護投資人免受傳統市場動盪衝擊,反而表現得更像另一檔高風險科技股。最新一波下跌發生在現貨投資基金流出數十億美元之後,且正值機構需求轉弱與槓桿交易者新一輪強制賣壓相互交錯之際。
ETF 資金流出暴露機構需求轉弱
根據 Coinglass 數據,美國現貨比特幣 ETF 上週錄得 12.8 億美元淨流出,為 6 月下旬以來最差的單週表現。貝萊德的 iShares Bitcoin Trust(IBIT)佔其中 12.1 億美元,且 IBIT 週二再錄得 2.01 億美元淨流出。
這些資金流出已使 2026 年比特幣 ETF 累計資金流向轉為負值,目前累計淨虧損 9.14 億美元。
此反轉意義重大,因為自 2024 年 1 月在美國開始交易以來,現貨 ETF 已成為比特幣機構需求的最大來源之一。其近期表現顯示華爾街逢低買進的意願明顯降溫,也讓人質疑比特幣在經濟不確定時期吸引新資金的能力。若機構需求無法吸收賣壓,持續復甦將更加困難。
通膨衝擊引發 7.3 億美元強制平倉潮
最新通膨數據對加密貨幣交易者造成沉重打擊。美國 10 月整體 CPI 上升 0.4%,超出經濟學家預期的 0.3%;核心通膨也上升 0.3%,高於預期的 0.2%。由於 2025 年 10 月政府停擺,勞工統計局並未公布同比數據。
BREAKING: October CPI inflation rises +0.4% month-over-month, above expectations of +0.3%. Core CPI inflation rose +0.3%, also above expectations of +0.2%. BLS will not be releasing year-over-year figures due to the October 2025 government shutdown. Inflation still appears to…
— The Kobeissi Letter (@KobeissiLetter) November 10, 2026(來源)
該報告推升美國公債殖利率與美元走強,利率期貨也大幅轉向更緊縮的貨幣政策。市場目前計入聯準會在 12 月 9 日會議上升息 25 個基點的機率為 85%;交易者先前預期央行將維持利率不變。較高的利率路徑通常會透過推高借貸成本、使類現金殖利率更具競爭力而收緊風險資產的環境,而 12 月 9 日的決議如今已成為日曆上下一個重大宏觀事件。與此同時,後續的每日 ETF 資金流數據將持續反映機構需求是否趨於穩定。
在傳統市場走弱之際,比特幣難以守住陣地。該交易日內,那斯達克綜合指數下跌 1.51%,標普 500 指數下跌 0.94%。根據 Coinglass 強制平倉數據,由此引發的加密貨幣強制平倉潮在全市場規模約達 7.3 億美元。強制平倉是指當槓桿部位的保證金無法再覆蓋潛在虧損時,交易所自動將其平倉,把槓桿押注轉化為強制賣壓。多頭部位佔 5.7 億美元,約佔全部強制平倉的 79%——意味著大部分強制平倉發生在看多的交易者身上——約有 115,600 名交易者的部位被強制平倉。僅比特幣就承受了 2.03 億美元的強制平倉,其中 1.75 億美元來自多頭部位。
損害並延伸至衍生品市場之外。比特幣巨鯨在前一週也減持超過 34,000 BTC,價值 26 億美元。
這些因素疊加,使多頭同時面臨三大問題:機構需求轉弱、激烈賣壓,以及日益惡化的宏觀經濟環境。
比特幣還是避險資產嗎?
市場走勢為比特幣多頭提出了一個令人不安的問題。如果比特幣在通膨威脅傳統市場時無法保住自身價值,那麼它究竟憑什麼稱為避險資產?
黃金與比特幣常被相提並論為另類價值儲存工具,但在金融壓力時期,兩者的短期市場行為可能大不相同。比特幣仍對流動性狀況、投資人的風險偏好以及聯準會政策預期高度敏感,而其最新表現再度印證了這一弱點。比特幣並未吸引防禦性資金,反而隨科技股一同走弱,因為投資人降低了對高風險資產的曝險。
從技術面來看,眼前的關鍵戰線在 72,700 美元附近,75,000 美元仍是 BTC/USD 圖表上的重要復甦關卡。若支撐位被持續跌破,比特幣可能面臨另一波賣壓;反之,收復 75,000 美元將讓多頭獲得喘息空間。
當前,避險敘事正面臨嚴峻的可信度考驗。比特幣需要的不只是又一波投機性漲勢,而是要讓投資人相信,當市場轉壞時,它確實能保護他們的投資組合。
本文最初由 99Bitcoins 發布。

