比特幣主導率與山寨幣季:加密市場週期背後的數據
重點速覽
- •比特幣主導率的計算方式是將比特幣市值除以整體加密貨幣市值。
- •主導率在2017年代幣熱潮期間從85%以上跌破40%,隨後在2021年山寨幣季期間從約70%降至40%。
- •2026年初58%至60%的讀數介於常見的高、低門檻之間,顯示市場任何一方都不具明顯主導性。
- •跌破50%並不保證山寨幣反彈,2022年熊市中山寨幣蒙受重損便是例證。
- •穩定幣發行可透過擴大市值分母來降低比特幣的份額,並不代表資金輪動至山寨幣。
比特幣主導率衡量比特幣佔整體加密貨幣市場的比重。它是一個份額,而非價格,因此是觀察投資人在整個市場中如何配置資金的實用指標。交易者經常參考這個數字,判斷山寨幣何時可能開始跑贏比特幣——這段時期通常被稱為山寨幣季。然而歷史紀錄顯示,兩者之間的關聯並非總是直接明瞭。價格與份額之間的落差正是這項數據需要謹慎解讀的原因:它描述的是市場結構,而非任何單一資產的表現。
本文彙整了Binance Academy、Paybis、PrimeXBT以及一篇關於市場結構的分析師討論串所報告的主要數據,說明該指標如何構成、歷史上的波動幅度,以及可能誤導讀者的情況。
比特幣主導率如何計算
比特幣主導率是比特幣市值除以整體加密貨幣市值再乘以100。市值則是幣價乘以流通供應量。結果以百分比表示。
Binance Academy提供一個簡單例子:若比特幣市值為1.4兆美元,整體加密市場為2.4兆美元,主導率約為58%。PrimeXBT則使用整數案例——2兆美元中的1兆美元即為50%。
計算中的整體市場包含比特幣、以太幣、穩定幣、山寨幣以及數千種較小型的資產。由於各家數據網站統計的代幣範圍略有不同,CoinMarketCap與TradingView在同一天可能顯示略有差異的數字。
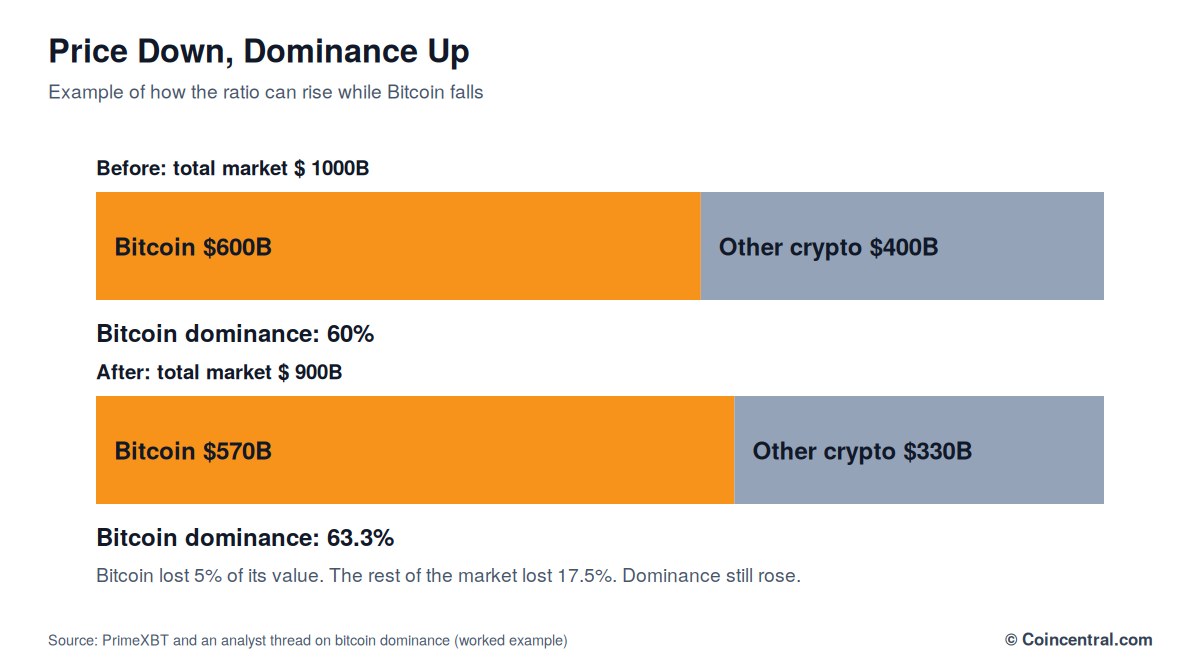
一個計算範例可以說明為何主導率是比率而非價格訊號。假設比特幣市值下跌300億美元,跌幅5%,而其餘市場下跌700億美元,跌幅17.5%。比特幣價值縮水,但其份額卻從60%升至約63%。價格下跌而主導率上升——兩件事可以同時成立。對讀者而言,實務上的含義是:主導率只能與其兩項輸入值——比特幣自身市值以及分母的其餘部分(含穩定幣)——一併解讀。
該指標可在CoinMarketCap、CoinGecko、TradingView與CoinStats上即時追蹤;在TradingView上的代碼為BTC.D。Paybis建議讀者關注週線趨勢,因為日內波動多半是噪音。
「市場主導率」與「主導率指數」這兩個術語使用相同的計算方式,只是「指數」一詞通常指交易產品。部分平台提供追蹤該百分比的期貨或永續合約,讓交易者能直接對比特幣的市場份額表達看法。
2017至2026年比特幣主導率的歷史水準
比特幣問世時是唯一的加密貨幣,因此佔據100%的市場。萊特幣、以太幣與瑞波幣隨後出現,份額開始下降。根據Binance Academy,在山寨幣獲得實質關注之前,主導率通常保持在90%以上。
2017年的繁榮是第一次劇烈考驗。PrimeXBT報告指出,主導率在2017年初高於85%,隨後在不到一年內跌破40%——即使比特幣自身價格上漲。數百種新代幣在首次代幣發行(ICO)浪潮中募資,這些新資金擴大了整體市值,卻未增加比特幣的份額。價格與份額之間的落差正是這項指標存在的理由。
Paybis報告指出,主導率在2018年崩盤前觸及37%,並在2020年COVID拋售期間攀升至約70%。根據PrimeXBT,該數字在2021年再度劇烈波動,在隨後的山寨幣季期間從接近70%降至約40%。
2021年的數據因來源而異。Paybis將45%對應至5月、58%對應至7月,而PrimeXBT則描述在更廣泛的山寨幣季期間從70%跌至40%。讀者應將日期視為近似值。
Paybis亦報告,2021年5月至7月間山寨幣損失了60%至80%的價值。主導率在該期間上升,是因為比特幣跌幅小於其他市場。Binance Academy指出,近年主導率大致在40%至70%之間波動。
截至2026年初,Binance Academy將讀數定在58%至60%附近,並將此歸因於現貨比特幣ETF帶來的需求,以及投資人偏好比特幣勝過多數山寨幣這一相對穩健的資產。
不同主導率水準的含義
對於何謂好或壞的數字並無共識。Binance Academy強調,其含義取決於市場狀況以及該數字的用途。即便如此,多份指南仍將讀數劃分為幾個區間,Paybis列出四個範圍。PrimeXBT補充,高於60%通常被視為偏高,低於45%則表示山寨幣的規模已可與比特幣抗衡。
已公布的區間在65%至70%之間留有一小段空白。2026年初58%至60%的讀數落在均衡區間,與市場上任何一方都不具明顯動能的狀況相符。
方向往往比水準更重要。PrimeXBT指出,從55%走向50%與從55%走向60%傳達的故事截然不同:趨勢顯示市場情緒的轉變,而單一讀數只是快照。
Paybis以三種情境說明這一點,皆以58%的讀數為基準。兩週內從52%升至58%,暗示市場資金正輪動至比特幣。連續三個月維持58%暗示停滯。一個月內從65%降至58%,則指向山寨幣轉強。
曲線的陡峭程度同樣包含資訊。急升可能反映重大事件後情緒的突然轉變,緩慢漂移則指向長期偏好的漸進變化。對於從2026年初58%至60%的讀數開始追蹤該指標的讀者,有用的關注點因此是方向與速度,而非水準本身;PrimeXBT的60%與45%門檻則標誌著市場平衡改變的臨界點。
比特幣價格與主導率:四種常見解讀
主導率本身並不能顯示比特幣價格將上漲或下跌。它顯示的是比特幣相對於其他市場的表現,因此分析師會將其與價格走勢圖一併解讀。
各來源在四種常見情況中的三種上意見一致,但在最後一種上有所分歧。PrimeXBT將其表述為比特幣領跌大盤,而Binance Academy則描述為整體市場下行、未指明領跌者。
一篇關於此主題的分析師討論串提供了簡要版本:比特幣漲且主導率升,表示比特幣領漲。比特幣跌且主導率升,表示山寨幣受創更重。比特幣漲且主導率降,表示山寨幣表現更強。
同一討論串警告不要將主導率上升視為買進訊號。上升曲線可能來自比特幣大漲,也可能來自山寨幣崩跌,兩者隱含的交易截然不同。討論串進一步指出,市值不是銀行帳戶:主導率的變化無法證明同一筆資金從一項資產轉移到另一項。該數字表達的是相對價值與市佔率——是一張輪動地圖,而非資金流的收據。
為獲得更清晰的解讀,討論串建議將主導率與比特幣價格、剔除比特幣後的山寨幣市值,以及穩定幣主導率進行比較。當這些因素一致時,故事便更為清楚。
山寨幣季統計與50%門檻
山寨幣季指的是山寨幣普遍跑贏比特幣的時期,主導率下滑是與其關聯最緊密的市場階段。Binance Academy指出,山寨幣季指數常與主導率搭配使用。2025年4月,該指數為100分中的32分——此讀數顯示比特幣主導性強,過去90天內跑贏比特幣的頭部山寨幣不足75%。
過去的山寨幣反彈都伴隨主導率下滑。2017年,隨著ICO浪潮推動大幅上漲,主導率從約85%降至約35%。2021年,隨著DeFi與NFT題材將資金吸引至以太幣及較小型資產,主導率從約70%跌至40%。
許多指南認為跌破50%即預示山寨幣季。PrimeXBT則認為數據沒那麼明確:主導率曾多次跌破50%,卻未出現持久的山寨幣反彈。2022年的熊市便是標準案例——主導率徘徊在40%至45%,但多數山寨幣損失了70%至90%的價值。低讀數本身並不代表山寨幣正在獲勝。
根據PrimeXBT,更強的訊號是主導率下滑且整體加密市值上升。這種組合表示資金正流入山寨幣。主導率下滑且整體市值同時下跌,僅顯示山寨幣跌幅大於比特幣。
同一來源描述了典型輪動的順序。資金首先從比特幣流向以太幣等大型幣,接著流向中型幣,最後流向小型幣與投機性資產。部分交易者以威科夫方法(Wyckoff Method)來框定這個週期——這是1930年代初期的分析框架,描述四個階段:吸籌、拉升、派發與下跌。Binance Academy表示,交易者用它來判斷資金何時可能在比特幣與山寨幣之間移動。
穩定幣如何扭曲主導率統計
穩定幣被計入整體加密市值,但它們錨定法幣,行為不像風險資產。當穩定幣供應量成長時,分母擴大,比特幣的份額便縮小。
PrimeXBT稱此為最具誤導性讀數的最大來源。Tether的USDT於2024年3月首次突破1,000億美元流通量,並在當年年底達到約1,350億美元。交易者賣出換成USDT會表現為主導率下降,但該交易者其實是退出了風險市場,而非輪動至山寨幣。主導率的下降並不反映資金轉向山寨幣。因此,每當主導率曲線下滑時,穩定幣發行數據都是讀者最應核對的項目之一,因為USDT供應量的持續成長會擴大分母,無論資金是否輪動至山寨幣。
Binance Academy描述了此問題的市場週期面向。在熊市中,投資人常將價值停放於穩定幣以尋求保護,這可能降低比特幣的份額。在牛市中,資金可能離開穩定幣,轉向比特幣或波動更大的山寨幣。
穩定幣也扮演入場點的角色。許多交易所提供的穩定幣交易對多於法幣交易對,因此想買山寨幣的買家可以透過穩定幣入場,完全跳過比特幣。部分分析師因此追蹤剔除穩定幣的主導率版本,以獲得更清晰的視角。PrimeXBT認為兩種版本各有價值:標準數字適合總體背景,調整後的數字適合交易訊號。
推動比特幣主導率升降的因素
多股力量推動這項指標,理解它們有助於區分真正的情緒轉變與市場機制造成的變化。各來源指出五大主要驅動因素。
第一是市場週期。在熊市和不確定時期,資金傾向聚集於比特幣——流動性最高、知名度最高的幣種——主導率隨之上升。在牛市的後期階段,投資人追逐山寨幣的更高回報,主導率下降。PrimeXBT表示,自2013年以來的每一輪大週期都重複了這一模式。
第二是監管。有利於比特幣的消息,例如ETF核准或更明確的託管規則,可以推升主導率。將山寨幣視為未註冊證券的監管壓力,即使比特幣價格持平,也可能使份額轉向比特幣。
第三個驅動因素是技術。2017年的ICO熱潮將資金吸引至數百種代幣;以太幣在2022年轉向權益證明,曾短暫分散了機構對比特幣的關注。
第四是機構需求。大型投資人傾向透過比特幣進入加密市場,因為它是最易取得、監管最完善且流動性最高的選擇。PrimeXBT表示,2024年1月美國現貨比特幣ETF的推出帶來了明顯的主導率上升。
第五是新代幣。當新幣吸引資金時,即使比特幣價格不動,其份額也會被稀釋。Binance Academy補充,許多新項目會失去動能,若資金回流比特幣,主導率可能回升。
綜合來看,這些驅動因素為讀者提供了具體的檢查清單——穩定幣供應、監管消息、透過ETF的機構需求,以及新代幣發行——其組成部分可在獨立於比特幣自身價格走勢的情況下,分別影響指標的分子與分母。
報告的數據顯示,與新代幣浪潮相關的跌幅大於與市場壓力相關的漲幅:2017年的下跌約達50個百分點,而2021年5月至7月的上升約為13個百分點。
數據的侷限與交易者的用法
這項指標有明顯的侷限。最大的是前述的穩定幣效應。其次是它對所有山寨幣一視同仁:從55%降至45%可能意味著以太幣價值翻倍,也可能是一千種小型代幣同時上漲。該數字無法區分兩者,因此PrimeXBT建議同時追蹤以太幣主導率,或比特幣相對於前十大山寨幣的表現。
第三個侷限是區間本身會隨時間改變。穩定幣、現實世界資產、迷因幣和機構產品都增加了整體市值,曾在2017年和2021年標誌山寨幣季的50%線,如今的分量可能較輕。
Paybis也指出,主導率是全市場的衡量指標,而非價格工具。它不像RSI或移動平均線等指標那樣產生超買或超賣等訊號。
儘管如此,交易者仍將其用作輪動指南。Paybis表示,當主導率上升時,部分交易者會加碼比特幣並在山寨幣獲利了結;當它下降時,部分人會將部分資金轉入基本面穩固的山寨幣,並對非常新的代幣保持謹慎。PrimeXBT補充,極端值往往難以持久:高於65%的讀數在風險偏好回歸後,常伴隨主導率下滑;低於40%的讀數在山寨幣週期結束後,常迎來回升。
在指標處於58%至60%之際,市場位於區間中段——既非高極端也非低極端。Binance Academy聲明,該數字不保證任何未來價格走勢。對追蹤此指標的讀者而言,可觀察的項目是週線而非日線數據、穩定幣供應總量,以及整體市值的方向——後者是PrimeXBT與主導率搭配、用以判斷資金是否流入山寨幣的變數。
各來源在一點上有共識:主導率描述的是資金當前的所在,以及它正流向避險還是風險。它最適合與價格、交易量和情緒數據一併解讀——而非單獨使用。
資料來源
- Binance Academy,「What Is BTC Dominance?」(更新於2026年8月11日):academy.binance.com
- Paybis,「Bitcoin Dominance」指南:paybis.com
- PrimeXBT,「Bitcoin dominance explained: the market signal most traders misread」(2026年5月13日):primexbt.com
- 分析師討論串,「What Is Bitcoin Dominance?」(BTC.D作為比率與輪動地圖)
- CoinMarketCap,即時主導率數據:coinmarketcap.com
- CoinGecko,主導率數據:coingecko.com
- TradingView,BTC.D圖表:tradingview.com

