Airtel 與 Mastercard 合作推出的虛擬卡,將挑戰 Safaricom 對肯亞線上支付市場的主導地位
重點速覽
- •Airtel Africa 旗下的金融科技子公司 Airtel Mobile Commerce N.V. 正為肯亞準備一款由 Mastercard 支援的虛擬卡號(VCN),將把 Airtel Money 錢包與 Amazon 和 Netflix 等國際商家連結,且無需銀行帳戶。
- •新卡將與 Safaricom 的 M-PESA GlobalPay 競爭——後者是 2022 年推出的虛擬 Visa 卡,可動用 Fuliza 透支額度;而 Airtel 的預付產品則要求客戶先儲值再消費。
- •肯亞通訊管理局的數據顯示,M-PESA 的行動貨幣市佔率從 2023 年的近 95% 降至 2026 年 6 月的 88.8%,同期 Airtel Money 的市佔率攀升至 11.1%。
- •Safaricom 的全球支付業務在截至 2026 年 3 月的財年創造了 47.6 億肯亞先令(3,720 萬美元)的收入,年增 22.3%,凸顯國際線上消費的收入潛力。
- •自 2025 年以來,Airtel 已在烏干達、尚比亞和坦尚尼亞發行超過 87.5 萬張虛擬卡,並計劃將服務擴展至肯亞、剛果民主共和國和加彭,但其肯亞費率表和推出時間尚未公布。
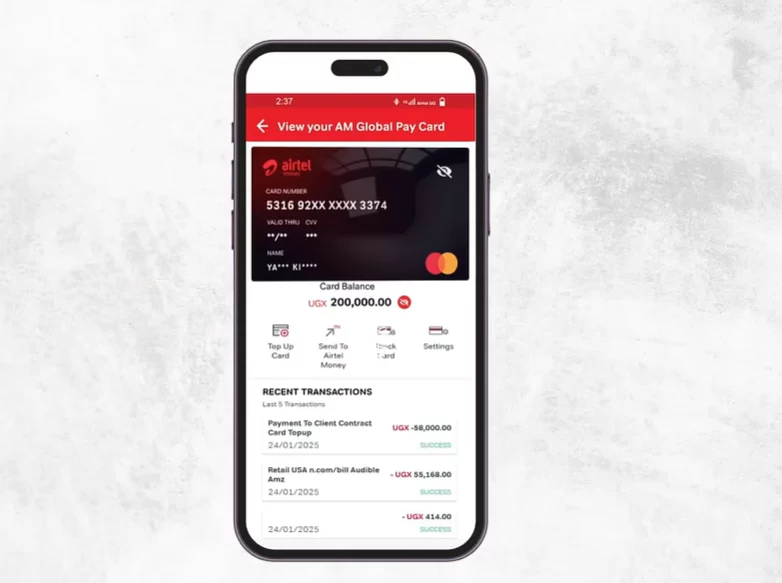
Airtel Africa 位於荷蘭的金融科技子公司 Airtel Mobile Commerce N.V. 正準備在肯亞推出一款虛擬支付卡,在與 Safaricom 爭奪國際線上消費的競賽中開闢新戰線。
這款與 Mastercard 合作開發的虛擬卡號(Virtual Card Number,VCN)將與 Airtel Money 錢包整合,讓客戶無需持有傳統銀行帳戶,即可在 Amazon 和 Netflix 等全球平台上支付服務費用。與實體卡不同,VCN 僅以線上使用的卡片資訊形式存在,這正是行動錢包能夠與透過卡片網路收款的商家及訂閱平台交易的關鍵。
此次推出使 Airtel Money Global Pay 與 Safaricom 於 2022 年推出的虛擬 Visa 卡 M-PESA GlobalPay 直接競爭,同時也將行動貨幣之爭與兩大卡片網路 Mastercard 和 Visa 之間長期的競爭聯繫起來。Airtel 進入的是一個 Safaricom 憑藉自 2007 年起在肯亞營運的 M-PESA 服務而佔據穩固領先地位的市場,但這場競爭不僅涉及卡片背後的支付網路,還關係到客戶如何為交易提供資金、管理線上消費,以及在錢包餘額不足時如何取得信貸。
M-PESA GlobalPay 卡可使用 Fuliza,這是一項透支服務,讓符合資格的客戶在 M-PESA 餘額不足時仍能完成線上付款。Airtel Money 的預付卡則缺乏此功能,客戶必須先儲值才能消費。
肯亞通訊管理局的數據顯示,M-PESA 的行動貨幣市佔率已從 2023 年的近 95% 降至 2026 年 6 月的 88.8%。同期,Airtel Money 的市佔率上升至 11.1%。這些數字顯示競爭格局正逐漸轉變,儘管 Safaricom 的領先優勢依然顯著。
全球商務帶來新的收入來源
肯亞日益普及的數位服務,為兩家電信業者爭奪國際支付的動力。串流訂閱、軟體服務和海外電商平台,使行動貨幣供應商能夠觸及原本可能透過銀行卡支付的消費。
於 2016 年進軍非洲的 Netflix,正是國際數位服務成為日常消費一部分的例子。虛擬卡讓沒有銀行帳戶的客戶能透過行動貨幣向這些商家付款,將錢包的用途擴展至國內轉帳和商家付款之外。
對於在國內支付費用上面臨壓力的電信業者而言,跨境交易也提供了一種從國際商務中賺取收入的方式。外幣兌換和商家付款所產生的收入,可以超越在本地帳戶之間移轉資金的核心業務。
Safaricom 的全球支付業務(包括跨境轉帳、虛擬卡和應用程式商店帳單)在截至 2026 年 3 月的財年中創造了 47.6 億肯亞先令(3,720 萬美元)的收入,較前一年成長 22.3%。M-PESA 在 464 億筆交易中產生了 1,827 億肯亞先令(3,231 億)的交易價值。
這些數字說明了為何即使只佔 M-PESA 業務相對較小的一部分也很重要。全球支付無需 Safaricom 在肯亞國內行動貨幣市場贏得相當的份額,即可為收入成長做出貢獻。對 Airtel 而言,隨著更多客戶使用其錢包進行線上購物,其機會在於爭取其中一部分消費。
在 14 個非洲市場中,Airtel 的行動貨幣業務創造了 13 億美元的收入,高於先前的 7.47 億美元。自 2025 年以來,該公司已在烏干達、尚比亞和坦尚尼亞發行超過 87.5 萬張虛擬卡,並計劃在肯亞、剛果民主共和國和加彭推出此服務。
信貸與安全機制使兩卡有所區別
兩款產品在為線上付款提供資金的方式上有所不同。M-PESA GlobalPay 與客戶的 M-PESA 錢包連動;相比之下,Airtel 的 VCN 模式要求客戶在購物前先將資金從其主要 Airtel Money 錢包轉入虛擬卡。
這種設定讓 Airtel 客戶能夠為線上購物專款專用,使其錢包的其餘餘額與卡片交易分開,也讓客戶能更有效地掌控訂閱付款和線上消費。
客戶仍須保護其帳戶憑證並監控交易。保障程度也取決於可用的控制功能,包括凍結或管理卡片、對未經授權的付款提出異議,以及防止進一步扣款的能力。
Safaricom 最初的虛擬 Visa 卡設計採用卡片驗證值(CVV),客戶在 M-PESA 應用程式中輸入 PIN 後即可產生。每組驗證碼有效期為 30 分鐘且僅能使用一次,從而限制了外洩後被利用的時間窗口。
Safaricom 於 2026 年宣布為 GlobalPay 提供透支選項,讓符合資格的客戶在錢包餘額不足時仍能完成線上付款。此功能有助於避免訂閱付款失敗,但也意味自動扣款可能動用信貸,使客戶留下需償還的透支額。
Airtel 的預付模式不提供同等的透支服務,因此客戶必須在虛擬卡上持有足夠資金才能完成購買。這可能較不方便,但也防止卡片透過同等的信貸額度擴大消費。
挑戰者仍面臨規模問題
Safarimo 龐大的客戶群為 GlobalPay 提供了穩固的用戶基礎,而對 M-PESA 的熟悉度也可能降低客戶更換支付方式的意願。Airtel 的卡片可能吸引已在使用的 Airtel Money 客戶,為他們提供通往國際商家的直接管道。其區域性推廣也為該公司進軍肯亞市場累積了可借鑑的經驗。
客戶將需要比較外匯費用、交易限額、受理率、爭議處理以及管理卡片資訊的便利性。Airtel 的定價尤其重要,因為較低成本的卡片可能吸引對價格敏感的用戶,而費用不明則可能削弱其預付設計的吸引力。
Airtel 尚未公布肯亞客戶評估該服務所需的全部細節,包括其外匯費用。Safaricom 的 GlobalPay 則收取外匯加價,使購物的總成本成為一個重要的比較點。若 Airtel 公布完整費率表並確認推出時間,兩卡之間的比較將取決於功能而非總成本。
此次推出不會消除 Safaricom 在行動貨幣領域的領先地位,但仍將為 Airtel 提供另一種爭奪客戶消費的途徑——這一次是在線上結帳環節,而非透過國內轉帳。

