報告:非洲AI企業募資13億美元,但高額雲端與運算成本威脅成長
重點速覽
- •報告梳理了2016年至2025年間公開披露募資總額達13億美元的311家非洲AI公司,但超過75%的資金流向2020年前成立的企業,使2022年後的AI原生世代資金不足。
- •以美元計價的運算成本對上疲弱的本地購買力,顛覆了傳統SaaS經濟學:65%的受訪新創公司將雲端、GPU與基礎設施支出列為最大單項研發支出,同時超過半數企業對每位客戶的年度定價低於2,500美元。
- •基礎設施缺口加劇壓力:非洲擁有全球18%的人口,但數據中心容量佔全球不到1%,僅5%的非洲AI從業者擁有所需的運算資源,模型迭代最長需六天,而G7國家僅需30分鐘。
- •非洲AI新創公司日益服務機構買家,88%從事B2B銷售、44%從事B2G銷售,而65%的創業者將客戶信任與AI素養不足列為首要擴張障礙。
- •創業者的政策訴求包括研發與運算補貼(62%)、奈及利亞與肯亞等市場之間統一的跨境數據規則(49%),以及解鎖未數位化公共紀錄的監理沙盒(26%)。
在非洲建立人工智慧新創公司,意味著必須在嚴峻的總體經濟矛盾中求生存。創業者必須以美元計價租用圖形處理器(GPU)、雲端儲存與基礎模型應用程式介面(API),再將開發出的軟體賣給預算拮据的本地企業。這種結構性擠壓顛覆了教科書式的軟體即服務(SaaS)單位經濟學:傳統軟體的邊際成本會隨用戶數成長而趨平,但AI原生平台上的每一位新活躍用戶,都會同步推高以外幣計價的運算帳單。
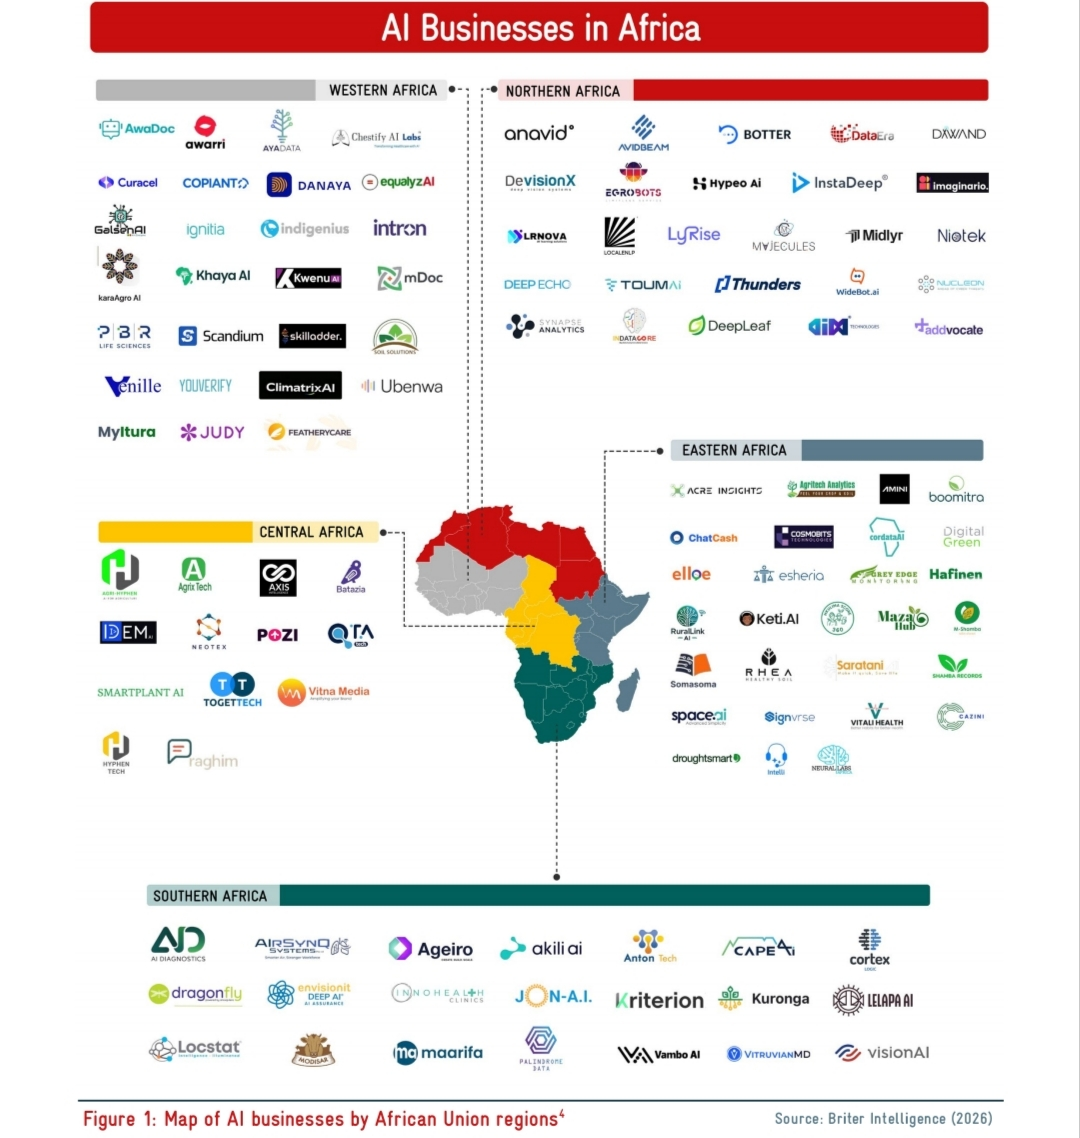
這雙重壓力正是AI Made in Africa: Voices from AI businesses across Africa報告的核心。這份70頁的研究由德國國際合作協會(GIZ)非洲聯盟辦公室與市場情報機構Briter Bridges合作,於2026年10月發布。報告梳理了311家營利性AI公司,它們在2016年至2025年間於35個以上領域共獲得13億美元的公開披露募資,並包含2026年4月至7月間對85家企業的深入調查與16場利害關係人訪談。
從AI赋能到AI原生
自GPT、Llama與Mistral等基礎模型於2022年公開發布以來,創業者世代的轉變印證了非洲AI討論的成熟。在較廣泛的311家企業數據集中,56%的公司屬於「AI赋能型」,即在現有的金融科技、醫療或農業科技服務上疊加機器學習,即使移除AI功能仍可運作。而在85家受訪企業中(其中2022年後成立者佔多數),75%屬於「AI原生型」。
其結果是非洲工程師技術架構的務實演進。在種子前與自籌資金階段,新創公司大致均分為三種路線:為求速度採用第三方商業API、為避免按查詢計費而採用開源模型,以及自行建置。然而當公司規模擴大至100萬至1,000萬美元的募資區間時,對第三方API的依賴在財務上變得難以承受:服務數千名每日用戶,每月的token帳單很容易達到20,000至50,000美元。因此成長期新創公司轉向混合架構,以自有本地數據集微調開源基礎模型。
在醫療與農業等領域,自建或混合模型是必要而非選擇:現成的西方模型在非洲臨床紀錄上經常出現幻覺,並會誤判本地作物病害。這項需求逆轉了全球主流「依賴商業API快速上線」的打法:對非洲開發者而言,模型層既是建立差異化的關鍵,也是多數新創公司最大單項研發支出所在。
每月208美元的定價天花板
當開發成本碰上本地購買力,帳面數字迅速變得難看。高達65%的受訪新創公司將雲端運算、GPU與基礎設施列為最大的單項研發(R&D)支出,超過數據取得與清洗。與此同時,超過半數受訪公司的產品對每位客戶的年度定價低於2,500美元,即約每月208美元。對年營業額低於10,000美元的非洲小企業而言,每月208美元的軟體訂閱費直接與員工薪資和備用電力競爭。
基礎設施的嚴重缺口加劇了利潤擠壓。非洲擁有全球18%的人口,但數據中心容量佔全球不到1%,約80%的網路流量需繞經外國伺服器。2026年AI數據中心指數的獨立產業追蹤預估,非洲七國將有19座AI就緒設施、總容量達1.3 GW,但電力網絡仍是關鍵瓶頸。報告指出,奈及利亞國家電網2026年初平均可用容量僅4,000 MW,低於13,000 MW的裝置容量;微軟與G42原定在肯亞興建的10億美元地熱數據中心,於2025年8月停擺,因為供電將導致全國一半地區缺電。
匯率衝擊使問題雪上加霜。2023年奈拉貶值據報導使本地雲端帳單上漲224%。結果,僅5%的非洲AI從業者擁有所需的運算資源,在G7國家耗時30分鐘的模型迭代,在非洲大陸可能需要六天。
為機構買家而建
面對脆弱的消費者購買力,非洲AI創業者轉而為機構買家打造產品。約88%的受訪企業銷售對象為其他企業(B2B),44%銷售給政府(B2G),高度依賴經常性訂閱收入,同時跨足多個客戶群以維持營運。
然而向機構銷售也使新創公司暴露於整個生態系最大的擴張障礙:65%的創業者將客戶信任與AI素養不足列為首要障礙,其次為高昂的開發成本(49%)、舊系統整合(34%)與冗長的銷售週期(33%)。例如,奈及利亞醫療科技新創公司MyItura必須先建立自有臨床數據集,並以補助金購置的平板電腦配備給基層醫療人員,醫生才願意信任其AI轉錄與放款工具。在南非,企業AI公司The Awareness Company經常得先為仍在以人工試算表營運的礦業與不動產客戶安裝實體感測器,其軟體才有數據可處理。
精簡團隊與人才缺口
這些公司的團隊規模異常精簡:僅2%的企業僱用超過250名員工。由於非洲僅佔全球AI人才的1%至3%,本地新創公司無法比擬外國遠端薪資水準。51%的創業者難以聘請資深AI研究員,33%難以找到MLOps工程師。因應之道,47%的新創公司將自身轉型為事實上的學院,建立正式的內部培訓管道,提升本地初階畢業生的技能。例如,象牙海岸的監管科技新創公司Danaya在內部培訓本地年輕工程師的電腦視覺技術,同時從法國招募僑民領導階層監督架構設計。
資本與政策必須契合營運現實
報告傳達給投資人與政策制定者的根本訊息是:資本與政策必須契合營運現實。儘管過去十年有13億美元流入被梳理的公司,中位數投資規模為225,000美元,但超過75%的資金流向2020年前成立的企業。對照調查中2022年後成立、AI原生型企業為主的結構,這種分配意味著非洲最新一波AI開發者迄今僅獲取了這十年公開披露資金中的少數。近三分之一的受訪新創公司完全依靠自籌資金,僅15%獲利,而這些獲利企業中有60%在非洲以外營運,包括將總部遷往杜拜與利雅德創的北非新創公司。
非洲聯盟於2024年7月採納《大陸AI戰略》兩年後,創業者要求的並非泛泛的育成支持;非洲470個科技樞紐中,只有不到5%提供GPU資源或專業AI輔導。創業者真正想要的,是理解12至18個月B2G採購週期與結構性匯率風險的耐性投資人。
對政府,他們的訴求具體明確:62%希望獲得研發與運算補貼,49%希望奈及利亞與肯亞等市場之間制定統一的跨境數據規則,26%希望設立監理沙盒,以解鎖數十年來尚未數位化的公共農業與醫療紀錄。
《AI Made in Africa》證明,非洲工程師已從AI的使用者轉變為建造者。報告明確指出,剩下的任務落在這片大陸的金融機構、電力網絡與監管機關身上,它們必須迎頭趕上。這項調查的政策訴求與數據中心建設管道,如今也成為衡量這種追趕進度的標竿。

