Econbrowser:AI 利潤前景解釋美國非住宅投資在高利率下上升
重點速覽
- •該分析將高利率下投資仍異常強勁,歸因於 AI 相關利潤預期改善。
- •分析認為投資函數的常數項可以發生變化,使需求能夠獨立於利率變動而上升。
- •排除電腦及軟體後,投資占 GDP 的比重下降,而電腦設備與軟體投資推動了總體投資的增加。
- •聯邦準備銀行在 2022-23 年將政策利率提高至二十多年來的最高水平,之後於 2024 年 9 月開始降息。
- •生成式 AI 工具在 2022 年底公開問世後,企業增加了對資料中心、半導體及其他 AI 基礎設施的支出。
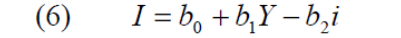
Econbrowser 的一篇新文章,標題為〈2024-26 年解讀投資邊際效率方程式〉,探討美國如何在利率上升之際,仍錄得高水平的非住宅固定投資。作者的答案是:投資函數本身向上移動,受到人工智慧利潤前景改善的推動。
這項分析以 IS-LM 模型為基礎,該模型使用一個將企業支出與收入及借貸成本連結起來的投資函數。文章採用了經濟學家 Olivier Blanchard 提出的修正版本——他曾任國際貨幣基金組織首席經濟學家,其宏觀經濟學教科書被廣泛使用——在這個版本中,投資會隨收入增加,呈現類似加速器的關係。
作者提出的核心問題是,除了聯邦基金利率的內生性之外,如何解釋非住宅固定投資與利率同步上升的現象——也就是政策利率往往因經濟本已強勁而上升。文章認為,一種解釋是認識到投資函數中的常數項 b0 不一定固定不變,而可以被視為外生變動。文章引用的 2024-26 年例子,是 AI 未來利潤前景的改善,這會在任何既定利率水準下提高投資需求。
為了說明這一點,文章將非住宅固定投資總額,與排除電腦及軟體後的同一項數據進行比較;兩者均以 GDP 標準化,並與利率對照。相關基礎資料來自美國經濟分析局、 美國財政部、聯邦準備銀行及美國國家經濟研究局(NBER)。
圖 1:非住宅固定投資占 GDP 比重(黑色,左軸)、排除電腦及軟體後的非住宅固定投資占 GDP 比重(藍色,左軸)、10 年期美國國債利率(紅色,右軸)及聯邦基金利率(粉紅色,右軸),單位為 %。NBER 定義的衰退期以灰色陰影表示。資料來源:BEA、財政部、聯準會、NBER。
關鍵觀察是,排除電腦及軟體後,非住宅固定投資占 GDP 的比重已經下降,這意味著電腦設備與軟體投資解釋了總體投資與當時利率之間的分歧。這項拆分將整體投資情況,與分析中最直接和近期 AI 相關支出增加相連的部分區分開來。
這一概念可追溯至 John Maynard Keynes。Keynes 在其 1936 年著作《就業、利息和貨幣通論》中,將資本的邊際效率——額外一單位投資的預期回報——定義為會隨投資擴大而下降。John Hicks 在 1937 年將 Keynes 的思想形式化為 IS-LM 架構,而該模型至今仍是宏觀經濟學教學的基本內容;在模型中,投資通常被設定為隨利率上升而下降。
2024-26 年為這種反向關係提供了一項不尋常的檢驗。聯邦準備銀行為對抗通膨,在 2022-23 年將政策利率提高至二十多年來的最高水平,並於 2024 年 9 月開始降息;與此同時,自 2022 年底 ChatGPT 等生成式 AI 工具公開問世後,企業大幅增加了對資料中心、半導體及其他 AI 相關基礎設施的資本支出。
完整文章可在 Econbrowser 閱讀。
