2026年AI資料中心:2030年用電量將近乎翻倍,資本支出逼近9,000億美元
重點速覽
- •國際能源署估計,全球資料中心2025年用電約485 TWh,並預測2030年需求將達約950 TWh,五年內近乎翻倍。
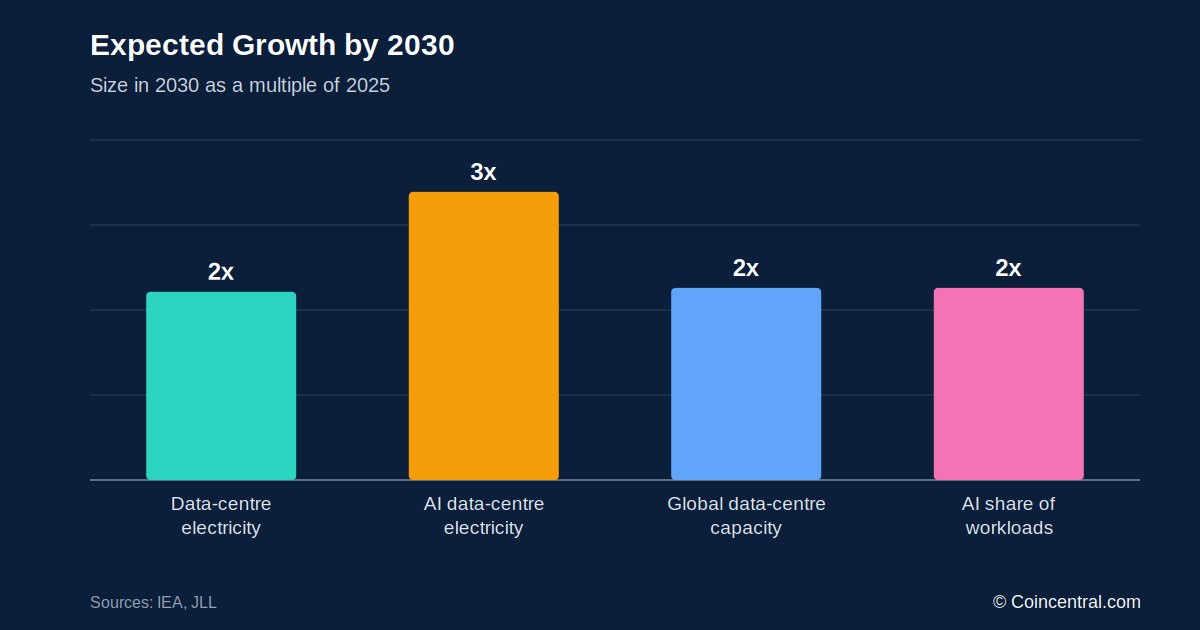
- •AI專用資料中心的用電量預計在2025年至2030年間成長三倍,加速伺服器每年成長約30%,而傳統伺服器僅約9%。
- •JLL預測2026年至2030年間全球將新增近100 GW資料中心容量,投資額約3兆美元;北美2026年中期有66 GW在建,約95%已承租。
- •TrendForce預估2026年全球AI伺服器出貨量約280萬台,而九大雲端供應商2026年合計資本支出預計超過8,867億美元,年增約90%。
- •電力供應正成為AI擴張的主要瓶頸,促使Google、Microsoft等公司爭取專屬電力安排,涵蓋核電廠、再生能源,以及American Electric Power在懷俄明州價值40億美元的燃料電池設施等專案。
人工智慧掀起科技史上規模最大的基礎建設計畫之一。過去只需小型叢集即可運行的工作負載,如今需要數千枚晶片、倉庫規模的資料中心,以及以數百百萬瓦計的電網連接。國際能源署(IEA)估計,全球資料中心在2025年消耗約485太瓦時(TWh)電力,並預期2030年將達到約950 TWh。這也是為什麼AI相關公告越來越像能源新聞,電力合約與電網限制開始與晶片發布同時占據頭條。
本彙整收錄電力使用、建設、晶片、支出與電力供應的主要統計數據,所有數字均取自文末引用的來源。
資料中心用電量有多少?
IEA估計,全球資料中心2025年消耗約485 TWh,相當於全球用電量的約1.5%至2%,超過許多主要經濟體的年度用電量。
根據該機構的中央預測,2030年需求將達到約950 TWh,約占全球電力需求的3%——五年內成長近一倍。成長並未止步:IEA基準情境顯示,2035年將攀升至約1,200 TWh。若以供應資料中心所需的發電量計算(含系統損耗),數字可能達到1,300 TWh——接近2025年水準的三倍。
這些預測存在相當大的不確定性。AI效率、模型需求或晶片技術的微小變化,乘以數百萬台伺服器後,都會造成巨大差異。
AI是成長的主要驅動力
並非所有資料中心的電力都用於AI。傳統設施託管網站、雲端儲存、資料庫、串流、企業軟體、社群網路、搜尋與金融系統。
AI是成長最快的工作負載。IEA預期,主要用於AI的加速伺服器,其用電量到2030年每年成長約30%,而傳統伺服器每年僅成長約9%。加速伺服器可能占該期間全球資料中心電力需求淨增量的近一半,冷卻與配套設備再占另一大份額。整體而言,AI專用資料中心的用電量預計在2025年至2030年間成長三倍。
到2030年AI可能占資料中心工作負載的一半
JLL估計,AI在2025年約占資料中心工作負載的25%,到2030年此份額可能達到50%。
需求的性質也在轉變。熱潮的第一階段以訓練大型模型為主;如今越來越多的電力與算力用於推論(inference),即為終端用戶運行AI模型。每一次聊天機器人提問、AI搜尋結果、生成的影片或軟體代理都需要推論算力。隨著每天有數億人和企業使用AI,推論最終可能需要比訓練更多的總算力。
美國資料中心電力需求可能增至四倍
美國位居這波建設熱潮的中心。美國資料中心2024年用電約177至192 TWh,部分目前的預測顯示,2030年可能攀升至793 TWh——六年內超過2024年水準的四倍。
IEA預期,到2030年,資料中心將占美國電力需求成長的近一半。到這個十年結束時,美國資料中心的用電量可能超過該國鋁、鋼鐵、水泥、化學品及其他能源密集產品的總產量用電。
近100 GW新容量,成本達3兆美元
電力需求直接轉化為建設。JLL預期,2026年至2030年間全球將新增近100吉瓦(GW)的資料中心容量,使全球容量約翻倍。交付這些容量可能需要約3兆美元的投資,全球資料中心市場到2030年每年成長約14%。
作為規模參考:單一1 GW的AI園區可能需要一座大型傳統發電廠的輸出。
北美有66 GW在建
北美領跑這波熱潮。JLL報告,2026年中期約有66 GW容量在建,其中約95%已承租——這是儘管建設量創紀錄、空置率仍維持在接近1%的主因。
北美2026年上半年的去化量達到25 GW,是一年前的兩倍、兩年前的五倍。超大規模雲端業者約占承租需求的59%,新興雲端(neocloud)供應商占11%,純AI公司占7%。
亞特蘭大在建規模超越北維吉尼亞
CBRE聚焦北美主要批發市場,報告2026年上半年一級市場在建容量為7.48 GW,較一年前成長24.8%。
亞特蘭大在建容量以2.88 GW超越北維吉尼亞的2.42 GW。不過,北維吉尼亞仍是最大的現有市場,營運容量約4.50 GW,空置率為0.2%。一級市場在建容量約80%已預租。
歐洲擴張超越傳統樞紐
歐洲也在快速成長。傳統的FLAP-D市場——法蘭克福、倫敦、阿姆斯特丹、巴黎與都柏林——到2026年上半年約有3.8 GW的運營容量,另有1.4 GW在建,約2 GW在規劃中。
電網限制正將大型AI專案推向電力供應更充裕的地區,成長正擴散至北歐、西班牙、葡萄牙、義大利與東歐,不再局限於歷史樞紐。
AI伺服器、GPU與客製化晶片
TrendForce估計,2026年全球AI伺服器出貨量將達約280萬台,較一年前成長30%至31%。AI伺服器可能創造伺服器產業總產值的74%以上;它們的價格遠高於標準機型,並可搭載多枚高端晶片、先進網路、高頻寬記憶體與液冷散熱。
GPU預計占2026年AI伺服器出貨量的69.7%。搭載客製化晶片(特殊應用積體電路,ASIC)的伺服器預計占27.8%,到2030年可能接近40%。例子包括Google TPU、Amazon Trainium、Microsoft Maia與Meta MTIA。Microsoft於2026年10月表示,2027年可部署超過100萬枚Maia 300晶片;一個Maia 300機架容納96枚晶片,功耗約167千瓦。路透報導,Microsoft推動自研晶片的部分目的是節省成本——這也是產業轉向客製化矽晶的動力之一。
Nvidia Blackwell與推論的轉向
Nvidia仍是高端AI晶片的主要供應商。TrendForce預期,Blackwell產品將占Nvidia 2026年高端GPU出貨量的約71%,高於先前約61%。
北美五大雲端公司預計占2026年全球對Nvidia GB與VR系列AI系統需求的60%以上。TrendForce估計,其AI訓練算力每年可成長逾56%,而推論算力可能上升約122%——這一差距凸顯推論日益重要的地位。
中國正部署數百萬枚AI加速器
中國是少數有近期單位級加速器估計的市場之一。路透引述IDC數據顯示,2026年上半年中國出貨超過200萬枚AI加速器,其中Nvidia約出貨678,000枚,華為約572,000枚。
Nvidia在中國資料中心AI加速器市場的份額降至約34%,華為則達到約28%。轉向國產晶片反映了美國出口管制限制中國取得Nvidia最先進產品的影響。
雲端資本支出逼近9,000億美元
TrendForce估計,Amazon、Microsoft、Alphabet、Meta、Oracle、字節跳動、阿里巴巴、騰訊與百度2026年的合計資本支出將超過8,867億美元,較一年前成長約90%。北美五大超大規模雲端業者占總額的近90%。史丹佛2026年AI指數同樣顯示,自ChatGPT推出以來,超大規模雲端業者的資本支出已翻逾一倍。
就整體產業而言,2026年AI基礎設施支出可能達到約8,110億美元。Amazon、Microsoft、Alphabet與Meta合計預計在AI基礎設施上支出約6,300億美元。
企業預算如今以數千億美元計。Amazon已規劃2026年約2,000億美元的資本支出,其中大部分用於AI基礎設施。Alphabet將2026年資本支出預測上調至1,950億至2,050億美元,Microsoft預計在2026曆年支出超過1,750億美元。
電力可能成為最大制約
AI公司最初擔心的是取得足夠的GPU;如今越來越多的關鍵限制是電力。新的AI園區可能需要超過1 GW的電力——相當於數十萬戶家庭的需求——而電網連接可能需要數年才能落實。其他瓶頸還包括變壓器、燃氣輪機、輸電線路、冷卻設備、土地、許可、用水與熟練的建築工人。
因此,企業正在自建或融資自有電力。2026年10月,American Electric Power宣布一項價值40億美元、702 MW的燃料電池專案,為Google在懷俄明州的營運供電。
由於IEA發布的是多種情境而非單一預測,這些瓶頸多快解除,將是決定其哪一項預測最接近實際的變數之一。
什麼在為AI資料中心供電?
IEA估計,目前資料中心的電力來源約為燃煤30%、再生能源27%、天然氣26%、核能15%。預計再生能源將滿足到2030年新增資料中心需求的近一半。天然氣也將扮演重要角色,因為它能在再生能源發電波動時提供穩定輸出;核能在2030年及以後可能變得更加重要。
這正是Microsoft、Google、Amazon及其他公司簽署涵蓋核電廠、新一代反應爐、再生能源與天然氣合約的原因。
最大的不確定性是效率
預測AI用電量並不容易。新晶片提升了每瓦效能,模型也透過量化、蒸餾與混合專家(mixture-of-experts)架構等方法變得更有效率。但更便宜的AI往往會帶動更大量的使用——這種現象被稱為「反彈效應」。假設一個模型的運行成本降低十倍:若使用量增加50倍,總用電量仍會增加五倍。因此,IEA對2030年採用多種情境,而非單一精確數字。
結論
全球資料中心2025年用電約485 TWh,IEA預期2030年消耗量將接近950 TWh,AI專用設施的成長遠快於傳統運算。2026年至2030年間,全球可能需要近100 GW的新容量,成本約3兆美元。北美已有約66 GW在建,其中約95%已承租。
硬體也在以同樣的速度擴充:2026年AI伺服器出貨量預計達約280萬台,客製化晶片正從GPU奪取份額,九大雲端供應商2026年預計支出超過8,860億美元。
核心問題或許不再是企業能否建出更強大的模型,而是電力、晶片、資料中心、變壓器、冷卻系統與資金能否跟上。追蹤答案的方法,就是關注本文彙整的同一組數據:IEA情境更新、JLL與CBRE的建設與去化數據、TrendForce的出貨與資本支出估計,以及超大規模雲端業者的預算披露。
來源
- 國際能源署:Key Questions on Energy and AI, 2026
- 國際能源署:Energy Demand From AI
- 國際能源署:Energy Supply for AI
- JLL:2026 Global Data Center Market Outlook
- JLL:North America Data Center Report, Midyear 2026
- CBRE:North America Data Center Trends H1 2026
- JLL:EMEA Data Centre Mid-Year 2026
- TrendForce:Global AI Server Shipments 2026
- TrendForce:AI Server Shipments and CSP Capex, August 2026
- TrendForce:Nvidia Blackwell GPU Shipments
- 史丹佛大學:2026 AI Index Report, Economy Chapter
- 路透:Microsoft plans huge deployment of its own AI chips
- 路透:US AI boom faces electric shock
- 路透:Data centers' flexible power usage could save grid billions
- 來源:CoinCentral — AI Data Centre Statistics 2026

