2026年AI晶片市場統計:NVIDIA領先,AMD、Broadcom與客製化晶片持續擴張
重點速覽
- •NVIDIA公佈2027會計年度第一季資料中心營收752億美元,年增92%,並在假設中國資料中心運算營收為零的情況下,指引第二季營收910億美元。
- •AMD 2026年第二季資料中心營收成長107%至67億美元,營業利益21億美元;Broadcom 2026會計年度第二季AI半導體營收成長143%至108億美元,訂單出貨比約2.8比1。
- •2025年全球晶片銷售額創紀錄達7,917億美元,成長25.6%;MarketsandMarkets預測AI晶片市場將從2025年的2,032.4億美元以15.7%的年複合成長率成長至2032年的5,648.7億美元。
- •TSMC執行長表示先進製程需求約為公司產能的三倍,HBM記憶體供應預計要到2027年初新無塵室啟用後才會緩解。
- •Presenc AI估計NVIDIA在2026年佔資料中心AI加速器營收的80%至85%,低於2023年的約92%,因客製化雲端晶片與推論工作負載轉向替代硬體。
2026年AI晶片市場快速擴張,少數幾家公司現在囊括了大部分營收。NVIDIA仍以大幅差距領先,而AMD、Broadcom與大型雲端業者在支出中的占比也持續上升。
本報告引用四個來源——Presenc AI、SQ Magazine、MarketsandMarkets與Zylos。各方對市場的衡量方式不同,因此部分數據並不一致。每個數字的來源與時間區間皆已標明。
各家公司也依各自的會計年度申報。NVIDIA、AMD與Broadcom的數據涵蓋不同季度,因此不應將其加總。
重點數據一覽:
- NVIDIA 2027會計年度第一季資料中心營收:752億美元,年增92%
- AMD 2026年第二季資料中心營收:67億美元,成長107%
- Broadcom 2026會計年度第二季AI半導體營收:108億美元,成長143%
- 2025年全球晶片銷售額:7,917億美元,成長25.6%
- 2032年AI晶片市場預測:5,648.7億美元
全球晶片銷售奠定背景
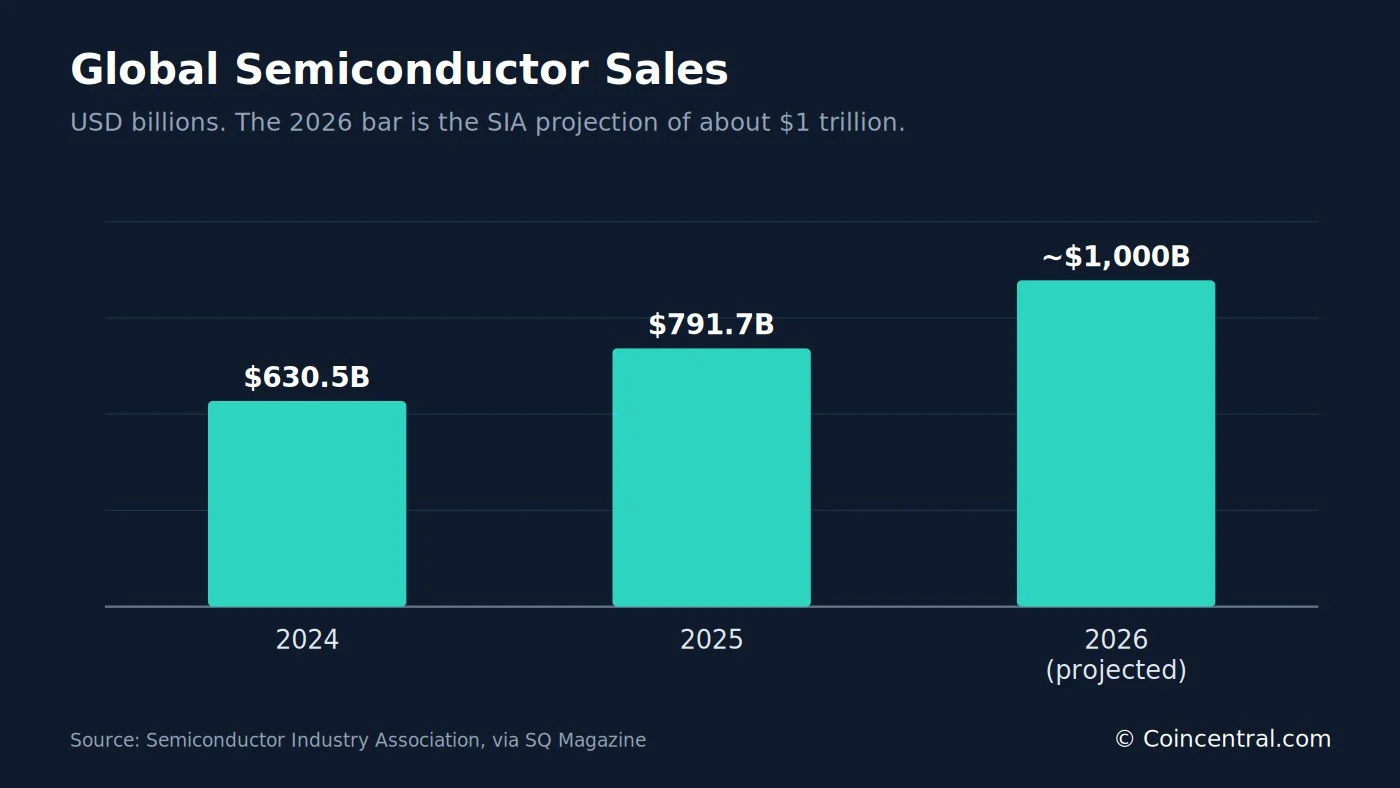
半導體產業協會(SIA)公佈2025年全球晶片銷售額為7,917億美元,較2024年的6,305億美元成長25.6%,創全年歷史新高。SIA預估2026年銷售額將達約1兆美元。
光是2025年第四季銷售額即達2,366億美元,較2024年第四季高出37.1%,較2025年第三季高出13.6%。
包含AI加速器在內的邏輯晶片類別,2025年成長39.9%至3,019億美元,現已成為銷售額最大的產品類別。記憶體產品成長34.8%至2,231億美元。
邏輯晶片成長速度超越整體產業,SQ Magazine將此解讀為AI加速器吸收了大部分新增支出的跡象。
以地區而言,亞太其他地區在2025年成長45.0%,為SIA追蹤的五個地區中成長最快者。美洲銷售額成長30.5%。
來源:Semiconductor Industry Association,2026年2月6日,經由SQ Magazine。邏輯晶片、記憶體與該季度的2024年隱含數值,係依據公佈的成長率推算。
AI晶片市場規模與2032年預測
MarketsandMarkets於2026年8月24日發布的報告指出,2025年全球AI晶片市場規模為2,032.4億美元,預計在2032年達到5,648.7億美元,年複合成長率為15.7%,屆時市場規模將約為2025年的2.8倍。
此數據採用的定義比單純計算加速器更廣,涵蓋運算、記憶體與網路產品。因此不應與SIA的全晶片總額直接比較。
北美為最大區域,2025年估計占比36.4%。亞太地區預期成長最快,而中國預期將是區域內單一國家中成長率最高者。
以功能而言,推論(inference)占比最大且預期成長最快。以技術而言,生成式AI預期將居領先地位。網路產品預期每年成長26.7%,為所有產品中最快者。
來源:MarketsandMarkets,2026年8月24日。
報告也列出成長的限制,包括高耗電量、更高的冷卻成本、技術人力短缺與供應鏈問題。材料供應與產能有限可能延誤交貨並推高成本。
NVIDIA:資料中心營收與財測
NVIDIA於2026年5月20日公佈2027會計年度第一季業績。總營收創紀錄達816億美元,年增85%,季增20%。
資料中心營收為752億美元,年增92%。運算營收604億美元,成長77%;網路營收148億美元,成長199%。
NVIDIA另一個新平台Edge Computing繳出64億美元,成長29%。SQ Magazine指出,資料中心與Edge Computing的新分部劃分,是2019年以來分部報告的首次重大變更。
GAAP毛利率為74.9%,一年前為60.5%。NVIDIA也在該季度透過庫藏股與股息向股東返還約200億美元。
來源:NVIDIA Q1 FY27新聞稿,2026年5月20日,經由SQ Magazine。
針對2027會計年度第二季,NVIDIA指引營收為910億美元,正負2%。此展望假設來自中國的資料中心運算營收為零。
NVIDIA也向股東表示,從2025年初至2027年,Blackwell與Rubin營收可望超過1兆美元。SQ Magazine指出,這是管理層自身的看法,而非已簽訂的訂單。
在產品方面,Presenc AI將H100與H200列為成熟產品,B200與GB200 NVL72則為高階供應有限、正逐步放量者。Zylos報導,Rubin平台已於2026年初進入全面量產,合作夥伴產品預計於下半年推出。NVIDIA表示,Rubin相較於Blackwell可將推論token成本降低10倍。
AMD:Instinct GPU與成長中的資料中心業務
AMD於2026年8月4日公佈2026年第二季業績。營收創紀錄達115億美元,較一年前的77億美元成長50%。
資料中心營收為67億美元,較32億美元成長107%,占公司營收的58%。AMD歸因於EPYC處理器與Instinct GPU的需求。
資料中心營業利益為21億美元。一年前,該部門營業層級虧損1.55億美元。
來源:AMD Q2 2026財報新聞稿,2026年8月4日,經由SQ Magazine。
Presenc AI估計,AMD在2026年佔資料中心AI加速器營收約5%至7%,高於2024年的約2%。微軟與Meta被列為MI300X與MI325X的最大買家。
Zylos報導,MI400系列將於2026年推出,以MI455X為首。AMD的Helios機架最多可容納72張該系列GPU。2025年10月,AMD宣布與OpenAI達成6吉瓦GPU的協議,首個1吉瓦場址將自2026年起採用MI450晶片。
Broadcom:為雲端公司設計客製化晶片
Broadcom為大型雲端與AI公司設計客製化AI晶片,通常稱為XPU。2026年6月3日,其公佈2026會計年度第二季AI半導體營收為108億美元,年增143%。
半導體解決方案總營收為150億美元,成長79%。公司營收為222億美元,成長48%。
Broadcom擁有六家核心客製化晶片客戶,包括Google、Anthropic、Meta與OpenAI。網路業務占該季度AI營收近40%。
AI訂單超過300億美元,而已出貨金額為108億美元,訂單出貨比(book-to-bill)約為2.8比1——任何高於1的比率都代表訂單流入速度快於晶片出貨速度。
來源:Broadcom Q2 FY26財報,2026年6月3日,經SQ Magazine。
Broadcom預期第三季AI營收將達160億美元。其預測2026會計年度AI晶片營收為560億美元,2027會計年度超過1,000億美元。Zylos補充,Broadcom與Marvell正贏得來自OpenAI、Meta與Google的大型合約。
各廠商的AI晶片市占率
市占率取決於衡量方式。Presenc AI估計,NVIDIA在2026年佔資料中心AI加速器營收的80%至85%,低於2023年的約92%。
SQ Magazine採用不同的方法,比較三條已申報的營收線:NVIDIA資料中心占合計總額的81%、Broadcom AI半導體占12%、AMD資料中心占7%。SQ Magazine警告,由於期間與範圍不同,這並非真正的市占率。
沒有任何公司公佈商用AI晶片的市占率。來自Google、Amazon與Meta的客製化晶片不在GPU市占數據之內,而Broadcom的客戶基礎涵蓋了其中一部分活動。
來源:Presenc AI,2026年5月。估計值由公司揭露資訊與分析師報告建構而成。Google TPU占比以已部署運算量衡量,因此各列數字加總不會完全吻合。
Presenc AI列出三股形塑市場的力量。NVIDIA的CUDA軟體讓許多工作負載留在其晶片上。大型雲端公司為降低成本而自建晶片。推論工作也比訓練更容易轉移到其他硬體——這是NVIDIA替代方案率先在此取得進展的原因之一。
推論、客製化晶片與結構轉變
Zylos估計,推論在2026年約占AI運算的三分之二,高於2023年的約三分之一與2025年的一半。其估計專注推論的晶片市場超過500億美元。
Zylos也預期雲端業者自研ASIC在2026年成長44.6%,相較於GPU的16.1%,並預測ASIC在推論市場的占比將從2024年的15%升至2026年的40%。
推論晶片領域也在整合。Zylos報導,NVIDIA以200億美元收購Groq,Intel收購了SambaNova。Cerebras於2026年初完成IPO。
Google的TPU產品線是客製化晶片故事的重要部分。Zylos預期2026年TPU v6出貨量約為160萬顆,並報導Anthropic計劃使用最多一百萬顆TPU,於2026年讓超過1吉瓦的產能上線。
來源:Zylos,AI Chip Hardware Acceleration Trends 2026。以上為估計與預測。
Zylos另提出成本觀點:當雲端成本達到等效本地部署設置的60%至70%時,本地部署系統可能比雲端更便宜。這主要適用於穩定、高量的推論工作。
TSMC與代工瓶頸
大多數先進AI加速器由位於台灣的TSMC生產。2026年第一季,TSMC公佈營收359億美元,年增40.6%。毛利率為66.2%,高於2025年第四季的62.3%。
高效能運算占營收的61%,為其六大平台中最大者。先進製程節點(7奈米及以下)占晶圓營收的74%。
TSMC預期2026年資本支出為520億至560億美元。其執行長於2025年11月表示,先進製程的需求約為公司產能的三倍。
來源:TSMC Q1 2026財報,2026年4月16日,經由SQ Magazine。
Presenc AI也將TSMC的2奈米產能分配列為值得關注的議題。據Zylos,AMD的MI400與MI500系列規劃採用該製程。
HBM記憶體:另一項供應限制
高頻寬記憶體(HBM)是AI晶片的第二項供應限制。SK hynix在2026年第二季業績中表示,客戶需求高於其供應,並已與約10家客戶簽訂長期供應協議。
Micron在其申報文件中解釋問題所在:生產相同位元數,HBM所需晶圓與無塵室空間比標準更多。SK hynix預期,待其龍仁一期無塵室於2027年初啟用後,供應將獲得緩解。
Zylos將HBM4描述為下一代晶片的關鍵部件。其每堆疊頻寬超過2 TB/s,比HBM3e快約60%,功耗效率也高約40%。SK hynix與Micron計劃於2026年量產,Samsung則將首批產出提前至2026年2月。SK hynix也在CES 2026展示16層、48GB的HBM4堆疊。
來源:Zylos,AI Chip Hardware Acceleration Trends 2026。
沒有任何記憶體製造商公佈HBM需求成長率或供應趕上需求的日期。2027年新無塵室啟用的時程是主要指標。
邊緣AI與車用晶片
並非所有AI晶片都位於資料中心。Presenc AI估計2026年裝置端AI晶片市場規模約為250億至350億美元。Apple是最大單一廠商,Qualcomm、Intel與AMD也在競爭之列。
Apple的M4晶片配備16核心Neural Engine,最高可達每秒38兆次運算;AMD的Ryzen AI 400系列則提供最高60 NPU TOPS。各家廠商的評測方式並不相同,因此無法直接排名。
汽車是另一個成長領域。Global Market Insights估計2024年自動駕駛晶片市場為242.2億美元,預計2025年為297.3億美元,並在2034年達到1,910.7億美元,年複合成長率23%。
NVIDIA的DRIVE AGX Orin與DRIVE Thor平台提供最高2,000 TOPS。Mobileye的EyeQ晶片已裝置於超過1億輛車。
晶片法案資金與出口管制
《晶片與科學法案》於2022年8月9日簽署,為美國晶片製造創造了520億美元的投資。截至2026年8月,已宣布超過360億美元。
Intel就位於亞利桑那、新墨西哥、俄亥俄與奧勒岡州的專案,達成最高78.6億美元直接資助的協議。TSMC亞利桑那獲得最高66億美元,並可動用最高50億美元貸款。
SQ Magazine指出,這些補助偏向尖端邏輯晶圓廠。同樣會限制加速器產出的封裝與記憶體環節,獲得的直接支持較少。
來源:NIST CHIPS Program Office;Intel Newsroom;TSMC Form 20-F,經由SQ Magazine。
出口規則也影響市場。2025年4月9日,美國政府告知NVIDIA,向中國出口H20晶片需要許可證。NVIDIA在2026會計年度第一季認列了45億美元的費用。
該費用在2026會計年度第四季已相當小,2027會計年度第一季則為零。NVIDIA的財測現假設來自中國的資料中心運算營收為零。Presenc AI表示,華為Ascend等廠商約占市場的2%至3%,主要在中國。
數據顯示了什麼
數據顯示出快速成長且有一個明顯的領導者。NVIDIA單季資料中心營收為752億美元,AMD為67億美元,Broadcom的AI晶片營收為108億美元。各項數據涵蓋期間不同,因此分別代表各自的結果。
整體市場規模也很大。2025年全球晶片銷售額達7,917億美元,MarketsandMarkets預期AI晶片市場將在2032年達到5,648.7億美元。
供應仍是主要限制。TSMC晶圓與HBM記憶體均供不應求,新記憶體產能要到2027年才會到位。出口規則增加了更多不確定性,尤其是對中國的銷售。
日曆上已有的近期指標為讀者提供了可追蹤的定點:NVIDIA2 FY27營收指引910億美元、Broadcom預期的第三季AI營收160億美元、預計2026年下半年推出的Rubin合作夥伴產品、AMD MI400的推出,以及SK hynix龍仁一期無塵室於2027年初啟用。
市占率估計因來源而異,且許多數字都是估計值。讀者在比較之前,應先確認每個數字背後的期間與範圍。
來源
- AI Chip Market Share 2026 (Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply (SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026 (Zylos)
本文首刊於 Blockonomi。

