Econbrowser 分析:AI 繁榮逆轉對美國 GDP 與消費意味著什麼
重點速覽
- •從 GDP 會計角度來看,AI 資本支出激增的大部分被電腦、週邊設備與半導體進口所抵銷,因為進口會從國內產出中扣除。
- •若投資與進口的凱因斯乘數大致相近,AI 資本支出熱潮結束對帳面 GDP 的影響接近中性。
- •無論是因融資限制或政策變動,AI 回報預期轉弱可能壓低資產價格與家庭財富,進而拖慢約占美國 GDP 三分之二的消費。
- •法國央行研究員 Bigot 與 Espic 估計,2025 年美國 2% 消費成長中約有一半可歸因於股權財富增加,其依據是每美元約 0.027 的邊際消費傾向。
- •在第四季股市不再回升的基準情境下,分析發現由此產生的消費放緩在其他條件不變下不會使 GDP 成長轉為負值,但市場失序調整可能推升不確定性並抑制總需求。
由經濟學者 Menzie Chinn 與 James Hamilton 長期經營的經濟學部落格 Econbrowser 於 2026 年 11 月 6 日刊登一篇分析,探討若 AI 資本投資熱潮隨資產估值回落而降溫會發生什麼,並權衡機械式的 GDP 算術與資產價格及家庭財富的經濟效應。
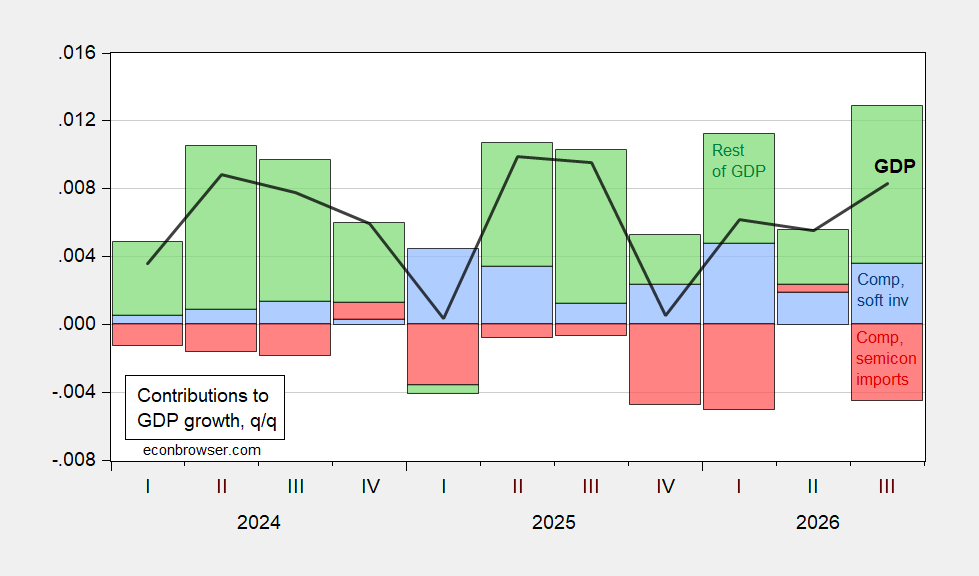
首先,正如外界已廣泛討論的,資本投資激增——就 GDP 而言——在很大程度上被進口所抵銷;進口在國民帳戶中作為減項入帳,意味著用於外國產製設備的支出並不會直接計入帳面國內產出。從會計角度來看,圖 1 即呈現了這一點。
圖 1:季 GDP 年增率(黑線)、電腦與軟體投資(藍柱)、電腦、週邊設備與半導體進口(紅柱)對季 GDP 成長的貢獻,以及 GDP 其餘部分(綠柱),均未年率化。資料來源:經濟分析局(BEA),作者計算。
雖然資料中心建設並未包含在資本支出項目中,但分析指出,若將其計入至 2025 年(即現有資料的涵蓋範圍),整體圖像也不會改變。
要評估對整體經濟的影響,至少必須考量凱因斯乘數——即每支出 1 美元所產生的額外產出——包括投資與進口兩方面。若兩類乘數大致相同,則熱潮結束的效果接近相互抵銷,至少從 GDP 角度來看是如此。
然而,經濟層面更為複雜。資本支出熱潮是由對 AI 回報的高度期待所驅動。若這些預期轉弱——無論是因支出計畫與融資能力之間的衝突,或是政策環境認知的改變——資產價格將下跌,使消費低於原本應有的水準。
分析作者不願預測 AI 相關資產價格的走向,因此以第四季股市市值不再回升作為基準情境。屆時家庭淨財富將下降,意味著——在其他條件不變下——消費成長將放緩。
圖 2:消費,以 2017 年鏈式美元十億計,SAAR(藍線,左對數刻度);家庭淨財富,以兆美元計(深紅粗線,右對數刻度);假設非股權淨財富不變時的隱含淨財富;股市市值增加 3.4 兆美元(紅線,右對數刻度);減少 3 兆美元(紅色 +)。資料來源:BEA,聯準會資金流量報告(深紅粗線),作者計算。
消費放緩幅度取決於財富效應——由於家庭支出約占美國 GDP 的三分之二,這一管道對整體經濟十分重要。Bigot 與 Espic(2026)在法國央行發表的研究中估計,2025 年記錄到的 2% 消費成長中,約有一半來自股市財富的增加,其依據是財富的邊際消費傾向約為 0.027——即每 1 美元股權財富消費 2.7 美分。
在截至第三季的一年中,消費成長 2.5%,因此這種連鎖效應在其他條件不變下,不會使 GDP 成長轉為負值——這一結果似乎反映了某種程度的共識,正如近期關於 AI 支出緊縮是否可能引發經濟衰退的評論所呼應的。對於追蹤這場辯論的讀者而言,近期的觀察指標包括 BEA 的季度 GDP 與消費數據發布,以及聯準會資金流量報告中的家庭淨財富估計——即構成基準情境的同一組數列——它們將顯示股權估值、財富與支出在第四季的實際變化。
話雖如此,分析也提醒,金融市場對 AI 重新校準的反應若出現失序調整,可能帶來升高的不確定性,而這本身就會抑制總需求。正如作者所言:「So who knows(誰知道呢)。」

