美國公債殖利率飆升至二十年高點,債務前景進一步惡化
重點速覽
- •10年期公債殖利率週五飆升至5.23%,創2007年以來新高;30年期殖利率達5.49%,為2004年以來首見。
- •目前殖利率已超出CBO 2月的預測,該預測原本預估10年期殖利率今年僅為4.1%。
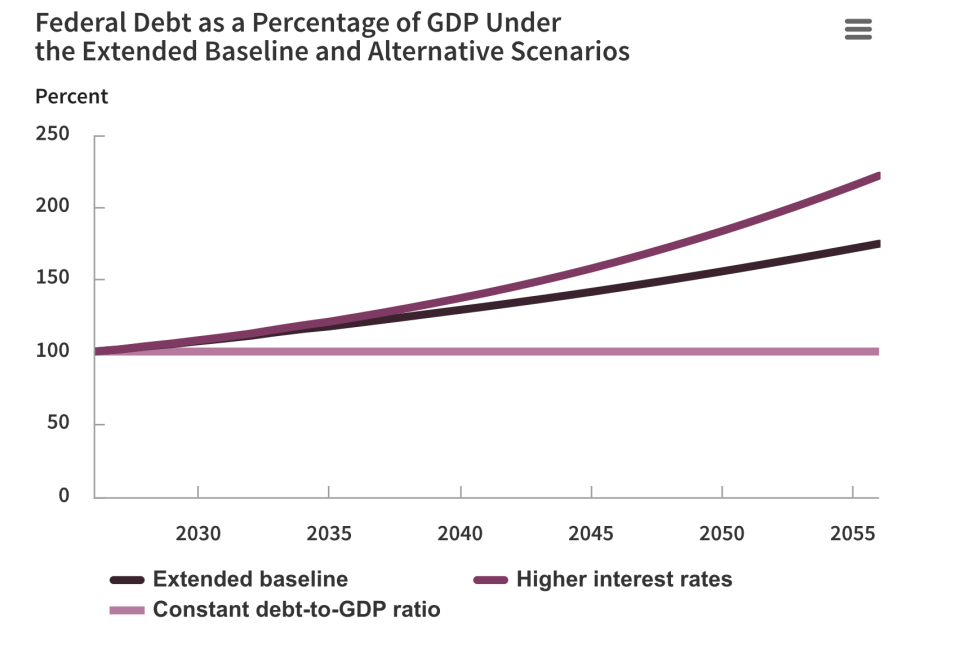
- •應參議員Jeff Merkley的要求,CBO檢視了利率較基準高出1個百分點的假設情境,預估公眾持有債務到2056年將達GDP的222%,高於目前的101%。
- •在該情境下,總赤字到2056年將膨脹至GDP的14%,而年度利息支出已達1兆美元,預算赤字今年正朝2兆美元邁進。
- •CBO表示,在利率較高的情境下,經濟成長將低於基準0.1個百分點,且總體經濟效應將使利率與債務高於這些數據。
美國公債殖利率急速攀升,引起國會山莊的憂慮,近月來的陡峭漲勢令美國債務前景更加黯淡。
10年期公債殖利率週五飆升至5.23%,創2007年以來最高水準,較伊朗戰爭爆發前高出逾一個百分點。與此同時,30年期殖利率達到5.49%,為2004年以來首見。
多股力量正推動這波漲勢:中東衝突推升油價、AI超大規模業者每年花費數千億美元、經濟運行過熱,以及如今高達40兆美元的國債。殖利率已遠遠超出國會預算辦公室(CBO)這個國會無黨派預算分析機構的長期展望。在其於2月發布的最新預測中,CBO預估10年期殖利率今年為4.1%、2027年為4.2%、2028年至2031年為4.3%、2032年至2036年為4.4%。這些預測如今看來已然過時,而預測與市場現實之間的差距,已成為政府借貸成本超出官方預期速度的持續衡量指標。
殖利率除了為其他借貸成本(從房貸、車貸到企業債務)定下基調之外,也決定了財政部須為國債支付的利息金額——隨著利率攀升,這個數字可能加速增加。年度利息支出已達1兆美元,而預算赤字今年正朝2兆美元邁進,且看不到任何政治意願加以遏制。
殖利率的突然飆升,促使參議院預算委員會少數黨首席議員、參議員Jeff Merkley要求CBO提供最新數據。CBO局長Phillip Swagel在回覆該參議員的信函中,檢視了一個情境——一項假設性演算而非預測——即利率上升至較基準高出1個百分點的水準。
在納入總體經濟效應之前,CBO估計,到2056年,剔除利息淨支出的基本赤字將較基準情境擴大0.4個百分點。然而,總赤字將擴大4.9個百分點,顯示利息支出將成為多大的額外負擔。總赤字將膨脹至GDP的14%,高於本財政年度預期的5.8%,以及1976年至2025年3.8%的平均水準。
與此同時,在利率上升1個百分點情境下,公眾持有債務到2056年將暴增至GDP的222%。這高於今日的GDP的101%,也比CBO目前對2056年的基準預測高出47個百分點。
CBO表示,隨著債務飆升,美國經濟將放緩,無法跟上借貸的速度,因為資金被導向公債而非更具生產力的用途。GDP成長將較基準低0.1個百分點,令美國得以靠成長擺脫債務的希望受挫。財政部長Scott Bessent曾表示,若成長達到3%,這是可能的。
CBO並指出,在考量對整體經濟的影響後,此情境下的數據將更為惡化。Swagel補充:「由此導致的債務佔GDP比重上升,會進一步推高公債殖利率。因此,總體經濟效應會將利率推高至情境中最初設定的升幅之上。」
作為對照,CBO提出了另一個雖屬幻想的情境:債務佔GDP比重維持在目前101%的水準不變。在這個財政審慎與節制的烏托邦中,到2056年,基本赤字將較CBO基準減少2個百分點,總赤字減少5.6個百分點,公眾持有債務減少74個百分點。而儘管GDP成長僅較CBO基準高0.05個百分點,這尚未計入額外的總體經濟外溢效應。
Swagel寫道:「GDP成長加快會鼓勵更多投資,增加勞工可運用的資本。更高的資本存量會提高勞動的邊際產出,鼓勵更多勞動投入,進而帶來進一步的GDP成長。」
本文原刊載於 Fortune.com。

