日本央行紧缩已被市场消化,日元升值空间或已接近尾声
要点速览
- •市场预计日本央行年底前将加息约45个基点,政策利率有望在十二个月内接近2%的中性水平。
- •鉴于日本消费疲软以及政府对政策节奏的影响力,9月加息50个基点并随后连续加息被认为可能性不大。
- •市场猜测管理约2万亿美元的GPIF可能增持国内资产,这支撑了日元,但官方公告可能要到10月下旬才会发布。
- •155水平是美元/日元的关键技术支撑,围绕该水平盘整被认为比立即走向150-152区间更有可能。
- •日元若要进一步大幅升值,需要日本央行释放鹰派意外,或国内投资流向发生重大变化。
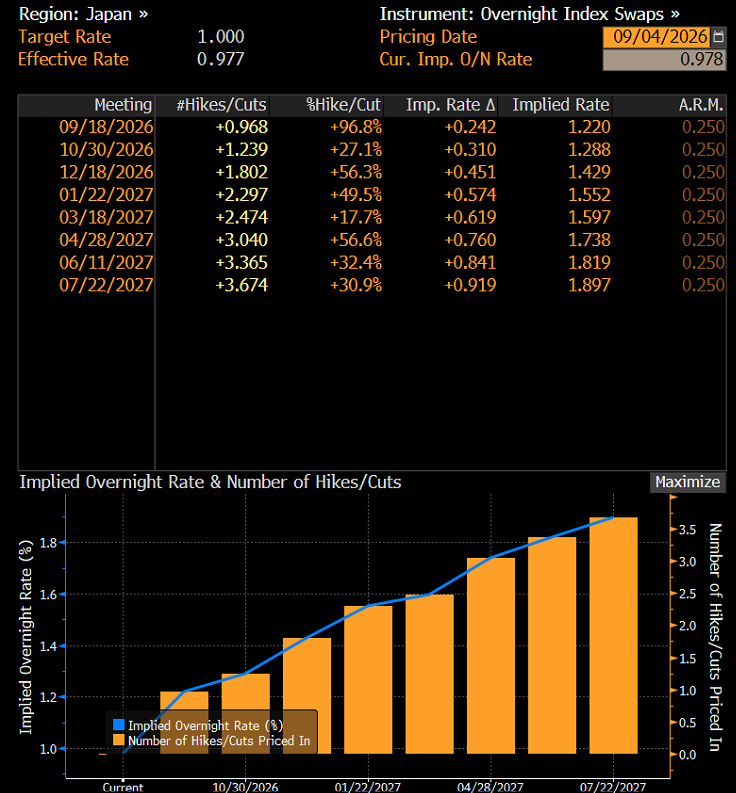
日元经历了又一个剧烈波动的一周,但目前市场预期的日本央行货币紧缩力度表明,大部分利好消息已反映在日元估值之中。市场目前预计年底前将加息约45个基点,且在未来十二个月内,政策利率有望接近被广泛视为中性水平的2%。9月加息50个基点并随后连续加息的可能性仍然不大,而GPIF资产配置可能出现的调整也曾对日元构成支撑。155区域可能成为美元/日元的关键支撑。
日本央行的激进紧缩已被市场消化
美元/日元若要持续进一步下行,可能需要市场预期转向更加激进的日本央行紧缩周期。极端鹰派情景是9月加息50个基点,随后在10月和12月继续加息,使政策利率在年底前达到2%,相当于累计紧缩100个基点。
这种情景出现的可能性似乎不大。日本消费依然疲软,限制了经济承受借贷成本快速上升的能力。同时,政府对经济政策方向仍保有重大影响力,这可能促使日本央行采取更为渐进的节奏。因此,9月加息50个基点并随后连续加息的概率仍然较低。
这种渐进立场的影响不止于日本。由于日元长期以来是全球套息交易的低收益率融资货币,市场对日本央行政策正常化步伐的预期,对美元/日元以外的诸多市场仓位同样具有影响。
GPIF相关猜测支撑日元
日元还受益于市场猜测:日本政府养老投资基金(GPIF)可能提高其投资组合中国内资产的占比。GPIF管理着约2万亿美元资产,任何转向日本证券的调整都可能为国内资产带来额外需求,从而间接支撑日元。该基金是全球最大的机构投资者之一,其投资组合目前分布于国内外债券和股票,任何基准权重的再平衡都可能成为影响市场的事件。
这些预期尚未得到证实。任何正式公告可能要到10月下旬才会发布,这意味着市场可能要经历漫长的等待才能获得明确信号。若得不到确认,围绕GPIF的猜测对日元的支撑可能日益有限。
美元/日元或在155.00附近企稳
日元进一步升值的主要障碍在于,市场预期的日本央行加息以及GPIF投资策略可能出现的调整似乎已在很大程度上被消化。155水平仍是美元/日元的重要支撑区域。因此,短期内该水平附近的盘整可能比立即走向150-152区间更有可能。
投机投资者的仓位状况也表明日元的升值空间较为有限。日元空头头寸已不如两年前那样庞大。因此,空头回补不太可能掀起可与以往日元快速升值时期相媲美的涨势。
需要新的催化剂
随着日本央行持续推动货币政策正常化,日元的中期前景依然积极。不过,在近期升值之后,日元可能需要新的催化剂才能延续涨势。
除非日本央行释放更激进的加息路径信号,或GPIF确认提高国内资产配置比例,否则美元/日元可能进入155附近的盘整期。日元若要进一步实质性走强,需要日本央行带来鹰派意外,或国内投资流向发生重大变化。
美元/日元技术分析
7月下旬,美元/日元跌破其中期上升通道。此次下跌由外汇干预以及日美协调行动的影响所触发。随后该货币对向160区域展开向上修正,之后再度承压回落至155。
155水平目前是关键的技术支撑位,且就目前而言,买方仍在成功守住该水平。因此,盘整期或另一轮反弹可能自该区域展开。但不能排除跌破155的可能。若跌破得到确认,可能为进一步下探152打开通道,2026年1月下旬和2月录得的低点位于该水平。
观点仅代表作者本人,不一定代表OANDA Business Information & Services, Inc.或其任何关联公司、子公司、高管或董事的意见。本出版物仅供信息和教育用途。
