2024年美国经济衰退未至:新论文重新审视期限利差的预测能力
要点速览
- •2020年之前的期限利差模型对衰退结果的解释力高于在完整样本上估计的模型。
- •加入偿债比率使模型的解释方差从0.26提升至0.57,并在所报告的模型设定中消除了误报。
- •偿债比率模型识别出了1990-91年和2008-09年的衰退,但未预测出2020年疫情衰退或2024年的衰退。
- •纳入预期失业率使2024年的估计衰退概率降至40%以下,但该方法错过了2008-09年的衰退。
- •该研究还考察了加拿大和德国的情况,发现收益率曲线在2020年衰退之后准确性有所下降。
2024年,被广泛预期的美国经济衰退并未成为现实,这迫使经济学家重新评估期限利差——长期以来被视为美国最可靠的经济衰退预测指标。期限利差是指较长期与较短期国债收益率之间的差距,其享有这一声誉是因为收益率倒挂(即短期收益率高于长期收益率)在历史上往往先于美国的经济下行出现。Menzie Chinn与Laurent Ferrara合著的新论文《Missing Recessions: Revisiting the Term Spread's Predictive Power》重新评估了这一指标的预测能力,并解释了误报信号的原因。
2024年经济衰退未能成为现实,迫使人们重新审视期限利差作为美国最可靠衰退预测指标的地位。在本论文中,我们重新评估了期限利差的预测能力,并从样本特异性、同期性和遗漏变量三个角度解释误报信号,重点研究美国,同时也涵盖期限利差过去已被证明为有效预测指标的其他发达经济体。我们证实,在2020年衰退之前,收益率曲线是美国、加拿大和德国衰退的准确预测指标,但此后准确性有所下降。就美国而言,考虑期限溢价并未明显改善预测效果,而考虑未来失业率预期则有所助益。更明确的是,与Borio等人(2020)一致,我们发现加入偿债比率可以解释2022年底收益率曲线深度倒挂之后2024年衰退为何未在美国和德国出现。
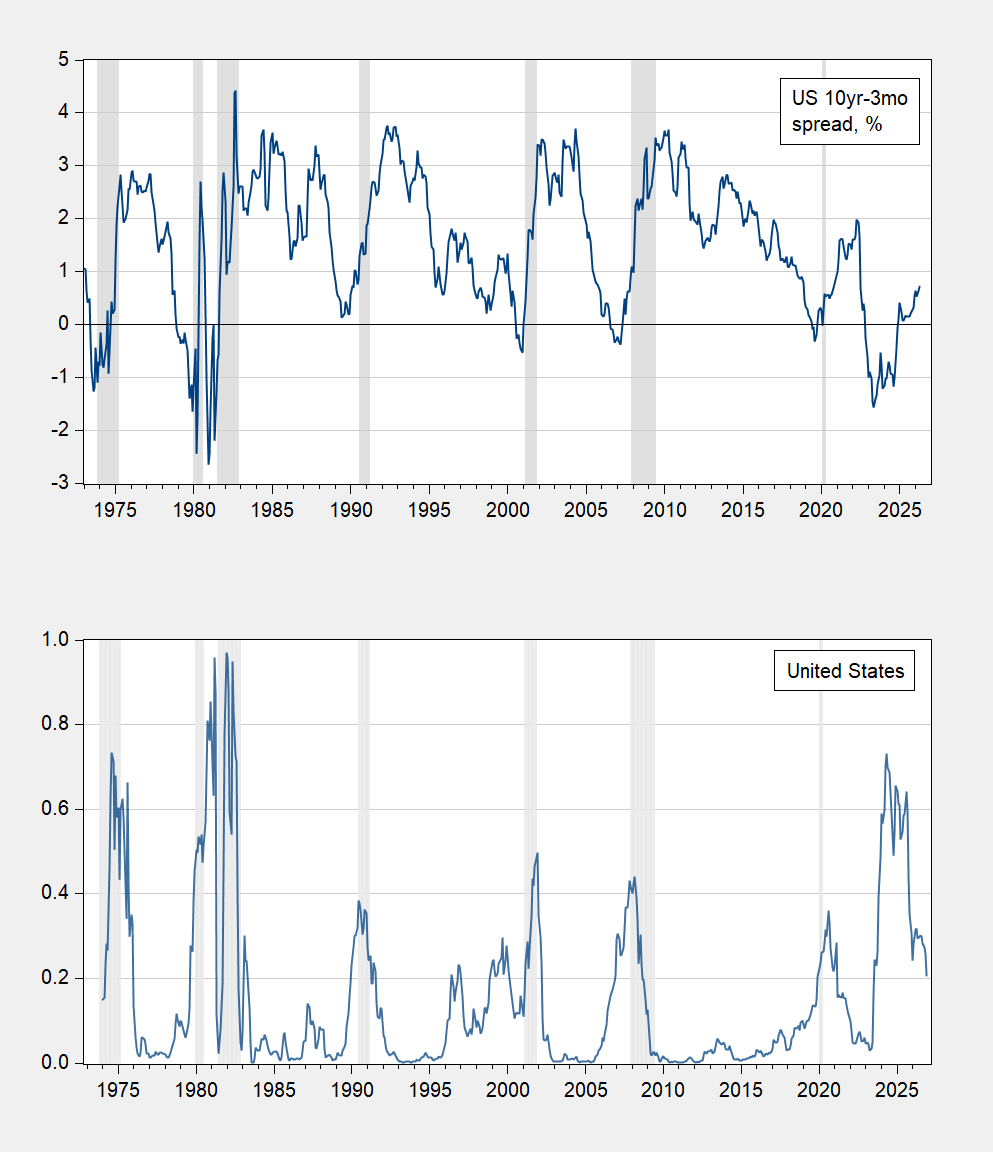
就美国而言,鉴于2022年出现的大幅且持续的倒挂,大多数期限利差指标——包括10年期-3个月和10年期-2年期利差——均显示2023-24年出现衰退的可能性很高。依据2020年之前的数据,估计的衰退概率看起来明显偏高。论文的图1上方面板显示以百分比计的美国10年期-3个月利差,下方面板显示相应的衰退概率,该概率来自截至2019年12月估计的回归模型,NBER定义的从峰到谷的衰退日期以灰色标示。NBER——美国国家经济研究局——是正式认定美国经济衰退日期的机构,这也是其峰谷标示成为此类图表标准参照的原因。
作者列举了期限利差2024年预测失灵的几种可能解释。数据生成过程自2020年以来可能已发生变化。期限溢价——即投资者持有较长期债务而非滚动短期国库券所要求的额外收益,是期限利差的组成部分——的行为可能已经改变。估计结果也可能因遗漏了泰勒规则变量(如预期失业率结果)或遗漏了反映金融周期的金融变量而产生偏差。还有一种可能是衰退"碰巧"没有发生——毕竟,任何预测都无法达到100%的确定性。
为权衡这些可能性,作者在完整样本上估计期限利差模型,或在模型中加入关键变量。
Chinn和Ferrara(2026)论文表2报告的结果显示,使用期限利差所解释的方差比例在2020年之前的样本中高于完整样本,分别为0.33和0.26。加入单独估计的期限溢价——纽约联储的ACM估计值——并未明显改变完整样本的结果。加入失业率的预期变化——这一变量的依据是泰勒规则的含义,即如果市场预期经济放缓或衰退,未来的联邦基金利率将会更低——则使该变量得到边际显著的系数,尽管伪R²基本没有变化。
只有加入金融周期的代理变量——偿债比率(DSR),即借款人用于偿还债务的收入占比——才使解释的方差比例显著提升至0.57。纳入DSR的方程还提供了最佳拟合,即在没有误报的同时捕捉到1990-91年和2008-09衰退;它在论文图5中以标有&DSR的青绿色线条呈现,NBER定义的从峰到谷的衰退日期以灰色标示。对预测者而言,实际启示在于,收益率曲线的形态本身无法反映家庭和企业预算因债务偿付而承受的负担有多重——作者的结果表明,这一维度应当与利差一起纳入衰退预测模型。
即使将估计期间限制在2020年之前的数据,DSR改善衰退预测的结论依然成立。在该设定下,模型预测出了1990-91年、2001年和2008-09年的衰退,但未预测出2020年的疫情衰退——也未预测出2024年的衰退。
作者并未全盘否定泰勒规则的作用。如表2第4列所示,纳入失业率的预期变化——并结合使用联邦基金利率而非3个月期利率——使2024年的估计衰退概率降至40%阈值以下(标有&UE的蓝色线条),同时仍能捕捉此前历次衰退,仅2008-09年为例外。从这个意义上说,未明确考虑泰勒规则可能是2024年错误衰退判断的部分原因。
该论文还考察了加拿大和德国的情况,是此处所述早期研究的大幅修订版本。点击此处阅读论文全文。

