第44周:顽固价格与不均衡需求——G3裁决周
要点速览
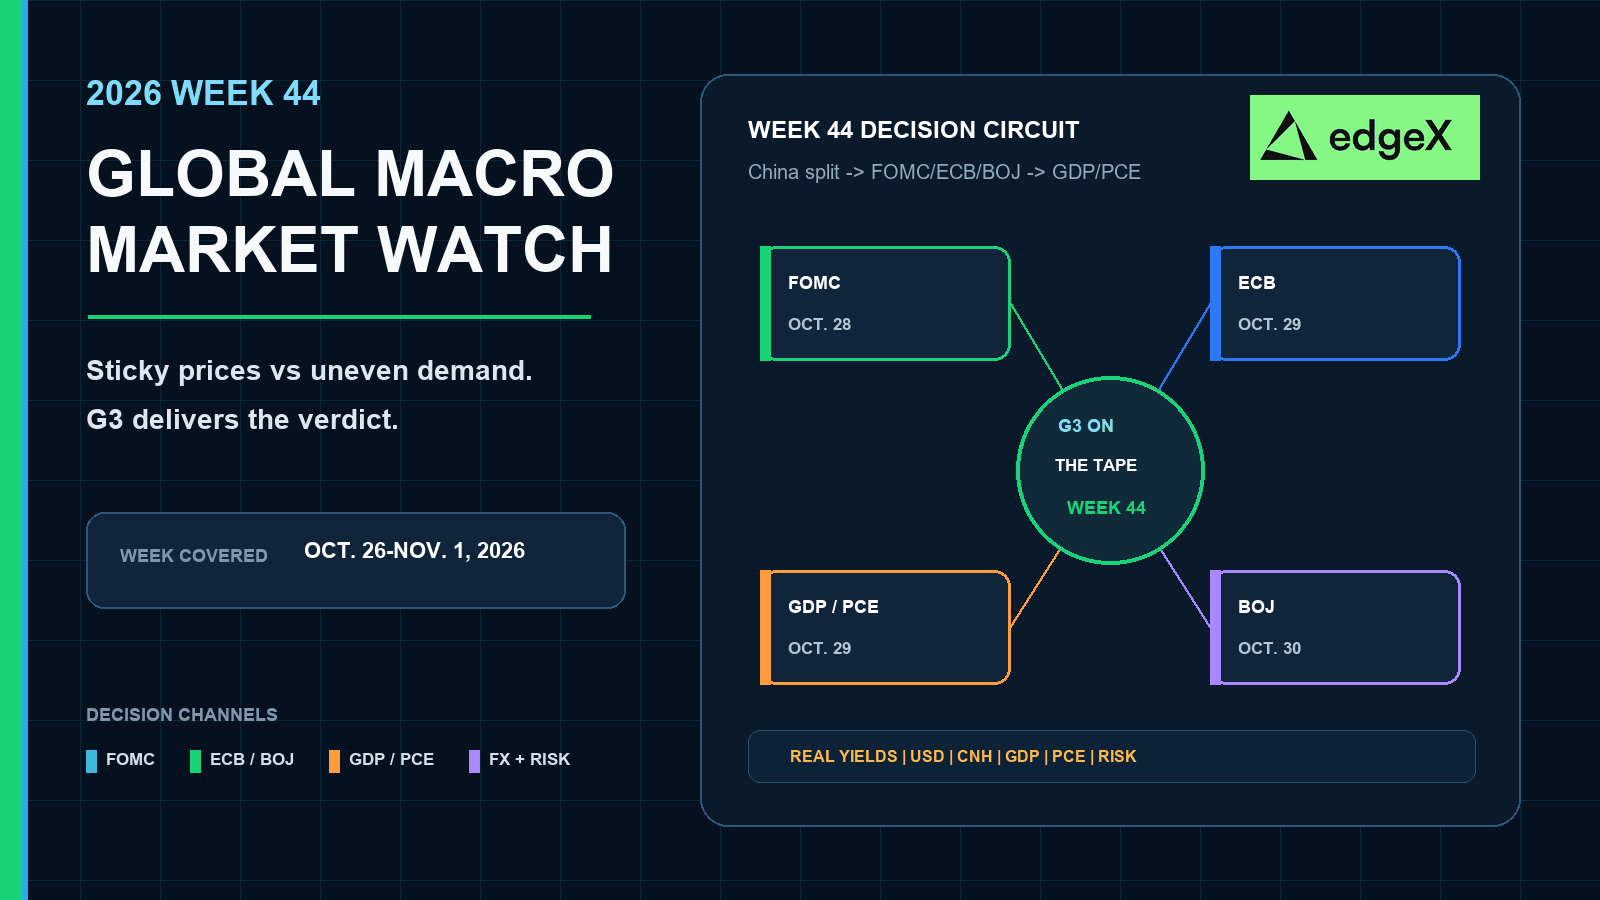
- •10月28日FOMC决议、10月29日欧洲央行决议和10月29–30日日本央行会议落在同一周,同周10月29日还有美国Q3 GDP和9月PCE数据。
- •基准情形给顽固价格胜出分配65%概率,25%留给软暂停路径,10%留给G3混合分歧,如美联储鹰派搭配更软的欧洲央行。
- •偏热的美国CPI和PPI读数被视为引导央行的最新硬数据,而仅有疲软的就业数据被认为不足以改变政策预期。
- •中国第三季度GDP同比增长4.5%,但房地产投资下降20.6%、民间投资下降10.4%、零售销售仅增长1.1%,指向结构性疲弱的内需。
- •在顽固价格基准情形下,美元和短期收益率保持支撑,而比特币、以太坊和利率敏感成长股处于守势。
快速结论
把第44周当作一个G3决策与确认周来交易,而不是又一次中国GDP重播,也不是又一次CPI数据冲击。核心矛盾是顽固的价格与不均衡的需求。我们的基准情形是65%的顽固价格胜出:美联储保留“更长时间维持高利率”的措辞,且G3复合体中足够多的部分拒绝将疲软的活动视为干净的掩护。这利好美元、短期收益率、石油和工业金属以及优质股票;使比特币/以太坊贝塔和高估值成长股处于守势。如果GDP和PCE同时降温且一家或多家G3央行转向耐心,则给予约25%的软暂停路径概率。剩余约10%留给G3分歧的混合情形,通常是美联储鹰派而欧洲央行偏软,或日本央行展望报告仍然生效。
为何顽固价格仍胜过不均衡需求
标题即是交易本身。价格重新加速。需求并未以足够干净的方式崩塌以抵消这一动能。疲软的美国劳动力降低了一个政策恐慌。随后美国CPI和PPI再度偏热。中国10月19日的一揽子政策使总体增长保持在4.5%的同比,但国内引擎依然失灵:房地产投资深度收缩,民间投资疲弱,零售单薄。这是不均衡的需求,而非软着陆的证明。
65% / 25% / 10%的权重结构并非凭直觉。它来自三个已经落袋的事实。第一,最新的美国CPI和PPI动能仍然偏热,因此在FOMC、欧洲央行和日本央行会议之前,通胀风险仍是最新的硬数据。第二,疲软的劳动力与中国内需的分化尚未产生干净的首选通胀降温,而在近期晚周期情形中,这种组合通常使“更长时间维持高利率”的措辞保持有效,直到PCE或等效确认失灵。第三,欧洲和日本仍带有顽固价格或偏热的贸易价格残余,因此完全同步的软暂停是更难出现的结局。这就是为何顽固价格获得65%,同周软暂停获得25%,而G3分歧裁决获得10%。
第44周是裁决周。按65%路径布局。保留另外两个分支作为应急方案,而非初始仓位。
第44周全球宏观日历
| 日期 | 地区 | 预定事件 | 为何对论点重要 |
|---|---|---|---|
| 10月27–28日 | 美 国 | FOMC 会议;10月28日决议 | 对劳动力疲软后顽固价格是否仍然约束的首次 裁决 |
| 10月28–29日 | 欧元区 | 欧洲央行 管理委员会;10月29日14:15 CET决议 | 检验疲软的制造业能否 在顽固通胀面前换来暂停 |
| 10月29日 | 美 国 | Q3 GDP 初值;9月PCE / 个人收入 | 同日检验需求是否仍在 供给价格动能 |
| 10月29–30日 | 日本 | 日本央行MPM; 10月30日展望报告 | 外部价格热度与国内降温 对政策措辞的较量 |
| 10月30日 | 美 国 | 就业 成本指数,Q3 | FOMC声明后的劳动力成本 过滤器 |
| 10月31日 / 11月1日 | 中国 邻近 | 官方 PMI跨月窗口 | G3密集事件之后的 后续需求脉搏,而非本周的核心 |
美国:顽固价格遇上疲软劳动力
决策问题
CPI和PPI已经公布。劳动力疲软已成事实。10月28日的FOMC声明必须表明美联储是否仍将顽固价格视为活跃风险。10月29日的GDP/PCE 数据组随后显示需求是否仍承载该动能。PCE是美联储首选的通胀指标。
基准情形市场判断
更清晰的美国预测不是再交易一次疲软就业。而是美联储仍标记通胀上行风险,随后GDP/PCE数据组未能显示疲软。在那65%路径下,短期收益率和美元保持支撑,优质现金流股票比高估值成长股更抗跌,在增长不破位的情况下石油和铜保持坚挺,而纯粹的流动性加密货币交易仍然脆弱。仅有劳动力疲软只是背景噪音,而非否决因素。25%的软暂停需要耐心的声明和同周降温的PCE同时出现。
| 美国第44周准备 | 关注点 | 顽固价格胜出(65%) | 软暂停胜出(25%) |
|---|---|---|---|
| 已知 价格 | CPI/PPI 已偏热 | “更长时间维持高利率” 保持有效 | 需要 GDP/PCE证据来淡化 |
| 10月28日 FOMC | 声明 与新闻发布会 | 美元/收益率 获支撑;加密/成长承压 | 美联储偏软 重新打开风险买盘 |
| 10月29日GDP / PCE | 增长 vs 首选通胀 | 需求 仍在供给顽固价格 | 疲软增长 + 降温PCE扭转风险 |
欧洲:疲软的制造业不是干净掩护
决策问题
欧洲仍有疲软的制造业和顽固的通胀。10月29日的欧洲央行不能将活动疲弱视为自动的通缩。10月23日尚未完成的初值PMI集群之后可以细化广度;但在10月23日截点上它不是已闭合的证据。
基准情形市场判断
对欧洲更犀利的判断是,疲软的制造业本身仍换不来暂停。在65%路径内,欧洲央行在声明中保留通胀风险,欧元利率保持敏感,欧洲成长股保持受限,加密贝塔在全球“更长时间维持高利率”的基调下仍受压制。25%的软暂停分支需要明显更软的声明,而不仅仅是疲弱的工业。最干净的10%混合分歧是美联储鹰派搭配更软的欧洲央行:做多美元兑欧元。
| 欧洲第44周准备 | 关注点 | 顽固价格胜出(65%) | 软暂停 / 混合分支 | |||
|---|---|---|---|---|---|---|
| 已知 格局 | 疲软工业 伴随顽固通胀 | 疲软活动仍换不来通缩 | 疲软制造业最终换来暂停 | |||
| 10月29日欧洲央行 决议 | 声明 与拉加德新闻发布会 | 欧元利率 坚挺;风险保持受限 | 决议后的 欧元利率 | 前端 定价 vs 美元 | USD/EUR 仍由顽固价格主导 | 欧元 走软;混合分歧利好USD/EUR |
日本:偏热的贸易价格使日本央行仍具悬念
决策问题
国内CGPI降温,但出口和进口价格足够坚挺,使10月下旬的日本央行会议仍具悬念。10月29–30日的会议和10月30日的展望必须表明外部价格热度是否仍在塑造政策措辞。
基准情形市场判断
对日本更犀利的解读是,偏热的贸易价格即使在国内PPI偏软之后也使展望报告保持悬念。在65%路径下,日元保持波动,亚洲风险保持起伏,这通常限制加密货币和亚洲股票的顺畅跟进。仅有疲软的国内PPI无法了结日本。在偏热贸易价格之后耐心的日本央行是一个本地日元走软的缓解交易。与偏软美联储搭配,它成为最干净的10%混合分歧布局之一:美国久期获得买盘而日元波动保持高位。
| 日本第44周准备 | 关注点 | 顽固价格胜出(65%) | 软暂停 / 混合分支 |
|---|---|---|---|
| 已知 CGPI组合 | 国内 降温,贸易价格偏热 | 日本央行风险 对日元仍具悬念 | 仅有疲软国内PPI 了结不了什么 |
| 10月29–30日 MPM | 声明 与展望“经济与物价形势展望” | 日元 波动保持高位 | 偏软日本央行 淡化日本风险溢价 |
| 日元 / 利率反应 | 展望后的 定价 | 亚洲风险 保持起伏 | 偏软指引缓和日元;混合分歧保持嘈杂 |
中国遗产:增长保持,内需分化
中国是论点中不均衡需求的一面,而非第44周的重播。1019日统计局数据包已显示Q3 GDP为4.5%同比和1.2%环比。在5.0%的PPI读数下,总体数据看起来有韧性。其下的结构则不然。如果有周中修正数据发布,请保持统计局英文新闻稿中心打开。
国内疲弱是结构性的。房地产开发投资在前九个月下降20.6%,因此曾经承载家庭财富和本地活动的房地产引擎仍在收缩。民间投资下降10.4%,这意味着非国有资本开支并未替代房地产。零售销售仅增长1.1%,尽管家庭收入名义增长5.3%,这一差距指向疲弱的支出信心,而非简单的收入崩塌。城镇调查失业率保持在5.2%。统计局自己也表示内需仍然不足。中国仍在出口和生产足以维持工业需求的规模,但并未治愈市场实现干净软着陆所需的“家庭—房地产”核心。
这就是为何不均衡的需求不会自动抵消顽固价格。出口相关的工业仍支撑石油、铜和工业大宗商品贝塔。房地产、民间投资和家庭需求则不然。仅有疲软的中国无法了结美联储或欧洲央行周。它意味着鹰派的G3密集事件落在顽固价格加上受损的中国国内引擎之上。
| 中国遗产 | 已公布内容 | 顽固价格交接 | 软着陆交接 |
|---|---|---|---|
| Q3 GDP | +4.5% 同比; +1.2% 环比 | 增长 仍在消化生产端热度 | 偏热PPI下的 软着陆 |
| 9月工业 / 贸易 | 工业 +5.5%; 商品贸易仍坚挺 | 工业 和出口仍在运转 | 产出 在成本下承压 |
| 固投 / 零售 / 房地产 | 固投 −7.2%; 零售 +1.1%;房地产 −20.6% | 没有干净的 内需缓解 | 内需 在G3之前消退 |
G3周前的跨资产影响
65%的顽固价格路径是初始仓位:淡出纯粹的流动性/以太坊多头;优质股票优于高估值成长股;保持石油和工业金属受支撑;继续持有美元和前端收益率支撑。25%的软暂停路径会翻转这张图:加密货币可能获得政策缓解买盘,成长股反弹,黄金上涨而工业金属走软,美元/前端收益率失去支撑。10%的混合G3分歧更窄:美联储鹰派搭配更软的欧洲央行利好美元兑欧元;美联储偏软而日本央行展望仍生效使日元波动保持高位,即便美国风险反弹。
偏软价格与坚挺增长仍是最罕见的干净风险偏好组合。比特币和以太坊可以领涨。大盘股票改善。工业金属与黄金同涨而非分化走低。美元仅在收益率曲线停止熊陡式平坦化时选择性走软。
| 第44周组合 | 加密货币 | 股票 | 大宗商品 | 外汇与利率 |
|---|---|---|---|---|
| 价格偏热 + G3/GDP-PCE坚挺(65%) | 仅在BTC/ETH 逢低买入;淡出纯粹流动性交易 | 优质资产负债表 优于利率敏感成长股 | 保持 石油/工业金属受支撑 | 美元和 前端收益率保持买盘 |
| 价格偏热 + G3指引偏软 | 先避险; 在广度企稳前降低贝塔 | 轮动至 防御和现金流板块 | 能源可 保持坚挺即使周期股波动 | 利好优质美元; 伤害高贝塔外汇 |
| 价格偏软 + 增长疲软(25%) | 政策缓解 买盘重新可用 | 利率敏感 成长股可能获得买盘 | 金属分化:黄金涨, 工业金属软 | 前端 收益率下行;美元走软 |
| 价格偏软 + 增长坚挺 | 最佳风险偏好组合: 若确认则BTC/ETH领涨 | 大盘 股票风险偏好改善 | 黄金和 工业金属均获买盘 | 美元 选择性走软;曲线压力缓解 |
什么会确认第44周信号?
如果三件事对齐,第44周将确认顽固价格的G3路径:FOMC在劳动力疲软之后仍保持通胀上行风险;欧洲央行和日本央行拒绝将疲软制造业或更凉的国内PPI视为足够掩护;且10月29日的GDP/PCE数据组显示需求和首选通胀仍在验证该动能。那就是65%路径:美元和收益率保持支撑加密货币和成长股处于守势。
如果GDP/PCE大幅降温且一家或多家G3央行以明显更软的指引暂停,该路径则失败。届时偏热的9月价格看起来是滞后而非活跃,风险资产可以反弹进入25%的软暂停分支。G3分歧的结局通过USD/EUR或日元波动使10%的混合情形保持存活,而非干净的全球风险偏好信号。在这些检验干净落定之前,顽固价格与不均衡需求的对决仍以“更长时间维持高利率”收场——而非软着陆的确定性。
第43周回顾:增长保持,内需分化
截至10月23日截点,第43周仍不完整,但决定性的中国数据包已在案。劳动力疲软与价格偏热是第42周的交接。10月19日回答了第一个增长检验。那是第44周论点中不均衡需求的一面,而非第44周的预测。
中国第三季度GDP同比增长4.5%、环比增长1.2%,使1–9月增速达到4.6%。总体增长在偏热的生产者价格下得以保持。国内引擎则没有。9月工业生产同比增长5.5%,商品贸易保持坚挺,但固定资产投资下降7.2%,房地产开发投资下滑20.6%,民间投资下降10.4%,零售销售仅增长1.1%,即便家庭收入名义增长5.3%。城镇调查失业率保持在5.2%。统计局自己也表示内需仍然不足。
该数据包并未给G3周颁发烧软着陆证书。10月23–25日的未完成项目——尤其是横跨日本、欧洲、英国和美国的10月23日初值PMI集群——在10月23日截点仍属未完成的邻近事项。本回顾不臆造这些读数。因此第44周从已公布的中国数据包推进到实际的G3决议和美国GDP/PCE确认。
| 已知的第43周格局 | 证据 | 第44周继承什么 |
|---|---|---|
| 中国Q3 GDP | +4.5% 同比; +1.2% 环比;1–9月 +4.6% | 增长在偏热PPI下保持 |
| 中国 活动分化 | 9月工业 +5.5%;零售 +1.1%;固投 −7.2%;房地产 −20.6% | 没有干净的 内需缓解 |
| 价格 压力 | 美国 CPI/PPI已偏热;中国PPI +5.0% | 顽固价格 基准情形仍然有效 |
| 初值PMI 集群 | 于 10月23日 | 未完成 邻近事项;不臆造实际值 |
| G3 目的地 | 美联储/欧洲央行/日本央行 10月下旬 | 第44周 主导这些决议 |
以优势交易
在G3裁决周之后,市场问题很少仅是论点本身。而是在收益率、美元、加密贝塔和亚洲风险在同一交易时段重新定价时,如何表达该论点。对于需要这种干净、自托管执行方式的交易者,像edgeX这样的去中心化交易场所已成为在永续合约和现货中紧跟盘面的实用途径。
与传统中心化平台不同,edgeX围绕自托管构建,意味着你保持对资产的控制并自行授权资金流动。对活跃交易者而言,这提供了实质性优势:无需将托管权交给交易所即可获得市场准入。
edgeX还将DeFi的核心优势与为严肃执行而设计的交易体验相结合。该平台强调深度流动性、高速订单撮合和低滑点表现,帮助交易者在波动环境中保持响应。支持高杠杆,它为有经验的市场参与者在表达宏观观点和管理风险方面提供了更多灵活性。
除了执行之外,去中心化交易基础设施还可以提供结构性优势:更高的透明度、链上验证以及减少对中心化中介的依赖。对于想要性能而不放弃控制的交易者,这种模式日益具有吸引力。
edgeX正是为这种平衡而构建:将专业交易体验与去中心化市场的核心原则结合在一起。
希望探索更高效资本利用、自托管交易方式的交易者,可以进一步了解edgeX。
常见问题
交易者在第44周应做什么准备?
一个G3决策周加上同日的美国确认:10月28日FOMC、10月29日欧洲央行、10月29–30日日本央行,以及10月29日美国Q3 GDP初值与9月PCE。这些事件决定顽固价格是否仍然压过不均衡需求,涵盖加密货币、股票、大宗商品和外汇。
第44周又是一个中国周吗?
不是。中国10月19日的数据包已经公布,属于不完整的第43周回顾。第44周的预测工作是G3决议和美国GDP/PCE确认,而非又一次中国GDP重播。
为什么在周未结束时回顾第43周?
因为决定性的中国数据包是论点中不均衡需求的一面,而非预测。增长保持而内需仍分化。第44周必须检验顽固价格是否仍在此交接下保持约束。剩余的10月23–25日项目(包括初值PMI)属未完成邻近事项。
第44周最重要的单一事件是什么?
10月28日的FOMC决议第一位,因为它在偏热的CPI/PPI之后设定美国政策基调。10月29日的GDP/PCE数据组是必要的确认,而欧洲央行/日本央行决定同样的顽固价格分化是否在美国之外仍然约束。
交易者应如何对待未完成的初值PMI读数?
作为未完成的第43周邻近事项,而非已闭合的证据。不要臆造10月23日的PMI水平。在初级PMI发布确认之前,以已公布的中国数据包和已知的价格压力来评判G3周。

