就业数据超预期,纳指周五科技股反弹难挽全周3.4%跌幅
要点速览
- •纳斯达克综合指数周五上涨1.1%,收报24,579.42点,但全周累计下跌3.4%;标普500指数录得2.7%的周跌幅,创6月以来最差表现。
- •周五的反弹集中在科技股,剔除科技股的ProShares标普500 Ex-Technology ETF收平即是佐证,英伟达上涨3.9%,AMD大涨10.8%。
- •周四的抛售抹去约3万亿美元市值,并因投资者担忧数据中心建设与AI支出可能放缓而将纳斯达克推入回调区间。
- •美国10月新增就业16.5万人,远超经济学家预期的6.5万,9月数据则被修正为6万。
- •投资者将关注下周的10月消费者价格指数以评估物价压力,并判断周五的涨势能否延续。
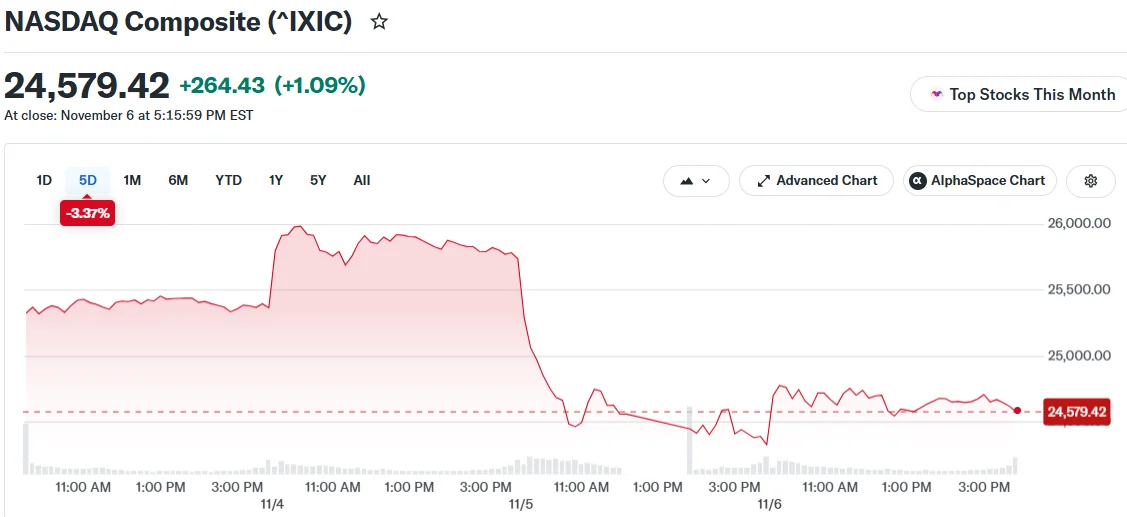
华尔街在动荡的一周后于周五迎来反弹,但尾盘涨势不足以抹平本周早些时候录得的沉重跌幅。
纳斯达克综合指数周五上涨1.1%,收报24,579.42点,全周累计下跌3.4%。标普500指数上涨0.3%,收报7,376.86点,五个交易日累计下跌2.7%——创下6月以来最差单周表现。道琼斯工业平均指数下跌0.5%,即236点,收报51,285.73点,全周跌幅为0.9%。三大股指本周仍全线收跌。
科技股引领反弹
周五的涨幅集中在科技股。剔除科技股持仓的ProShares标普500 Ex-Technology ETF当日收平——这一迹象表明反弹的覆盖面何其狭窄。这种局限性对大盘意义重大,因为科技公司在纳斯达克和标普500中占据最大的权重,芯片股的波动往往会左右主要指数的走势。
英伟达周五上涨3.9%,AMD大涨10.8%。美光和Sandisk也收复了近期部分失地,此前芯片制造商在前一交易日的抛售中遭受重创。就业报告公布前的盘前交易显示该板块普遍回升,正如以下X帖子所述:
Chip stocks are seeing a bit of a bounce in premarket trading ahead of the nonfarm payrolls report, following Thursday's AI-led rout: Micron +9.2% AMD +8.3% Intel +6.2% Nvidia +5% Broadcom +4.9% pic.twitter.com/IEQwUXVa5e
— Wall St Engine (@wallstengine) November 6, 2026
eToro全球市场策略师Lale Akoner表示,这轮反弹表明散户投资者正在逢低买入科技股。她补充说,由于买盘并未扩散到科技板块之外,她仍保持非常谨慎的观点。
周四抛售奠定基调
周四的抛售是本周最猛烈的一次,抹去约3万亿美元市值,并将纳斯达克推入回调区间——通常定义为较近期高点下跌10%或更多——原因是投资者日益担忧数据中心建设与AI支出可能放缓。VIX波动率指数——一项被广泛关注的预期市场波动指标——在当日交易中大幅飙升。数据中心问题直指AI产业的核心:数据中心容纳英伟达、AMD和美光等公司制造的处理器,因此这些设施的建设与支出计划是芯片行业需求的直接信号。
市场还在消化周四民主党在选举中大胜的影响,周五的交易延续了这一反应。
油价受关注
油价同样受到关注。国际基准布伦特原油期货跌破每桶100美元。能源交易商持续关注中东战争,再度升级的风险对市场情绪构成压力。原油波动的影响也超出能源市场,因为燃料成本会传导至消费者通胀数据——这也是油价与下周即将公布的官方物价数据一同受到密切关注的原因之一。
就业数据超预期
美国劳工部周五发布了10月就业数据。非农就业报告作为最受关注的美国劳动力市场指标之一,显示当月新增就业16.5万人,远高于经济学家预期的6.5万。9月数据被修正为6万,10月的数字大大超出这两项读数。就业数据之所以备受关注,是因为美联储在制定利率政策时会将劳动力市场状况与通胀一并考量,因此就业方面的意外会直接影响政策辩论。
展望未来
投资者现在将目光转向下周,关注周五的涨势能否延续,还是只是一次短暂的反弹。新一轮经济数据即将公布,其中包括10月消费者价格指数——一项被密切跟踪的美国通胀指标——它将更清晰地揭示物价压力。结合周五的就业报告来看,CPI数据将完整呈现美国经济在就业增速超预期的同时、市场消化本周科技股主导跌幅后的全貌。

