美国与日本联合干预以支撑日元,担忧迫使抛售美债
要点速览
- •美国财政部与日本财务省周五联合干预汇市以支撑日元,这是自 2011 年东北大地震后 G7 联合行动以来罕见的协调举措。
- •此次干预源于市场担忧日本可能被迫出售超过 1 万亿美元的美国国债以筹资买入日元,这可能导致美债收益率大幅上升。
- •在干预传闻、实际操作以及官方确认的共同作用下,日元从约 164 日元兑 1 美元升至 156.9 日元兑 1 美元。
- •日本央行将使用美联储的 FIMA 常备回购便利,通过以国债作抵押获取美元流动性,从而避免抛售其国债持仓。
- •分析人士认为,干预只能带来暂时缓解;要让日元真正企稳,仍需要日本央行显著提高政策利率并进一步缩减资产负债表。
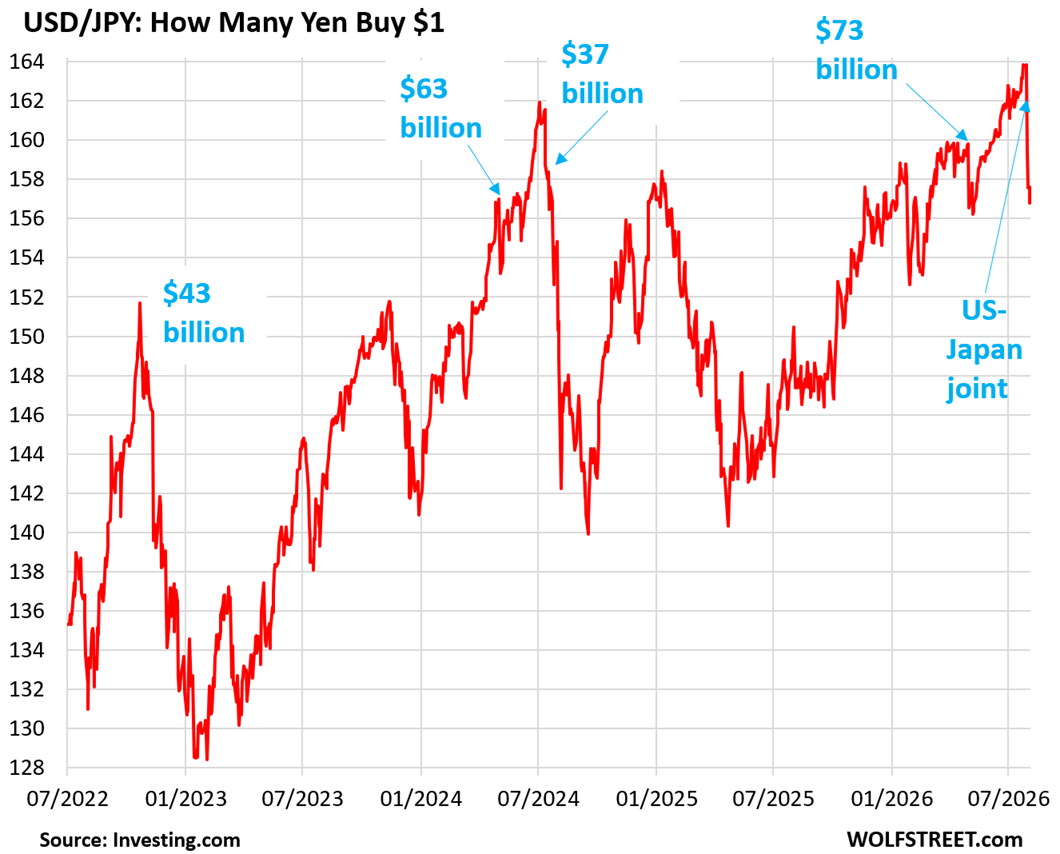
美国财政部与日本财务省确认联合干预汇市
美国财政部通过其财政代理纽约联储,与日本当局于周五联合干预外汇市场,以支撑日元。日元在 7 月 28 日前后已跌至约 164 日元兑 1 美元。尽管具体金额尚未披露,但这一操作已由美国财政部长贝森特和日本财务省(MOF)确认。双方都表示,如有必要,愿意再次采取干预。美日协调干预汇市并不常见;最著名的先例是 2011 年 3 月东北大地震后的 G7 联合行动,因此周五的操作显示出两国政府对日元下跌的重视程度。
此次协调行动的导火索,是市场日益担心:在努力捍卫持续贬值的本币时,日本可能被迫出售美国国债,以筹集购买日元所需的美元现金。日本是美国国债最大的海外持有者,持有规模超过 1 万亿美元,这意味着任何大规模抛售都可能波及全球最深厚的债券市场。此类被迫卖债将进一步推高美债收益率。作为美国的“首席债券销售员”,贝森特的目标是在其他情况如何变化都不影响的前提下,防止长期收益率失控。为避免这种情形,多项措施被采取。
在干预前,关于联合行动的传闻已在周四推高了日元。随后,贝森特在周五于戴维营举行的内阁会议上,刻意让镜头看见一份只有一项内容的“待办事项”清单。唯一条目写着:“Buy Japanese Yen (JPY) $5 – 10 bill.”
据《金融时报》披露的一则泄露评论,纽约联储周五出售的是其储备中的欧元,而不是美元,并用所得买入日元。目前尚未正式确认其使用欧元而非美元。具体金额也未泄露,但贝森特的“待办事项”清单给出了规模 संकेत。与此同时,日本财务省和日本央行(BOJ)也介入并买入日元。
日本财务省按月公布干预金额,截止日期大约在每月 28 日,因此此次操作的规模将于 8 月底披露。
市场影响与干预的局限
干预前的传闻、视觉化操作、干预本身以及后续公告与确认的综合效应,推动日元对美元明显升值——从周三的约 164 日元兑 1 美元升至目前的 156.9 日元兑 1 美元。这被描述为迄今规模最大的单次联合干预。
不过,日本此前单方面进行的干预未能永久扭转日元的下行趋势;它们只是在日元重新下跌前提供了短暂喘息。分析人士认为,要从根本上结束日元贬值,日本央行需要显著收紧货币政策——包括大幅加快量化紧缩(QT)并更快、更大幅度地加息。日元长期承压的根源,被普遍归因于日本央行 2012 年至 2022 年期间极度宽松的货币政策,这造成日本与世界其他地区之间持续存在利差。该利差激励投资者借入低收益的日元,再将资金投向收益更高的资产,这种策略被称为“套息交易”,并加剧了对日元的下行压力。从这个角度看,汇市干预只是暂时性的表面修饰,最终仍会再度接受市场力量的检验。
以 FIMA 常备回购便利替代抛售美债
为进一步避免日本被迫出售美国国债,日本央行将使用美联储的外国和国际货币当局常备回购便利(Standing Repo Facility, SRF for FIMA),而不是抛售其国债持仓。在 FIMA SRF 下,获准的外国央行可以将其美国国债作为抵押品,以换取美元现金。这样,日本央行就能获得支撑日元所需的美元,同时保留其国债资产组合。这一转向也是相关公告的一部分,尽管日本央行多年来一直可以使用该便利。
美联储于 2021 年 7 月 28 日 宣布设立 FIMA SRF,当时它也同时宣布了供美国银行使用的常规 SRF。该常备 FIMA 回购便利取代了美联储在 2020 年 3 月设立的临时 FIMA 回购便利。
日本转向使用 FIMA SRF 以获取未来干预所需的美元流动性,从而缓解了美债市场压力。报道当天早间,两年期及以上期限的美国国债收益率下行,其中 10 年期美债收益率下降约 5 个基点至 4.69%,30 年期美债收益率下降约 4 个基点至 5.23%。
日本央行利率与资产负债表缩减
日元长期疲弱源于持续十年的激进宽松货币政策。由此带来的汇率贬值,以及通过价格以日元计价、因进口成本日益上升而传导至日本经济的通胀压力,迫使日本央行退出上述政策。
不过,在超过两年的时间里,经历了五次幅度很小且间隔过长的加息后,日本央行的政策利率仍只有 1.0%,而且按实际利率计算仍为负值——低于通胀率。与美联储基准利率相比,巨大的利差继续拖累日元。2024 年底,日本央行启动了 QT 并随后加快推进,截至目前已将其资产负债表缩减约 16%。这或许减缓了日元的下跌速度,但仍远远不够;还需要更深度的资产负债表收缩,以及更大幅度的政策加息,才能为日元建立持久底部。

