美国成屋销售创16年新低,抵押贷款利率维持7%以上
要点速览
- •10月美国成屋销售环比下降5.5%,折合年率为375万套,创2010年8月以来最低水平,且较2025年10月低8.8%。
- •Freddie Mac数据显示,11月12日30年期固定抵押贷款利率均值为7.11%,较一周前的7.18%略有下降,但比一年前录得的6.24%高出0.87个百分点。
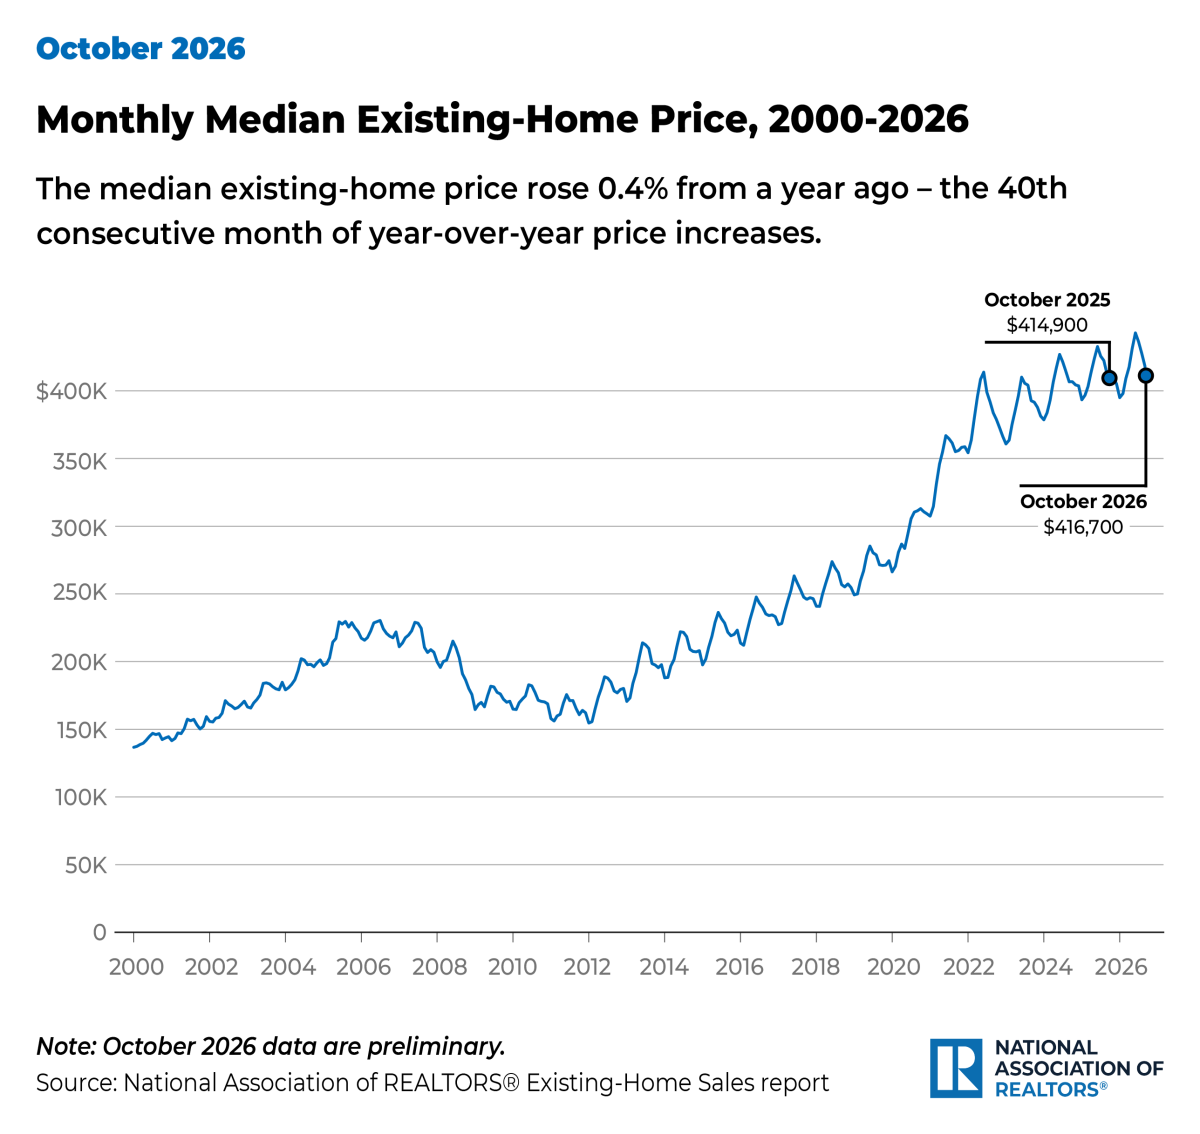
- •成屋库存环比上升1.3%至159万套,相当于5.1个月的供应量,但售价中位数仍同比上涨0.4%至416,700美元,为连续第40个月同比上涨。
- •10月首次购房者占购房的29%,低于9月的31%和去年同期的32%,现金买家则占交易的29%。
据美国全国房地产经纪人协会数据,10月美国成屋销售环比下降5.5%,折合年率为375万套,为2010年8月以来最低水平。已完成的交易较2025年10月低8.8%。
此次销售下滑出现之际,借贷成本依然高企,30年期固定抵押贷款利率均值维持在7%以上。Freddie Mac数据显示,11月12日的利率均值为7.11%,较一周前的7.18%略有回落,但远高于去年同期的6.24%。综合来看,这些数据表明,即便在售房源数量略有改善,也未能缓解购房负担能力问题。
房价继续上涨,尽管在最新的同比比较中涨幅有限,而首次购房者在购房人群中的占比进一步缩小。对抵押贷款利率变动敏感度较低的现金买家则保持了可观的市场份额。
销量降至逾16年来最低年率水平
375万套的年率反映的是经季节性调整后的销售节奏,而非10月实际售出的房屋数量。即便如此,与2010年8月的对比仍凸显出市场活动萎缩的幅度:10月的成绩是逾16年来的最低水平。
5.5%的环比降幅出现在二手房交易本已低迷的时期之后。8.8%的同比降幅表明,即便与2025年10月相比,销售也更为疲弱,而非仅仅反映正常的季节性波动。
成屋销售是衡量普通买家和卖家所面临市场的常用指标,因为它统计的是已有房屋的已完成交易。由于二手房交易占美国住房交易的绝大多数,这一数据不仅被视为住房需求的衡量指标,也被视为通常伴随搬迁而产生的搬家、装修和家具采购活动的风向标。这些数据并不能证明仅抵押贷款利率就导致了10月的下滑。但时机很重要:融资成本居高不下,而房价依旧处于高位,这使得需要贷款的购房者面临的账目与一年前截然不同。
7.11%的30年期利率使购房负担门槛居高不下
Freddie Mac报告称,截至11月12日,其30年期固定抵押贷款利率均值为7.11%。每周0.07个百分点的降幅在边际上带来了一定缓解,但仍比一年前录得的6.24%高出0.87个百分点。
对于贷款购房者而言,抵押贷款利率决定了每月的本息还款额,进而决定了家庭在贷款机构借款限额内能负担多大的住房。与一年前0.87个百分点的差距对家庭预算的影响是实实在在的:以30万美元的贷款余额计算,每月本息还款约增加170美元,具体数字取决于贷款规模和条款。个人借款人获得的实际利率可能因贷款条款和借款人资质等因素而与调查均值有所不同。税费、保险、维护及其他持有成本也不包含在这一名义利率之内。
10月的销售数据与11月的利率读数并非来自同一天,而且购房交易通常需要时间才能完成。即便如此,利率持续高于7%仍为极低的销售节奏提供了重要背景。利率的小幅周度波动并不等同于回到一年前明显更低的借贷成本环境。
挂牌量增加未能扭转成屋价格上涨
10月供应确有改善,但尚不足以使全国售价中位数出现同比下降。据路透社报道,成屋库存环比上升1.3%至159万套,相当于5.1个月的供应量。库存较去年同期高出4.6%。
月度供应量估算的是在当前销售节奏下现有库存可供销售的时间。这一指标上升可能是因为更多房源上市,可能是因为房屋销售放缓,也可能是两者兼有。就本次情况而言,库存增加恰逢已完成交易大幅下降,因此不应简单解读为每个本地买家的选择都大幅增多。
利率水平也影响着供应端。当现行抵押贷款利率远高于许多现有房主多年前贷款时的利率时,本可能出售的房主挂牌出售并承担更高成本贷款的意愿降低——这一现象在业内通常被称为"锁定效应"。仅凭NAR的数据无法量化该机制在任何单月所起作用的权重,这也是库存数据需要与销售和价格数据一并解读的原因之一。
与此同时,据NAR的10月报告,10月成屋售价中位数同比上涨0.4%,至416,700美元。这是连续第40个月同比上涨。
中位数是成交价格的中点,并非每个市场中典型房屋的价格,它既可能受所售房屋构成的影响,也可能受单个房屋价值变化的影响。不过,对潜在买家而言,这一组合的含义很直接:更大的库存池并不会自动转化为更低的购房价格,尤其是在售价中位数仍高于一年前的情况下。
现金购房占比持稳于29%,首次购房者份额下降
NAR称,10月首次购房者占成屋购房的29%,低于9月的31%和去年同期的32%。单月变化并不能证明存在持久趋势,但同比变化与高房价和高贷款利率对没有前一套房屋出售所得权益的入市买家所造成的压力相一致。
现金买家占10月交易的29%。现金购房者的存在并不意味着他们不受房价影响,但他们不像贷款购房者那样直接承受新抵押贷款利率对还款额的影响。
即将公布的数据将显示这一平衡是否发生变化。NAR的下一个月度成屋销售报告、其独立的待完成销售指数(追踪过户前的已签约合同),以及Freddie Mac的每周抵押贷款利率调查,是观察者通常用来判断供应、价格和借贷成本与去年同期水平是更接近还是更遥远的指标。
因此,各项主要数据显示出有意购房的家庭面临艰难的平衡:供应略有增加,利率周度小幅回落,但成屋销售降至2010年以来最低年率水平,售价中位数达到416,700美元,30年期固定利率均值维持在7.11%。

