美国现有住宅销量连续第三个月下滑,供应量升至多年高位
要点速览
- •现有独栋住宅销量较2019年8月低25%,较一年前低1.1%。
- •南部、中西部和东北部销量下降,西部销量与下调修正后的7月水平持平。
- •独栋住宅库存升至142万套,供应量增至4.7个月。
- •公寓和合作公寓销量降至年化360,000套,与截至2011年末的数据中的最低水平持平。
- •地方住房市场出现分化,一些市场的独栋住宅价格最多下跌26%,而另一些市场则继续创下新高。
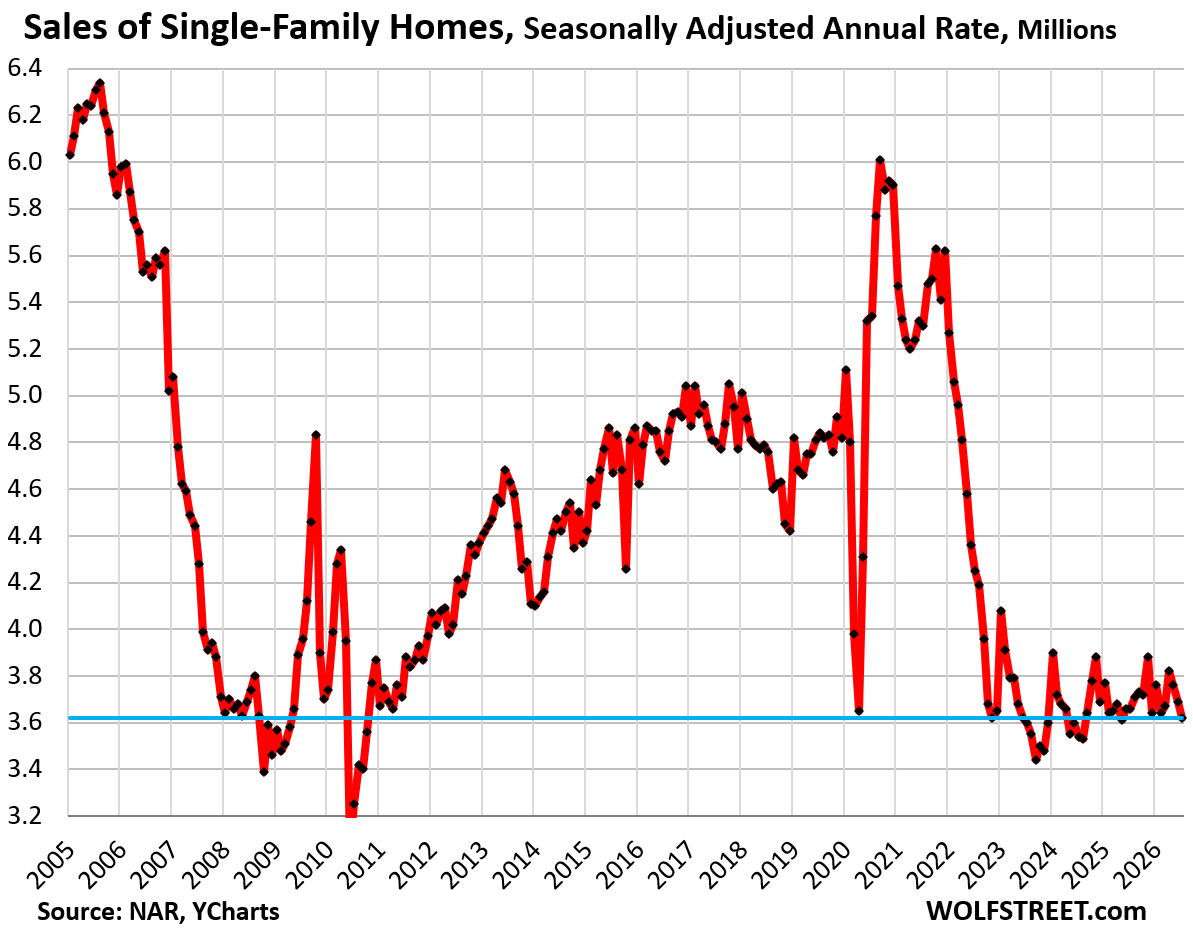
美国全国房地产经纪人协会发布的数据显示,8月美国现有独栋住宅销量连续第三个月下降,而库存和供应月数升至多年来的最高水平。
经季节性调整后,现有独栋住宅销量8月较7月下降1.9%,经季节性调整后的年率为362万套。销量较一年前已经低迷的水平下降1.1%,较2019年8月低25%,较2009年8月房地产危机期间低9%,较1996年8月低5%。
待售独栋住宅库存增至142万套。供应量升至4.7个月,与2016年夏季的水平相同,也是2015年11月以来的最高水平。供应月数指标反映的是月末可用库存相对于当月销售速度的规模。由于库存增加而销量下降,供应月数上升既反映了可售住宅增多,也反映了销售速度放缓。未来发布的数据将显示较高的供应量是否会持续,以及地区销量下降是否会从8月下滑的三个地区进一步扩大。
公寓和合作公寓销量也有所走弱。销量较7月下降2.7%,经季节性调整后的年率为360,000套,与始于2011年末的数据中的历史最低水平持平。销量较2025年8月下降2.7%,较2019年8月下降39%,较2012年8月下降35%;2012年8月是该数据序列纳入的第一个8月。
公寓供应量升至6.6个月,与2025年5月持平,为2012年以来的最高水平。
分地区销售情况
包括独栋住宅、公寓和合作公寓在内的现有住宅销量,在美国四个地区中的三个地区环比下降。西部销量与下调修正后的7月水平持平。
南部地区经季节性调整后的销量年率8月较7月下降1.6%,连续第三个月下降,达到1.84 million套住宅。与往年8月相比,变化如下:
- 2025年:同比0%
- 2024年:+4.0%
- 2023年:0%
- 2022年:-12.4%
- 2019年:-20.0%
- 2018年:-18.2%
西部地区经季节性调整后的销量年率维持在720,000套,与下调修正后的7月数据相同。与往年8月相比:
- 2025年:同比-2.7%
- 2024年:-2.7%
- 2023年:-2.7%
- 2022年:-19.1%
- 2019年:-36.8%
- 2018年:-35.7%
中西部地区经季节性调整后的销量年率下降3.1%,至940,000套,连续第四个月下降。与往年8月相比:
- 2025年:同比+2.1%
- 2024年:+4.3%
- 2023年:0%
- 2022年:-19.2%
- 2019年:-23.6%
- 2018年:-23.6%
东北部地区经季节性调整后的销量年率下降4.0%,至480,000套。与往年8月相比:
- 2025年:同比-2.0%
- 2024年:-2.0%
- 2023年:0%
- 2022年:-22.6%
- 2019年:-31.4%
- 2018年:-31.4%
抵押贷款利率、通胀与房价
根据Freddie Mac的每周统计,30年期固定抵押贷款平均利率升至6.76%。从过去五十年的背景来看,这一利率并不处于历史高位。相较于2008年开始、暂停后延续至2022年的美联储金融压制时期,这一利率确实较高。
在那段时期,美联储购买了数万亿美元的美国国债和抵押贷款支持证券(MBS),以压低抵押贷款利率和其他利率,同时支撑住宅及其他资产价格走高。
这一时期于2022年结束,当时消费者价格通胀达到40年来的最高水平,房价也经历了历史性的两年飙升。此后,这轮上涨促成了被称为“可负担性危机”的局面,并与低迷的住宅销量同时出现。接近7%的抵押贷款利率,处于美联储金融压制开始前利率区间的低端。
全国与地方房价
未经季节性调整的数据显示,全国独栋住宅中位价8月按照季节性规律下降至434,800美元。该价格同比上涨1.7%。
在截至2022年年中的两年间,全国独栋住宅中位价上涨40%,而此前价格已经处于高位,随后出现了可负担性危机。自2022年末以来,全国工资增速超过全国独栋住宅中位价增速,随着时间推移逐步缓解住房可负担性压力。
房价上涨于2022年6月结束。此后的四年多时间里,来源报告了以下变化:
- 全国独栋住宅中位价:截至报告所述期间+3.3%
- 平均时薪:截至8月+17.3%
- 消费者价格指数(CPI):截至7月+12.8%
然而,全国中位价并不能直接反映个别买家和卖家面临的情况,因为地方市场差异显著。在15个较大的市场,独栋住宅价格下跌11%至26%,包括:
- 得克萨斯州奥斯汀:-26%
- 加利福尼亚州奥克兰:-24%
- 佛罗里达州开普科勒尔:-22%
- 路易斯安那州新奥尔良:-20%
在其他大城市,房价继续上涨并创下新高。所列市场中同比涨幅最大的包括:
- 芝加哥:+4.9%
- 罗切斯特:+4.4%
- 纽约市:+4.1%
- 密尔沃基:+3.5%
全国公寓和合作公寓中位价8月也按照季节性规律下降,但同比上涨1.5%。在许多地方公寓市场,价格已较峰值大幅下跌。来源称,33个较大市场的公寓价格较峰值下跌15%至33%,其中几个市场已经低于2006年的高点。示例包括:
- 佛罗里达州开普科勒尔:-33%
- 加利福尼亚州奥克兰:-32%
- 佛罗里达州圣彼得堡:-30%
- 得克萨斯州奥斯汀:-28%
- 佛罗里达州迈尔斯堡:-27%
- 佛罗里达州萨拉索塔县:-24%
- 得克萨斯州加兰:-22%
- 佛罗里达州坦帕:-21%
Wolf Street关于公寓价格的相关分析见《公寓价格在33个较大市场下跌15%至33%,部分市场低于2006年水平:历史性公寓泡沫正在消退》。其早前对独栋住宅价格的分析见此处。

