2026财年美国债务利息支出达每日30亿美元,增速超过联邦总支出、财政收入与GDP增长
要点速览
- •2026财年联邦赤字达到1.99万亿美元,比2025财年扩大12%,支出增长6%至7.4万亿美元,而财政收入仅增长3%至5.4万亿美元。
- •2026财年净利息支出攀升8%至1.05万亿美元,约合每天29亿美元,占GDP的3.2%,超过1991年创下的历史纪录。
- •国债利息目前是仅次于社会保障和医疗保险的第三大联邦支出,超过国防支出和医疗补助(Medicaid)。
- •超过10万亿美元的公众持有债务(约占总债务的三分之一)将在未来12个月内到期,必须以高于国会预算办公室预测的利率进行再融资,目前10年期美债收益率已突破5%。
- •国会预算办公室主任菲利普·斯瓦格尔估计,稳定债务需要名义GDP增速达到7%–8%或实际增速达到5%–6%,是当前2.2%增速的两倍以上,因此仅靠增长并非切实可行的解决方案。
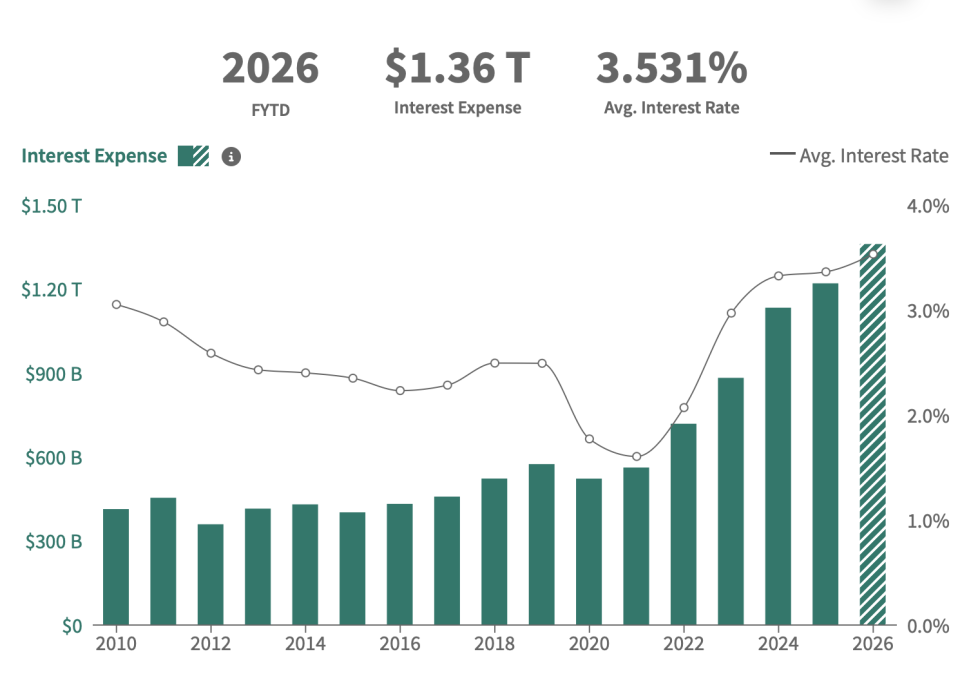
美国联邦政府于上月底结束的2026财年,再次为美国债务轨迹敲响警钟:国债利息支出已达到每天约29亿美元,其增速目前超过联邦支出、财政收入乃至经济本身。
根据周五发布的财政部数据,2026财年联邦预算赤字扩大至1.99万亿美元,比2025财年1.78万亿美元的缺口扩大12%。财政收入增长3%至5.4万亿美元,落后于支出6%的增幅(达7.4万亿美元)。
社会保障和医疗保险仍是政府最大的支出项目,但国债利息支出已升至第三位,超过国防支出和医疗补助(Medicaid)。
利息成本增速超越经济
财政部数据显示,2026财年总利息成本达1.36万亿美元,平均利率为3.53%——是2021年的两倍以上,而那正是在美联储启动激进紧缩周期以遏制通胀之前。净利息支出(不包括计入联邦信托基金等政府账户的利息)上升8%至1.05万亿美元,增速超过总支出、财政收入和GDP。这一增幅超过了约2%的实际GDP增速,也超过了约6%的名义GDP增速。作为对比:净利息目前已超过2026财年赤字的一半。
2026财年的净利息成本约合每天29亿美元,据彼得·G·彼得森基金会估计,其占GDP的比重达到3.2%,打破了1991年创下的历史纪录。
在美国总债务达40万亿美元、公众持有债务相当于GDP的100%、且借贷成本不断攀升的背景下,利息支出预计将成为未来几年联邦预算中增长最快的部分。与此同时,债务负担正日益暴露于市场波动之下,这可能使利息成本进一步攀升。
以更高利率滚动债务
财政部长斯科特·贝森特(Scott Bessent)一直在发行更多短期债务来为赤字融资,同时偿还长期债务。目前约有三分之一的公众持有债务——超过10万亿美元——将在未来12个月内到期,这意味着联邦政府必须以当前更高的利率进行滚动再融资。财政部的季度再融资公告会公布其短期国库券、中期票据和长期债券的发行计划,任何针对这一偏重短期债务策略的调整都将在这些例行节点上披露。
利息支出也超出了官方预测。今年2月,国会预算办公室曾预测年度债务利息支出到2036年将达到2.1万亿美元。但随后唐纳德·特朗普总统发动了伊朗战争,推动油价和债券收益率飙升。目前10年期美债收益率已突破5%,远超国会预算办公室预测的今年4.1%、2027年4.2%、2028至2031年4.3%以及2032至2036年4.4%的水平。国会预算办公室下一轮长期预测将显示这些利率假设是否会被上调至当前市场水平。
根据负责任联邦预算委员会(CRFB)的测算,如果债券收益率保持在比国会预算办公室预测高约1个百分点的水平,到本十年末,利息成本将飙升至2.8万亿美元,占GDP的5.9%。
"更高的利息带来更多债务,而更多债务又带来更高的利率和更高的利息。最终,整个体系可能会崩溃,"负责任联邦预算委员会主席玛雅·麦克吉尼亚斯(Maya MacGuineas)上个月表示。"这就是为什么华盛顿需要现在就进行财政干预,趁一切还来得及。总统、财政部长和国会领导层需要认识到这一问题的严重性。没有轻松的解决办法,我们不能指望这个问题会自行消失。"
增长之争
到目前为止,华盛顿几乎没有显示出解决支出或收入问题的意愿。特朗普甚至呼吁,如果共和党赢得中期选举,将向美国人发放5000美元的"红利"支票,并且已经在向数以百万的医疗保险和《平价医疗法案》参保人发放"返款"。
与此同时,贝森特认为,进一步加热经济可以控制债务。"以3%的增长,我们能够通过增长走出困境,"他上个月在南卫理公会大学表示。"我们会渡过这场伊朗冲突,其底层经济非常非常强劲,而且我认为正在重新加速。"
但国会预算办公室主任菲利普·斯瓦格尔(Phillip Swagel)上周表示,更快的经济增长不太可能控制住美国债务。他指出,虽然更强的增长会通过增加联邦财政收入而有所帮助,但事情并非那么简单:联邦支出本身也会提振增长,进而推高工资,从而影响社会保障福利的支出。强劲的经济还往往会推高利率,从而增加债务利息成本。
斯瓦格尔估计,假设利率为4%至5%,名义GDP增速必须达到7%–8%、实际GDP增速必须达到5%–6%,才能稳定债务水平。这是第二季度最新实际GDP增速2.2%的两倍以上,而即使是看多的华尔街预测,也仅将全年GDP增速定在2.5%。
"所以增长会有帮助,但仅靠增长就能稳定我们的财政轨迹,这一可能性恐怕不大,"他说。"那么我们就只剩下调整收入和调整支出,而这些是政治选择。"
本文最初刊载于 Fortune.com.

