Steve Kamin:“解放日”关税后,美元对收益率曲线的敏感性转为负值
要点速览
- •在特朗普第二任期初期之前,美元对美债与外国收益率曲线利差的敏感性总体为正,美国10年期相对收益率上升通常推动美元走强。
- •在2025年4月2日“解放日”公布对等关税之后,美元的收益率敏感性随即转为负值,并开始在更低的基线附近大幅波动。
- •美国国债收益率持续攀升而美元未随之走强,打破了分析师历来将收益率变动解读为利率前景信号的历史模式。
- •在实际利差框架下,Kamin认为,收益率上升与美元不升值的组合指向风险加剧,而非短期利率路径走高。
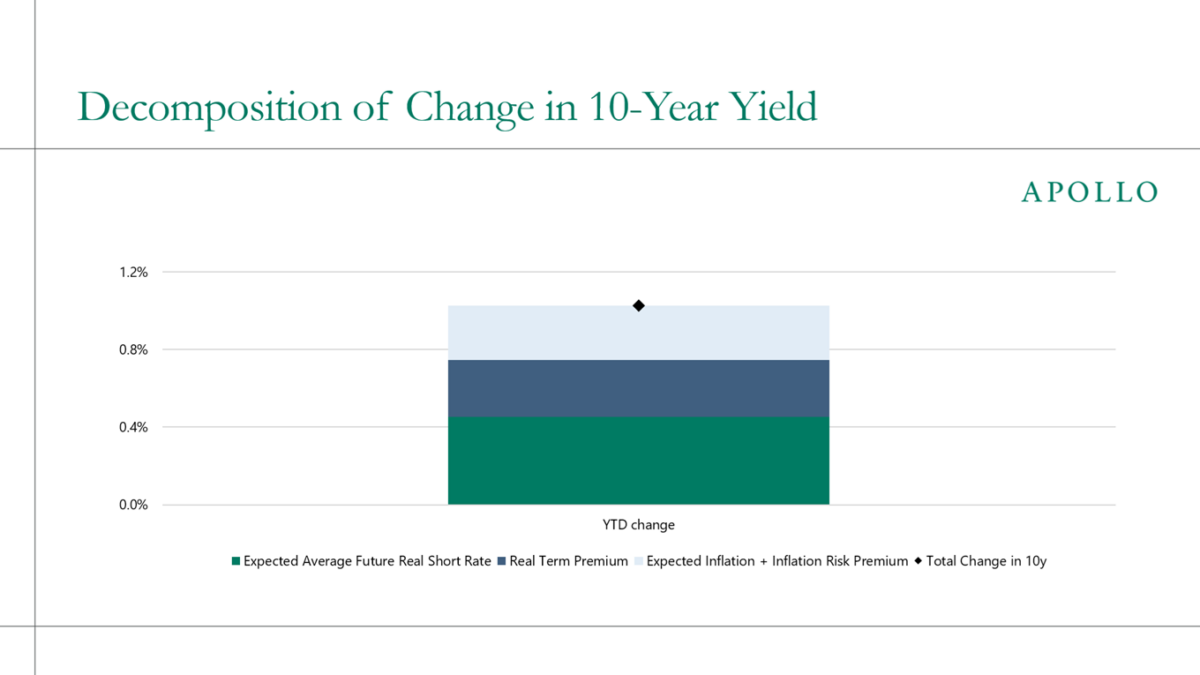
- •Apollo Global Management的Torsten Slok估计,今年10年期收益率已上升约一个百分点,大致平分于更高的实际短期利率与实际风险溢价、通胀预期及通胀风险之间。
经济学家Steve Kamin曾任美联储理事会国际金融部门主管,其评论由美国企业研究所(AEI)发布。他指出,自特朗普第二任期开始以来,美元对美国收益率变动的反应发生了显著变化——这一转变触及外汇市场中最根深蒂固的关系之一。
在特朗普第二任期初期之前,美元对美债收益率曲线斜率与外国收益率曲线斜率之差的敏感性总体为正,符合预期:美国10年期收益率相对外国上升会推动美元走强。这正是标准货币分析所预期的模式,因为相对更高的收益率通常会吸引资本流向美国资产并支撑美元。
但Kamin写道,就在2025年4月2日“解放日”、特朗普以公布“对等”关税震惊世界之后,这一敏感性转为负值,并开始在更低的基线附近大幅波动。对比“解放日”前后两个时期的平均值,美元敏感性的变化更加明显。从实际效果看,美国国债收益率持续攀升,美元却未随之走强——这偏离了分析师历来将收益率变动解读为利率前景信号时所依据的历史剧本。
完整评论《Treasury yields keep climbing. The dollar might tell us why,》由AEI发布,节选刊登于Econbrowser。
Kamin如此阐述其含义:如果实际利差模型——将汇率与各国经通胀调整的利率差相联系的标准框架——是理解美元走势主要驱动因素的恰当视角,那么收益率上升而美元未升值,表明的是风险加剧,而非短期利率路径将更高。
为支持这一解读,Kamin援引Apollo Global Management首席经济学家Torsten Slok报告的数据:年初以来10年期收益率的变动约为一个百分点,其中约一半来自更高的实际短期利率,另一半来自实际风险溢价、通胀预期和通胀风险。这一拆分对解读至关重要:在Kamin的框架中,区分收益率变动中多少反映短期利率预期、多少反映风险,决定了攀升的收益率应被解读为高利率信号还是风险信号。
来源:Steve Kamin,经Econbrowser;收益率分解数据来自Torsten Slok。

