银行拒绝退还未经授权的扣款怎么办:尼日利亚客户如何升级投诉
要点速览
- •根据尼日利亚央行的规定,尼日利亚银行必须在24至48小时内确认收到客户投诉,并在14个工作日内解决大多数问题。
- •客户在将纠纷升级至监管机构之前,应获取官方参考编号并保留与银行所有沟通的记录。
- •未获解决的银行投诉可通过CBN消费者保护部门门户(consumerportal.cbn.gov.ng)提交。
- •FCCPC依据2018年《联邦竞争与消费者保护法》设立,负责处理涉及放贷或CBN监管范围之外服务的金融纠纷,并可对公司处以罚款。
- •涉及金额较大的疑似欺诈案件,包括未经授权转账、SIM卡换绑欺诈或账户被接管,也应向尼日利亚警方网络犯罪部门或经济与金融犯罪委员会报告。
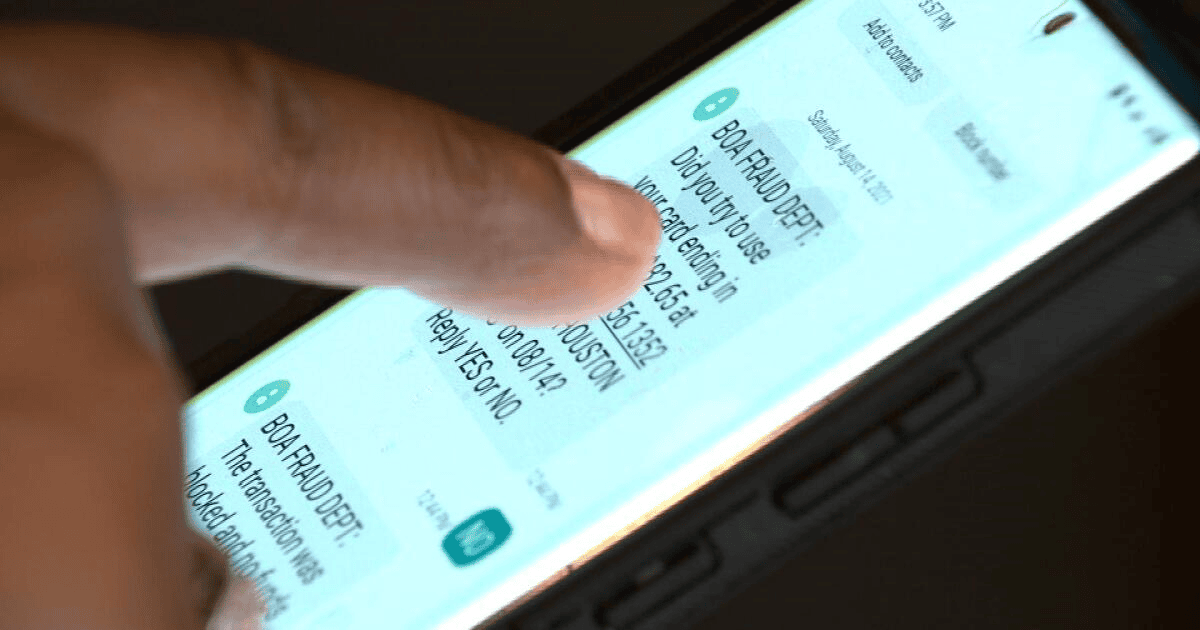
事情往往始于一条让人措手不及的通知:一笔资金在未经账户持有人许可的情况下离开了银行账户。客户的本能反应是向银行报告问题,并期待迅速得到解决。然而,许多客户反而陷入令人沮丧的僵局,随着日子一天天过去。银行可能否认索赔、含糊地承诺调查,或者更糟的是完全不予回应。客户明明每一步都做对了,情况却毫无变化。
对尼日利亚的众多客户而言,这种情况屡见不鲜,令人深感无奈。随着日常银行业务越来越多地通过应用程序、转账和电子渠道进行,未经授权交易的纠纷已成为日益突出的问题。但当银行停止回应或敷衍投诉时,客户仍有其他选择。有权提供帮助的监管机构可以介入并采取行动。以下是接下来该怎么做的简明指南。
升级投诉前先做好记录
在处理银行问题时,尤其是未经授权的资金被转走,在升级投诉之前,务必保留与银行所有沟通的清晰记录。这一步至关重要,因为监管机构会希望了解客户是否首先尝试在银行内部解决问题。
首先亲自前往银行网点。与客服代表沟通,要求正式登记投诉,并务必获取案件的参考编号。选择在线或通过银行应用程序提交投诉的客户,应对所有内容进行截图:提交页面、确认信息以及银行的所有回复。该参考编号和书面记录将成为后续任何升级程序的核心,因为监管机构要求投诉人提供曾与该机构联系的证据。
撰写投诉时应尽可能具体。说明涉及的确切金额、交易日期、交易类型,以及清晰描述问题所在。例如,说“我未授权这笔转账”或“同一笔交易我被重复扣费两次”,比简单地说“钱从我账户里没了,退钱给我”要清晰得多。
CBN规定下银行面临处理时限
根据尼日利亚中央银行(CBN)的规定,银行有义务在特定期限内处理投诉。银行必须在24至48小时内确认收到投诉,并力争在14个工作日内解决大多数问题。这些时限为客户提供了客观的衡量标准:一旦解决窗口关闭而问题仍未得到满意处理,带日期的投诉、参考编号和保存的回复就构成了一份现成的升级材料。如果银行超过时限仍未满意地解决问题,客户即有充分理由进一步升级投诉。
按照这些步骤操作,客户就能为有效解决银行问题打下坚实基础。
通过CBN消费者保护渠道投诉
尼日利亚中央银行是监管该国所有商业银行、小额信贷银行及大多数金融机构的主管机构。当与银行的问题无法直接解决时,CBN下设的消费者保护部门可提供帮助。
投诉可通过CBN的消费者保护门户提交:consumerportal.cbn.gov.ng。投诉人应准备好提供关键信息:个人信息、涉事金融机构名称、问题的清晰描述,以及曾尝试直接与银行解决的任何证据。同时务必上传所有相关文件,例如银行对单、截图、信函和参考编号。
CBN对这些投诉高度重视。一旦提交有效投诉,银行必须回应并致力于解决问题,尤其是在账户资金被转走的情况下。与银行可能置之不理的个别客户投诉不同,CBN的指令具有银行必须遵从的约束力。
FCCPC在哪些情况下介入
如果问题涉及支付平台、移动货币运营商或非传统银行的金融科技公司,CBN仍对其中的多数机构拥有管辖权。但对于明确涉及放贷或超出CBN指引范围的其他消费者服务的纠纷,正确的投诉对象是联邦竞争与消费者保护委员会(FCCPC),可通过 fccpc.gov.ng 联系。
尼日利亚消费者在与银行及金融服务提供商打交道时拥有重要的权利和选择。消费者保护委员会和尼日利亚中央银行已建立了消费者投诉的报告机制。然而,许多人并不知道,在金融事务上除CBN外还存在另一个监管机构。
如果CBN的流程进展停滞,客户可以申请仲裁或将问题提交给FCCPC。该委员会依据2018年《联邦竞争与消费者保护法》设立,是原消费者保护委员会的继任机构,致力于保护包括金融业在内的所有行业的消费者。当银行或金融科技服务对客户不公、误导客户,或无正当理由拒绝合理退款时,可以直接向FCCPC提出投诉。FCCPC有权调查案件、对公司处以罚款,并确保相关诉求得到处理。
投诉处理期间的实际措施
在投诉处理期间,有几项实际措施值得采取。
首先,一切以书面形式记录。如果与银行的沟通仅通过电话进行,每次通话后应以书面邮件或消息跟进,总结谈话内容和银行的承诺。这样可以形成一份银行日后无法否认的记录。
其次,如果争议金额较大且怀疑涉及欺诈,应向尼日利亚警察部队网络犯罪部门或经济与金融犯罪委员会报告。对于涉及未经授权转账、SIM卡换绑欺诈或账户被接管等案件,这一点尤为重要。
第三,坚持不懈但保持克制,避免言辞过激。监管机构对清晰、有据可查、条理分明的投诉更乐于回应。客户掌握的证据越充分、提交的材料越有条理,事情的处理往往越快。
尼日利亚银行客户拥有的力量超出他们自己的想象。银行指望客户因沮丧而保持沉默,这绝不是客户必须接受的策略。

