财报发布在即,中国与欧洲销量回升,特斯拉股价处于关键阻力位
要点速览
- •特斯拉10月9日收于382.70美元,盘中最高触及388.56美元,正测试自9月以来多次限制涨幅的386美元附近阻力位。
- •图表显示三重顶形态,颈线位于346美元,通常预示看跌反转,但50日和200日均线之间不断收窄的差距可能形成看涨的黄金交叉。
- •特斯拉中国制造车辆9月销量增长5%,达到95,366辆,连续第11个月实现同比增长,第三季度交付量达486,532辆。
- •分析师预计第三季度营收下滑0.25%至280亿美元,联邦税收抵免到期后需求可持续性存在不确定性。
- •特斯拉远期市盈率为215倍,相比之下英伟达为24倍,美光为8倍,法国巴黎银行和摩根大通近期均下调了目标价。
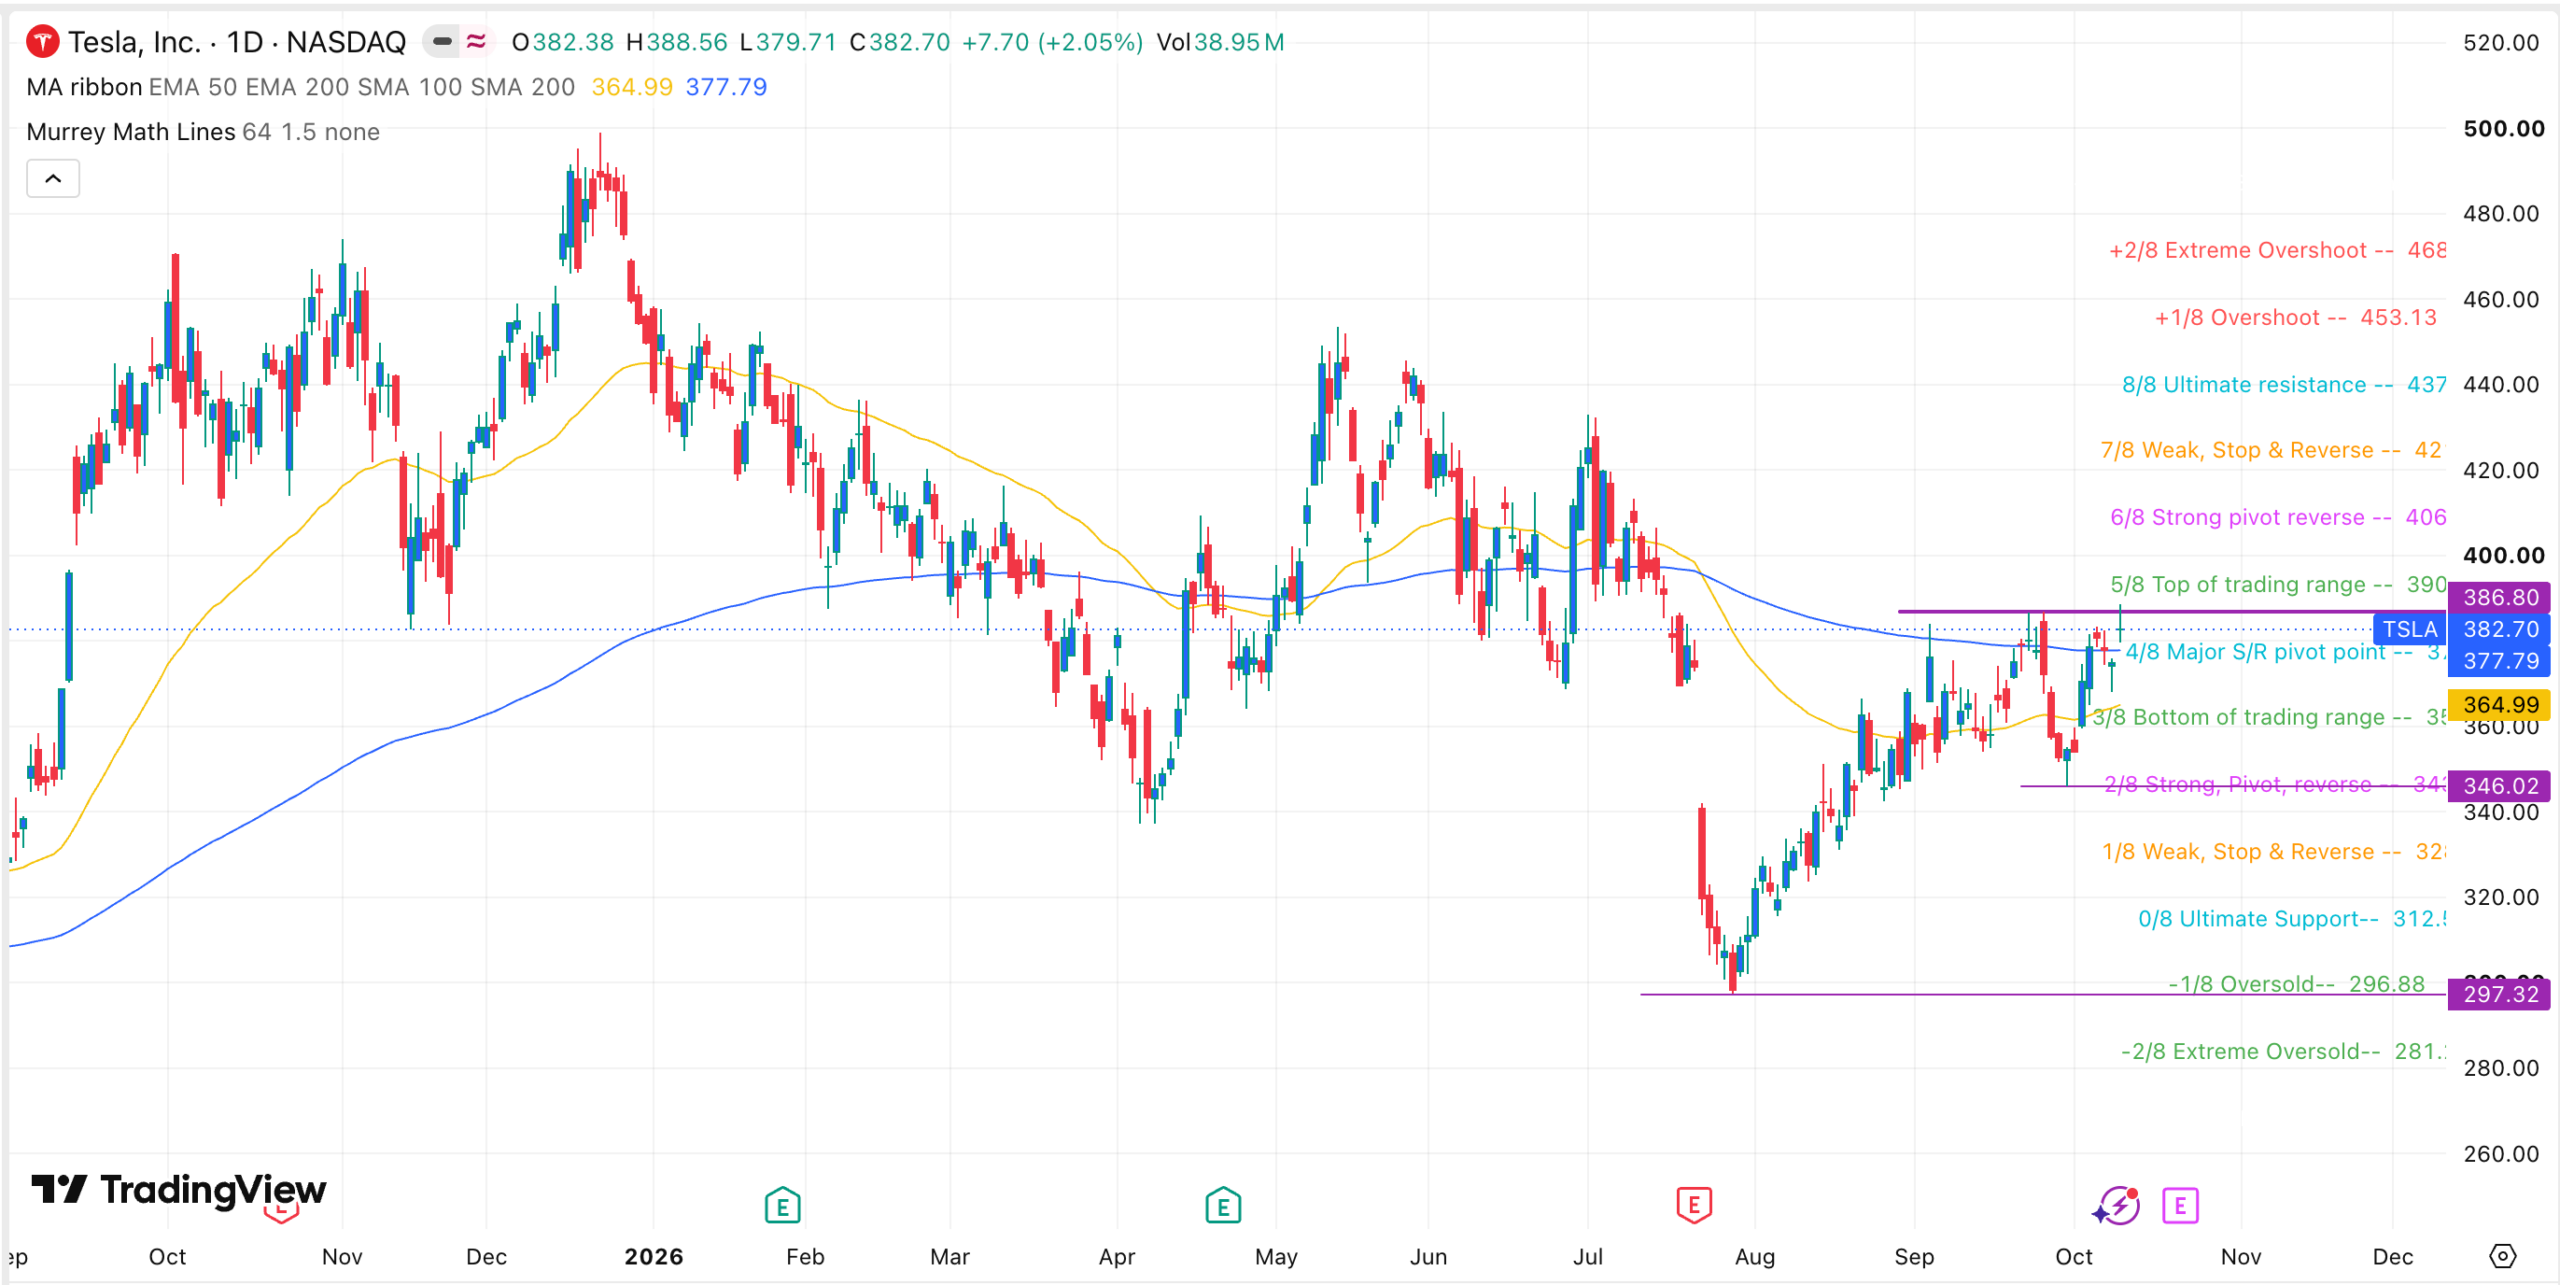
特斯拉股价本周走强,再度逼近自9月以来多次限制涨幅的阻力区,此时距公司发布第三季度财报不到两周。
TSLA于10月9日收于382.70美元,盘中最高触及388.56美元。投资者正在权衡超出预期的全球交付量和上海出口,与高额支出、中国国内销量疲软以及偏高的估值,这一涨势使该股处于关键的技术节点。
特斯拉股价已触及关键阻力
日线图显示,TSLA在过去几个月中缓慢回升。该股从7月低点297.30美元攀升至386美元高点,上方边界格外引人注目,因为自9月以来股价已多次未能突破该水平。
然而,风险在于该股已形成三重顶形态,其颈线位于346美元,即9月30日低点所在水平。这种形态通常会随时间推移导致看跌反转。
积极的一面是,该股已站上50日和200日均线,且两者之间的差距正在收窄。如果差距收窄最终形成交叉,图表将出现黄金交叉形态,表明多头动能正在增强。
若突破386美元的三重顶水平,将预示进一步上涨,可能迈向400美元的心理关口。若突破该水平,涨势或延伸至Murrey Math Lines工具的终极阻力位437美元。
时机为这一格局增添了额外分量:就在固定财报发布日期到来之际,该股正逼近其最为顽固的天花板,为投资者提供了一个按计划将技术图表与基本面进行权衡的时点。
特斯拉中国与欧洲销量正在复苏
有迹象表明,随着油价飙升,消费者转向电动汽车,特斯拉的销量表现良好。据路透社报道,特斯拉中国制造的电动汽车9月销量增长5%,此前一个月增长了3.6%。
数据显示,这些销量从去年同期的90,812辆增至95,366辆,标志着连续第11个月实现同比增长。中国制造的销量数据包括公司交付至欧洲、亚太地区和加拿大的车辆。
同样的趋势也出现在其他市场,包括欧洲,在油价上涨的背景下,当地销量大幅攀升。最新的交付数据显示,特斯拉第三季度车辆交付量升至486,532辆,此前一个时期为464,391辆。不过,这些总数低于去年同期,因为消费者赶在联邦税收抵免到期前抢购。随着抵免政策现已失效,补贴结束后需求能否持续,是财报电话会议前的悬而未决的问题之一。
既然特斯拉已为其Roadster和半挂卡车提供了时间表,交付量可能会继续增长。
分析师预计即将发布的业绩将显示营收小幅下滑。市场普遍预期为下降0.25%至280亿美元。此后,分析师预计第四季度营收为289.8亿美元,同比增长16%。
高额AI支出与偏高估值构成压力
特斯拉面临的主要挑战是,其持续在AI业务上投入数十亿美元,导致自由现金流为负。该公司正与SpaceX合作建设Terafab,这是全球最具雄心的半导体设施之一。由于正是这笔支出使自由现金流为负,即将发布的业绩中所体现的AI支出节奏,是投资者可以直接跟踪的一项关键指标。
另一个挑战是估值:特斯拉的远期市盈率高达215倍,远高于包括英伟达和美光等知名公司在内的其他企业。美光第四季度营收激增逾300%,交易市盈率为8倍,而作为AI热潮最大受益者的英伟达,交易市盈率为24倍。
这些观点解释了为何一些分析师正在下调对该公司的预期。法国巴黎银行将其目标价从280美元下调至268美元,而摩根大通将目标价从445美元大幅下调至415美元。
本文仅供参考,不构成财务或投资建议。目标价、盈利预测和技术水平可能随市场状况变化而调整。
基于The Market Periodical的报道。

