原油突破102美元、美债收益率飙升,华尔街股市下滑
要点速览
- •道琼斯工业平均指数下跌约200点(0.4%),标普500指数和纳斯达克综合指数分别下跌0.2%和0.1%,收益率与油价上涨盖过早盘强势。
- •10年期美债收益率重回5%上方,两年期收益率升至4.75%,推高企业借贷成本并增强固定收益投资的相对吸引力。
- •西德克萨斯中质原油上涨0.9%至约每桶102.82美元,霍尔木兹海峡中断持续,且据报道沙特告知欧洲炼油商,在东西输油管道停运期间,他们下个月将不会获得原油配额。
- •在美联储本周早些时候加息25个基点(三年来首次利率调整)之后,期货市场将今年再加息50个基点的概率从41.7%上调至44.3%。
- •半导体类股相对抗跌,费城半导体指数本周仅小幅下跌,此前Anthropic和OpenAI呼吁放缓人工智能开发的言论引发周三抛售;与此同时,日本央行将利率上调至三十年来的最高水平。
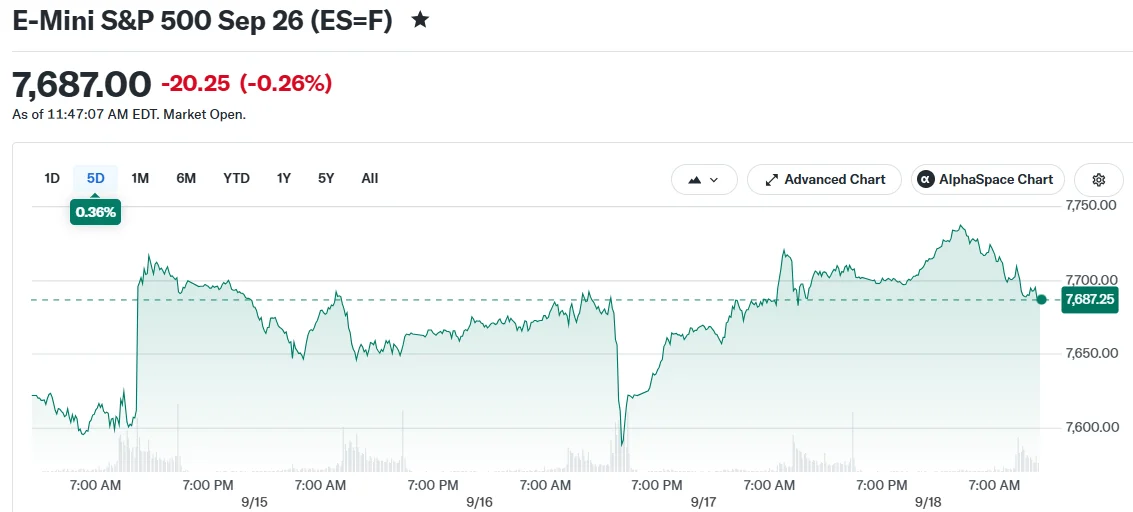
美国股市周五收低,上升的国债收益率与原油价格上涨抹去了道琼斯工业平均指数、标普500指数和纳斯达克综合指数的早盘涨幅。
道琼斯指数下跌约200点,跌幅0.4%;标普500指数下跌0.2%,纳斯达克综合指数下跌0.1%。当日交易发生在“三重到期日”,即股票期权、股指期货和股指期权同时到期。此类季度到期通常伴随较高的交易量,因为到期的衍生品仓位会被结算或展期至新合约。嘉信理财首席交易策略师Joe Mazzola警告称,随着投资者在季末前调整投资组合,未来一周市场波动可能加剧。
基准10年期美债收益率重回5%上方,两年期收益率升至4.75%。较高的债券收益率会推高企业借贷成本,并增强固定收益投资的相对吸引力,从而对股市构成压力。10年期收益率尤其被视为从公司债券到住房抵押贷款等各类长期借贷的参考利率,因此突破该水平将影响整个经济的信贷环境。
油价加剧通胀担忧
西德克萨斯中质原油期货在盘中短暂回落后上涨0.9%,至约每桶102.82美元。与已进入第七个月的伊朗持久冲突相关的霍尔木兹海峡供应中断持续推动油价上行,能源市场仍承压。该海峡是全球最繁忙的海运原油通道之一,因此那里的中断会迅速传导至全球能源价格。
据Kobeissi Letter在X上援引彭博社的报道,沙特阿拉伯已告知欧洲炼油商,在东西输油管道停运期间,他们下个月将不会获得原油配额。欧洲客户通常按“长期合同”接收沙特原油,此类合同旨在提供稳定供应。该帖文链接:https://x.com/KobeissiLetter/status/2100920542572265739?ref_src=twsrc%5Etfw。
能源市场的持续中断给全球货币政策制定者应对通胀带来更多挑战。本周早些时候,美联储将政策利率上调25个基点,这是三年来首次利率调整。该符合市场预期,并一度提振股市,但这一反应很快消退。
市场对于单次加息足以遏制通胀的信心仍然有限。摩根大通首席执行官Jamie Dimon本周向Yahoo Finance表示:“对我来说,通胀是否已被驯服还不明确。”采访链接:
市场定价显示将进一步收紧
期货市场日益反映对货币政策继续收紧的预期。CME FedWatch工具的数据显示,今年再加息50个基点的概率周五升至44.3%,高于前一交易日的41.7%。与此同时,利率保持不变的概率从11%降至9.8%。该工具根据联邦基金利率期货合约的定价推导出这些概率。
本周早些时候油价短暂跌破100美元曾带来一时宽慰。但其后的反弹令更广泛经济的通胀压力持续存在。西德克萨斯中质原油和布伦特原油市场数据可通过Yahoo Finance查看:
半导体类股在周三回调后本周表现出相对韧性。费城半导体指数本周仅小幅下跌。此前的抛售部分归因于Anthropic和OpenAI呼吁放缓人工智能开发的言论。芯片制造商被广泛视为人工智能支出情绪的晴雨表,这有助于解释为何来自AI开发商的此类言论对该板块影响显著。
日本央行本周也上调了利率,将借贷成本推至三十年来的最高水平,为全球市场格局增添了新的变量。
由于周五没有重要企业财报或经济数据发布,投资者将注意力集中在:若通胀持续,美联储可能采取多大力度的行动。临近收盘,道琼斯指数本周走势趋向于收跌。展望未来,市场关注点将集中在季末仓位调整、经霍尔木兹海峡的原油流向,以及期货市场对进一步利率行动的定价变化。
来源:Blockonomi,https://blockonomi.com/wall-street-slides-as-crude-oil-surges-past-102-and-treasury-yields-spike

