NOWPayments 数据显示:稳定币正悄然成为商业基础设施,SaaS 与电商领先
要点速览
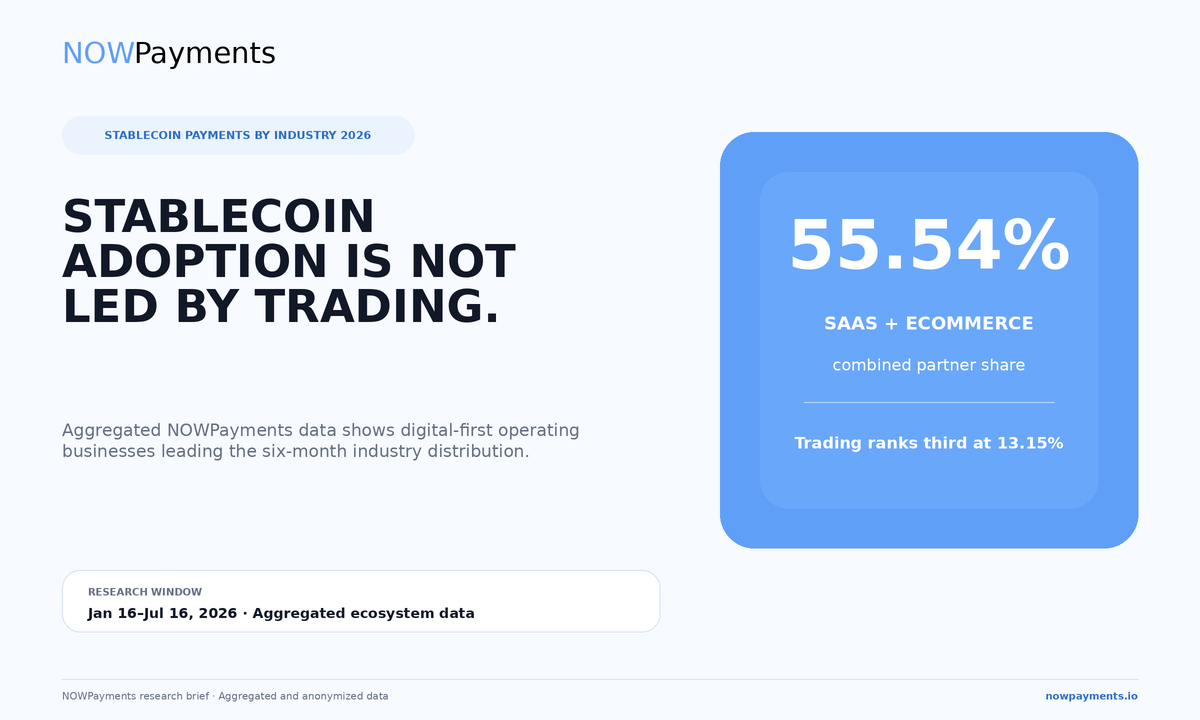
- •SaaS 与电商市场在 NOWPayments 已分类合作伙伴中的合计占比同比从 48.26% 升至 55.54%,增幅为 7.28 个百分点,即增长 15.08%。
- •SaaS 与网络服务板块录得最大单项增幅,在样本中的占比从 15.58% 升至 27.78%,仅落后于电商的 27.76% 0.02 个百分点。
- •交易类占比从 14.07% 降至 13.15%,在 2026 年数据集中位居 SaaS 与电商之后,排名第三。
- •TRON 上的 USDT 占电商市场衡量成功支付样本的 54.58%,而在交易类和 SaaS 与网络服务中分别为 12.04% 和 9.60%。
- •NOWPayments 商务总监 Kate Lifshits 表示,企业应在选择稳定币资产和网络之前,先定义账单、结账、结算、付款与对账工作流。
爱沙尼亚塔林,2026 年 10 月 8 日,Chainwire
新汇总数据显示,加密支付平台 NOWPayments 上 SaaS 与电商类已分类合作伙伴的合计占比同比从 48.26% 升至 55.54%,而交易类则从 14.07% 降至 13.15%。
稳定币是旨在相对某一参考资产(最常见为美元)保持稳定价值的加密货币。企业可能会围绕错误的问题来构建稳定币基础设施。错误在于将稳定币主要视为一种“选币选链”的决定。对于数字企业而言,稳定币可能需要支持更广泛的运营工作流,包括账单、结账、结算、付款与对账——而这些工作流中哪一项最为重要,取决于商业模式。
汇总数据显示,行业结构正转向将支付作为日常运营一部分的企业。2026 年 1 月 16 日至 7 月 16 日期间,SaaS 与网络服务占已分类合作伙伴的 27.78%,电商市场紧随其后,占 27.76%。两个板块合计占样本的 55.54%。2025 年同期,二者的合计占比为 48.26%,即 7.28 个百分点的增幅代表合计占比同比增长 15.08%。由于两个衡量窗口均覆盖相同的 1 月至 7 月期间,因此同比比较具有可比性。
交易类仍是样本的重要组成部分,但其占比走向了相反的方向:从 2025 年的 14.07% 降至 2026 年的 13.15%,在 SaaS 与电商之后位居第三。
最明显的上升来自 SaaS。其占比在一年内从 15.58% 升至 27.78%,将与电商之间 17.10 个百分点的差距基本抹平。由此呈现的图景并非稳定币取代交易,而是稳定币的采用正扩展到数字企业的运营基础设施之中。
除非另有说明,行业分布数据均为 2025 年 1 月 16 日至 7 月 16 日与 2026 年 1 月 16 日至 7 月 16 日的对比。
合作伙伴结构正向运营用例转移
2025 年,电商市场以 32.68% 领跑数据集;SaaS 与网络服务以 15.58% 紧随其后,交易类以 14.07% 位居其后。一年后,SaaS 的占比提升了 12.20 个百分点,达到 27.78%,而电商为 27.76%,两者之间仅相差 0.02 个百分点。二者的合计占比从 48.26% 升至 55.54%,因此 2026 年样本中超过一半的已分类合作伙伴来自两个围绕数字交易、订阅式服务和线上客户关系构建的板块。
其余合作伙伴结构的变化则较为渐进。金融服务从 9.00% 降至 6.35%;博彩与 iGaming 从 6.20% 升至 6.87%;成人平台从 4.99% 升至 5.89%;慈善类从 2.27% 降至 1.40%,TGE/预售从 2.12% 降至 1.35。
这些数据衡量的是各行业在样本中占比的变化,并不衡量合作伙伴的绝对增长。某一类别的占比可能下降,是因为另一类别扩张更快。
方法论: 每个百分比代表某一行业在按相同九个类别分类的完整汇总合作伙伴样本中的占比。对比覆盖 2025 年和 2026 年的 1 月 16 日至 7 月 16 日,两个时段均独立进行归一化处理。合作伙伴绝对数量未披露,百分比四舍五入至小数点后两位。研究结果描述的是 NOWPayments 数据集中的合作伙伴分布,而非支付量、交易价值或全市场行业份额。
不同商业模式需要不同的稳定币工作流
只有将这些行业数据转化为各商业模式可能需要解决的运营问题时,它才有实际价值。
对于 SaaS 公司而言,稳定币支付可能需要与周期性账单、发票匹配、账户激活、续费、结算和财务对账相衔接。市场平台可能需要稳定币贯穿更长的流程:支付从结账开始,延续至退款、卖家结算、联盟佣金及其他付款。交易平台则面临不同的需求,其优先事项可能包括资产与网络覆盖、确认策略、流动性和资金库管控。
这些是潜在的工作流驱动因素,并非对每个类别中每家公司的普遍描述。同一种稳定币可以同时服务这三个板块,但在每个板块中承担不同的运营职能——这正是企业应先定义工作流、再选择资产和网络的原因。
网络结构也因行业而异
成功支付数据显示,行业差异延伸到了网络使用层面。TRON 上的 USDT——Tether 在 TRON 区块链上发行的美元稳定币——占电商市场衡量成功支付样本的 54.58%,而在交易类中为 12.04%,在 SaaS 与网络服务中为 9.60%。在该数据集中,USDT TRC20 在电商中的突出程度约为交易类的 4.5 倍、SaaS 的 5.7 倍。
对应的占比为:博彩与 iGaming 为 4.76%,金融服务为 1.85%,其他为 1.49%,慈善为 0.60%。成人平台和 TGE/预售在分析样本中均为 0%。
这一差异支持与行业数据相同的结论:适合一种商业模式的稳定币配置未必适合另一种。对于电商业务,TRON 上的 USDT 可能在结账活动中扮演重要角色;SaaS 公司可能看到不同的资产与网络组合;交易平台则可能需要在两者上都具备更广的覆盖。企业应根据自身的成功支付数据来验证这些决策,而不是照搬另一个行业的偏好。
方法论: 每个百分比代表 USDT TRC20 在对应行业的汇总成功支付样本中的占比。交易绝对数量未披露,失败、过期、退款和测试交易均被排除。这些数据描述的是 NOWPayments 生态内的活动,不应被解读为全市场的币种份额。0% 的结果意味着该类别在分析样本中没有记录到成功的 USDT TRC20 支付。
先构建工作流,再选择轨道
这五个运营领域为评估稳定币基础设施提供了一个实用框架:
- 账单: 支付是否需要与发票、订阅、续费或账户访问相衔接?
- 结账: 哪些资产和网络能为公司的实际客户带来完成的支付?
- 结算: 企业应收取哪种资产?资金何时可用?
- 付款: 资金是否需要流向卖家、联盟伙伴、承包商或客户?
- 对账: 财务团队如何将交易与发票、订单及内部报告进行匹配?
并非每家企业都需要全部五项。SaaS 平台可能聚焦账单与对账;市场平台可能需要结账、结算与付款;交易平台可能优先考虑网络覆盖、流动性和资金库管控。企业应先确定哪些工作流适用,然后再进行资产和网络的选择。
"错误的做法是追问哪种稳定币最好。更好的问题是:对什么最好?"NOWPayments 商务总监 Kate Lifshits 表示。"企业应先定义账单、结账、结算、付款与对账流程。币种和网络应服务于该工作流,而不是相反。"
Lifshits 在其 Cryptopolitan 专栏系列 Crypto That Works for Business 中探讨加密支付的商业层面。首篇专栏 The 22% Sales Boost Hiding in Your Crypto Checkout 分析了支付基础设施如何影响结账表现。后续篇章将继续探讨加密支付能在哪些方面提升收入、降低成本并消除运营摩擦。
稳定币战略始于资金需要完成的工作,币种和网络是随后的事。
关于 NOWPayments
NOWPayments 是一个加密商业生态系统,旨在帮助企业通过单一基础设施接受支付、自动化批量付款、管理稳定币资金库并扩展全球数字资产运营。该平台支持超过 350 种加密货币、30 多种稳定币、灵活的结算选项以及企业级 API。

