NOWPayments 数据显示:稳定币正悄然成为商业基础设施
要点速览
- •SaaS 与电子商务在 NOWPayments 已分类合作伙伴基数中的合计份额同比从 48.26% 升至 55.54%,上升 7.28 个百分点。
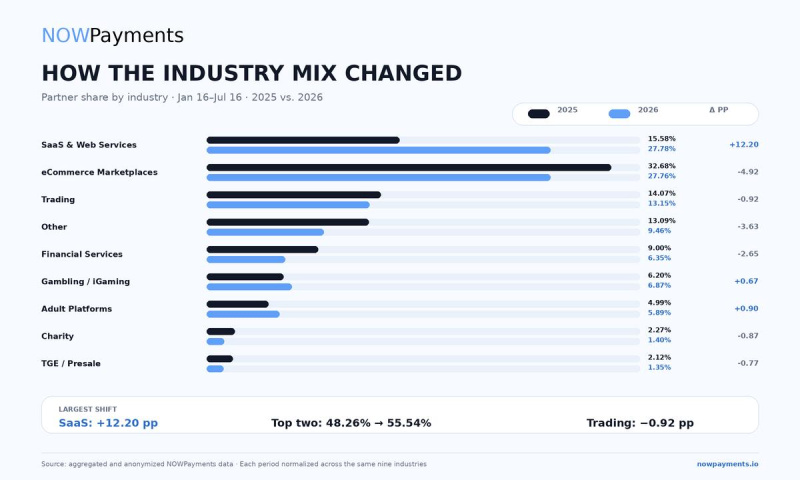
- •SaaS 及网络服务在合作伙伴样本中的份额从 15.58% 增至 27.78%,与电商市场平台(27.76%)的差距缩小至仅 0.02 个百分点。
- •交易类份额从 14.07% 降至 13.15%,在 2026 年数据集中位居 SaaS 和电商之后,排名第三。
- •TRON 上的 USDT(TRC20)占电商市场平台实测成功支付的 54.58%,而交易类为 12.04%,SaaS 及网络服务为 9.60%。
- •NOWPayments 建议企业在选择稳定币资产和网络之前,先定义账单、结账、结算、付款与对账工作流。
爱沙尼亚塔林,2026 年 10 月 8 日 — Chainwire
加密支付平台最新聚合数据显示,NOWPayments 平台上 SaaS 与电子商务在已分类合作伙伴基数中的合计份额同比从 48.26% 升至 55.54%,而交易类份额从 14.07% 降至 13.15%。
企业可能会围绕错误的问题来构建稳定币基础设施。常见的错误是将稳定币——旨在对锚定资产(如美元)保持稳定价值的代币——主要视为一个“选币选链”的决定。对于数字化企业而言,稳定币可能需要支持更广泛的运营工作流,包括账单、结账、结算、付款与对账——而其中哪些工作流最重要,取决于业务模式。
新数据显示,行业构成正转向将支付作为日常运营一部分的公司。2026 年 1 月 16 日至 7 月 16 日期间,SaaS 及网络服务占已分类合作伙伴的 27.78%,电商市场平台以 27.76% 紧随其后。两个板块合计占样本的 55.54%。2025 年同期,二者合计份额为 48.26%。7.28 个百分点的增长意味着其合计份额同比上升 15.08%。
交易类仍是样本的重要组成部分,但其份额走势相反,从 2025 年的 14.07% 降至 2026 年的 13.15%,落后于 SaaS 和电子商务,位居第三。
最明显的上升来自 SaaS,其份额在一年内从 15.58% 升至 27.78%,与电商的差距缩小至 17.10 个百分点之内。新格局并非稳定币取代交易,而是稳定币的应用正扩展至数字化企业的运营基础设施之中。
除另有说明外,行业分布数据对比的是 2025 年 1 月 16 日至 7 月 16 日与 2026 年 1 月 16 日至 7 月 16 日。
合作伙伴构成正转向运营型用例
2025 年,电商市场平台以 32.68% 领跑数据集,SaaS 及网络服务以 15.58% 位居第二,交易类以 14.07% 紧随其后。一年后,SaaS 份额提升 12.20 个百分点至 27.78%,电商为 27.76%——两个板块之间仅差 0.02 个百分点。其合计份额从 48.26% 升至 55.54%。
因此,2026 年样本中超过一半的已分类合作伙伴来自两个围绕数字交易、经常性服务和线上客户关系构建的板块。对于仍在权衡稳定币是否应纳入自身运营的公司而言,这一构成值得关注:增长最快的细分群体是那些将支付作为日常工作流——账单、结算、付款——而非围绕交易开展业务的企业。
其余合作伙伴构成的变化较为平缓。金融服务从 9.00% 降至 6.35%。博彩及 iGaming 从 6.20% 升至 6.87%,成人平台从 4.99% 升至 5.89%。慈善类从 2.27% 降至 1.40%,TGE/预售——代币生成事件与预售——从 2.12% 降至 1.35%。
这些数字衡量的是各行业在样本中所占份额的变化,而非合作伙伴的绝对增长。某一类别的份额下降,可能只是因为另一类别扩张更快。
方法论: 每个百分比代表该行业在按相同九个类别分类的完整聚合合作伙伴样本中所占的份额。对比涵盖2025 年与 2026 年的 1 月 16 日至 7 月 16 日,每个周期独立归一化。绝对合作伙伴数量未披露,百分比四舍五入至小数点后两位。研究结果描述的是 NOWPayments 数据集内的合作伙伴分布,而非支付量、交易价值或全市场的行业份额。
不同业务模式需要不同的稳定币工作流
只有将这些行业数据转化为各业务模式可能需要解决的运营问题,数据才有实际价值。
对于 SaaS 公司,稳定币支付可能需要与经常性账单、发票匹配、账户激活、续订、结算和财务对账相衔接。
市场平台可能需要稳定币贯穿更长的流程——支付从结账开始,延续至退款、卖方结算、联盟佣金及其他付款。
交易平台面临不同的要求,其优先事项可能包括资产与网络覆盖、确认策略、流动性和资金库控制。
这些是潜在的工作流驱动因素,并非对每个类别中所有公司的通用描述。同一种稳定币可以服务于这三个板块,同时在其中各自执行不同的运营职能。这正是企业应先定义工作流、再选择资产和网络的原因。
网络构成也因行业而异
成功支付数据显示,行业差异延伸至网络使用层面。
TRON 上的 USDT——Tether 在 TRON 网络上按 TRC20 标准发行的美元挂钩代币——占电商市场平台实测成功支付样本的 54.58%。其在交易类中的份额为 12.04%,在 SaaS 及网络服务中为 9.60%。在该数据集中,USDT TRC20 在电商中的突出程度约为交易类的 4.5 倍、SaaS 的 5.7 倍。
其余份额分别为:博彩及 iGaming 4.76%,金融服务 1.85%,其他 1.49%,慈善 0.60%。成人平台和 TGE/预售在分析样本中的份额均为 0%。
这一差异与行业数据得出相同结论:适合一种业务模式的稳定币配置未必适合另一种。对于电商企业,TRON 上的 USDT 可能在结账环节扮演显著角色。SaaS 公司可能看到不同的资产与网络组合,而交易平台可能需要在两者上都有更广的覆盖。企业应基于自身的成功支付数据验证这些决策,而不是照搬其他行业的偏好。
方法论: 每个百分比代表 USDT TRC20 在相应行业聚合成功支付样本中所占的份额。绝对交易数量未披露,失败、过期、退款及测试交易均已剔除。这些数字描述的是 NOWPayments 生态内的活动,不应被解读为全市场的币种份额。0% 的结果表示该类别在分析样本中未记录到成功的 USDT TRC20 支付。
先构建工作流,再选择支付轨道
五个运营领域为评估稳定币基础设施提供了实用框架:
- 账单: 支付是否需要与发票、订阅、续订或账户权限相衔接?
- 结账: 哪些资产和网络能为公司的实际客户带来完成的支付?
- 结算: 企业应收取哪种资产,资金何时可用?
- 付款: 资金是否需要流向卖方、联盟伙伴、承包商或客户?
- 对账: 财务团队如何将交易与发票、订单及内部报告进行匹配?
并非所有企业都需要这五项。SaaS 平台可能侧重账单与对账;市场平台可能需要结账、结算与付款;交易平台可能优先考虑网络覆盖、流动性和资金库控制。企业应先确定哪些工作流适用,之后再进行资产和网络选择。
错误的做法是问哪种稳定币最好。更好的问题是:对什么最好?企业应先定义账单、结账、结算、付款与对账流程。币种和网络应服务于该工作流——而不是相反。
Lifshits 在其 Cryptopolitan 专栏系列 Crypto That Works for Business 中探讨加密支付的商业层面。首篇文章 The 22% Sales Boost Hiding in Your Crypto Checkout 研究了支付基础设施如何影响结账表现。后续文章将继续关注加密支付在哪些方面能提升收入、降低成本并消除运营摩擦n
如果未来几轮聚合扩展了这一对比,数据中已有三个值得关注的标志:SaaS 与电商之间如今仅 0.02 个百分点的差距、交易类 13.15% 份额的走向,以及 USDT TRC20 在各行业间不均衡分布是否持续。
稳定币战略始于资金需要完成的工作。币种和网络随后而来。
关于 NOWPayments
NOWPayments 是一个加密商业生态系统,旨在帮助企业接收支付、自动化批量付款、管理稳定币资金库,并通过单一基础设施扩展全球数字资产运营。该平台支持 350 多种加密货币、30 多种稳定币、灵活的结算选项和企业级 API。
媒体联系人: Angelina T,公关经理,NOWPayments — angelina.tmk@nowpayments.io;Kate L,商务总监,NOWPayments — kate.l@nowpayments.io

