2026年股票回购统计:标普500回购额创纪录达1.02万亿美元
要点速览
- •截至2025年9月的12个月内,标普500回购总额创下1.02万亿美元纪录,同比增长11.1%,且是继2022年6月结束的周期之后第二次滚动年度总额突破万亿美元。
- •回购支出高度集中:苹果在12个月内花费967亿美元,苹果、英伟达、Alphabet和Meta合计占2025年第三季度回购的22%以上,前20大公司占49.5%。
- •科技与金融板块合计约占12个月回购支出的49%,其中信息技术占27.6%,金融占21.4%。2026年的大额授权,包括英伟达1500亿美元的扩容和通用汽车200亿美元的计划,表明回购势头仍在延续,但这些只是批准额度而非已完成购买,可能在数年内分批执行。
- •2025年第三季度,仅有17.1%的标普500公司将稀释后股本至少削减4%,因为新股发行抵消了大部分回购活动;而1%的联邦消费税并未实质性改变回购行为。
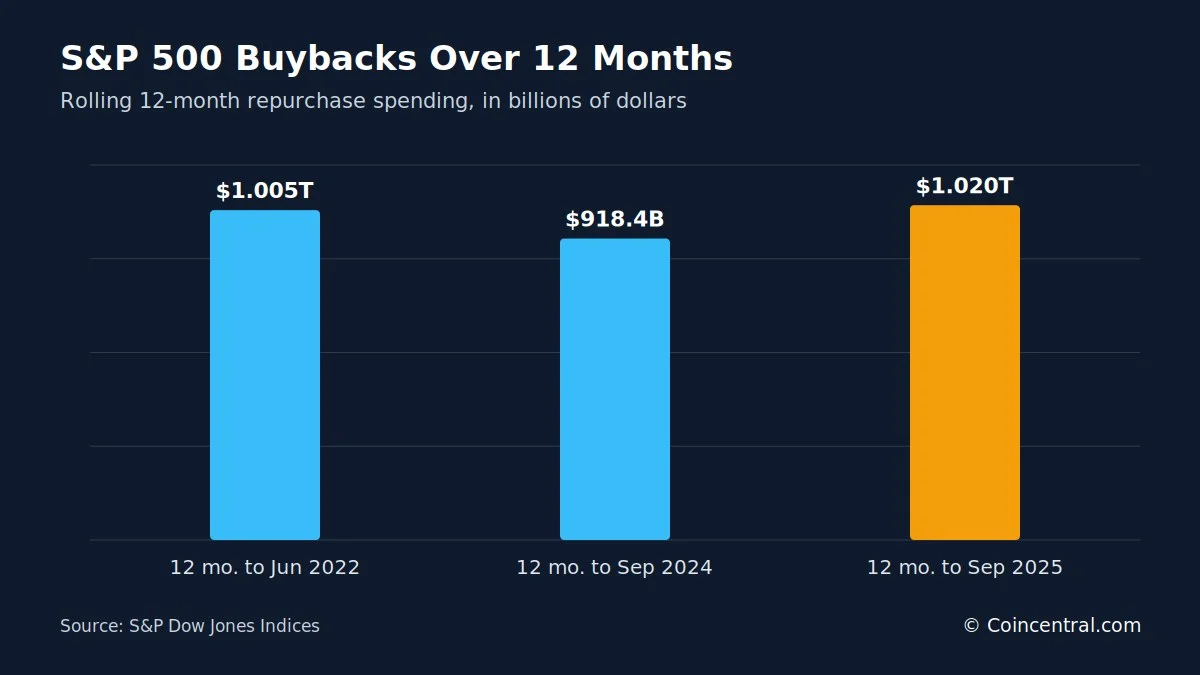
股票回购已成为美国公司向股东返还现金的最主要渠道之一。截至2025年9月的12个月内,标普500公司在股票回购上花费了创纪录的1.02万亿美元,较此前12个月的9184亿美元增长11.1%。连同股息,向股东返还的现金总额达到创纪录的1.685万亿美元。
这一步伐延续至2026年。英伟达于2026年9月批准了1500亿美元的回购计划扩容,通用汽车于2026年10月宣布了新的200亿美元回购计划。
然而,授权额度并不等于实际支出。一家公司可以批准1000亿美元的未来回购额度,然后在数年内逐步执行——也可能永远用不完。
标普道琼斯指数公司最近一次完整发布的数据涵盖2025年第三季度。本文将该数据集用于指数层面的总量统计,并将2026年的公司公告作为单独一项指标处理。
关键股票回购数据一览
以下数字简要展示了回购的现状。文章后文将对每一项数据进行更详细的解读。
- 标普500公司在2025年第一季度的回购支出达到创纪录的2935亿美元。
- 2025年第二季度支出下降20.1%至2346亿美元,第三季度回升6.2%至2490亿美元。
- 截至2025年9月的12个月总额达到创纪录的1.020万亿美元。
- 此前唯一一个破万亿美元的滚动12个月周期于2022年6月结束,金额为1.005万亿美元。
- 2024自然年回购总额为9426亿美元,2020年为5198亿美元。
- 截至2025年9月的12个月内,苹果在回购上花费了967亿美元。
- 苹果、英伟达、Alphabet和Meta合计占2025年第三季度回购的22%以上。
- 前20大公司占2025年第三季度回购的49.5%。
- 信息技术板块占12个月回购的27.6%,金融板块占21.4%。
- 2025年第三季度,仅有17.1%的标普500公司将其稀释后股本至少削减了4%。
- 美国上市公司须就净回购股份缴纳1%的联邦消费税。
1万亿美元里程碑
万亿美元大关是最大的新闻焦点。这一里程碑是在截至2025年9月的12个月内跨过的,期间回购较前一年增长11.1%。这只是滚动年度总额第二次突破1万亿美元;第一次是截至2022年6月的12个月,当时公司花费了1.005万亿美元。
这一规模的回购支出已可媲美一个中等国家的年度经济产出,很少有企业活动能达到这种体量。
解读这些数字时需要注意一个区别:英伟达和通用汽车的数据是公司公告,而其他总量是标普追踪的已完成支出。将两者混为一谈会产生误导。
什么是股票回购?
股票回购是指公司从投资者手中购买自家股票。公司通常会注销这些股票,使流通股数量减少。
一个简单的例子可以说明其机制。一家公司拥有10亿股,盈利100亿美元,因此每股收益(EPS)为10美元。如果它回购并注销1亿股,剩余9亿股。在利润不变的情况下,EPS升至约11.11美元。
公司并没有赚更多的钱;只是同样的利润被分配到了更少的股份上。这是回购能够提升EPS并可能支撑股价的原因之一。保留股票的股东将公司更大的份额。
公司选择回购有多种原因。它们可能拥有额外现金,认为自家股价被低估,或希望提升每股业绩。这一决定取决于管理层对股价的判断以及现金的其他可能用途。
回购与股息:公司如何向股东返还现金
公司主要通过两种方式向股东返还资金:支付股息或回购股票。股息将现金直接送达股东,而回购则使用公司现金购买流通股。
回购是更灵活的工具。一旦公司开始支付定期股息,投资者便预期其持续发放,削减股息可能传递麻烦信号。而回购可以提高、降低或暂停,市场反应则小得多——这也是公司在现金充裕时青睐回购的原因之一。
回购目前已超过股息。截至2025年9月的12个月内,公司在回购上花费了1.020万亿美元,在股息上花费了6649亿美元,合计向股东返还1.685万亿美元。回购约占总数的61%。
股息仍然重要。它们为投资者提供稳定收入,而回购则通过更大的持股比例回报长期持有的股东。
季度回购统计:2025年第一季度创纪录
标普已发布数据中规模最大的单季是2025年第一季度,达2934.5亿美元,强劲的盈利和现金流推动了支出上升。
随后公司收缩了支出。第二季度支出下降20.1%至2345.7亿美元,第三季度回升6.2%至2490亿美元——仍高于2024年第三季度的2266亿美元。
第一季度的跃升表明支出变化可以有多快。回购对利润、现金水平和市场状况反应迅速。2025年第一季度比2024年第一季度高出约24%,且势头早已形成:2024年第四季度(2432亿美元)已是当年最强的季度。
数据集中七个季度的平均值约为2460亿美元,只有2025年第一季度远高于该水平。
2017年以来的年度回购统计
长期数据显示出明显的跃升。年度回购在2017年约为5190亿美元,到2024年达到约9430亿美元。
2017年美国企业税制改革后,支出大幅上升,2018年达到8060亿美元。随后疫情使2020年的支出降至5200亿美元。公司在2021年回升至8820亿美元,2022年为9230亿美元,2023年回落至7950亿美元,2024自然年创下9426亿美元的年度纪录。此后滚动12个月数据在2025年突破了1万亿美元。
2017年至2024年,年度支出增长约82%。2021年至2024年,支出保持在7950亿至9430亿美元之间——远高于2018年之前的水平。回落同样明显:2019年支出比2018年低约10%,2023年低于2022年。
公司保护现金时回购大幅下降
回购具有周期性,在经济走弱时往往大幅下滑。
2007年第四季度,即金融危机深化之前,标普500公司支出约1417亿美元。到2009年第二季度,季度支出已降至242亿美元——跌幅超过80%,2009年第二季度约相当于2007年第四季度水平的六分之一。在信贷市场承压之际,公司选择持有现金,很少有其他企业预算下降得如此之快。
同样的模式出现在2020年。年度回购从2019年的7287亿美元降至2020年的5198亿美元,降幅约29%,次年又反弹至接近8820亿美元。近年来创纪录的总量表明,一旦条件改善,公司恢复回购的速度有多快。
回购最多的公司:苹果、英伟达、Alphabet和Meta
少数几家公司主导了总量,其中苹果对现代回购统计的影响超过任何其他公司。
苹果在2025年第三季度花费约204亿美元用于回购,截至2025年9月的12个月内花费967亿美元。过去五年,苹果花费约4680亿美元;过去十年总计约7550亿美元。在标普的历史排名中,当时规模最大的20个季度回购记录中有19个由苹果占据,另一个属于Meta。
英伟达如今也是 major 买家。它在2025年第三季度花费149亿美元,12个月内花费518亿美元,较一年前的345亿美元增长约50%。Alphabet在12个月内花费约558亿美元,其中第三季度115亿美元;Meta在12个月内花费442亿美元,第三季度85亿美元。
苹果、英伟达、Al和Meta在2025年第三季度合计花费552亿美元——超过该季度标普500全部回购的22%。苹果的12个月总额约为Alphabet的1.7倍,其现金流使其能够同时投资业务、支付股息并注销股票。
分板块回购统计
科技板块备受关注,但金融公司同样是回购大户。这两个板块合计占全部支出的近一半。
信息技术板块在2025年第三季度支出706亿美元,占总量的28.4%;12个月内支出2816亿美元,占27.6%。金融公司在2025年第三季度支出653亿美元——较上一季度增长26.3%,较去年同期增长48.2%——12个月内支出约2186亿美元,其中仅摩根大通就花费了276亿美元。
这一趋势延续至2026年。高盛在2026年第二季度回购了约40亿美元的自家股票,并支付了13.6亿美元的股息。
科技与金融板块12个月合计支出5002亿美元,约占1.020万亿美元总额的49%。通信服务板块以1461亿美元排名第三,能源板块在所示七大板块中最小,为594亿美元。
回购集中在少数公司
数百家公司都在回购股票,但大部分支出来自一小群公司。前20大回购公司占2025年第三季度回购的49.5%。前20公司的历史平均水平约为47.8%,疫情前更低,约为44.5%。
在解读万亿美元的头条新闻时,这一点很重要:标普500的平均公司并不会每季度支出数十亿美元。
不过,回购的覆盖面很广。2025年第三季度,387家标普500公司报告了至少一些回购,333家公司支出至少500万美元。截至2025年9月的12个月内,共有436家公司回购了股票。回购是美国企业界的标准工具,并不限于大型科技公司。换言之,前20家公司花费了总量的一半左右,指数中的其余公司分享了另一半。
回购一定会减少股份数量吗?
不一定。一家公司可以在回购上花费数十亿美元,而股本数量几乎不变,原因在于公司同时也在发行新股——通过员工薪酬、股票期权、限制性股票单位和收购进行。每次回购的一部分只是在抵消新股发行,因此花费的金额与股本的实际降幅可能差别很大。
2025年第三季度,仅有17.1%的标普500公司将其稀释后股本——即EPS计算中所用的数字——同比至少削减了4%。当股本确实下降时,即使利润持平,EPS也会上升:如果盈利增长5%、股本下降3%,EPS可上升约8%。这有助于公司实现每股目标,而且这种效应是真实的,因为留存股东拥有公司更大的份额。
因此,有效的分析应关注两个数字:花费的金额,以及流通股的实际降幅。
价格仍然重要。当股票以低于其价值的价格被回购时,回购才创造价值。如果一只价值100美元的股票以70美元回购,留存股东受益;但以150美元回购则可能毁损价值。
1%回购税及其影响
《通胀削减法案》对2022年12月31日之后进行的回购征收联邦消费税。该税通常为受涵盖的美国上市公司净回购公平市值的1%。
标普估算,2025年第三季度该税的成本约为22.5亿美元,使标普500总营业利润减少0.36%。截至2025年9月的12个月内,影响约为营业利润的0.40%。标普的结论是,该税并未实质性改变回购行为,税收生效以来的创纪录支出也支持这一观点。公司似乎将其视为一笔小额成本。
该税基于净回购额,由公司而非个人股东支付。1%的税率相对于股票本身的成本而言很小:一笔100亿美元的回购大约需缴纳1亿美元的税款。
2026年授权、回购指数与AI支出
2026年的新计划表明大规模回购仍在继续。英伟达董事会于2026年9月批准了另外1500亿美元的回购额度,使其总可用授权达到约2350亿美元。据报道,这一金额超过标普500中约84%的公司的市值,而新的批准本身约占英伟达总可用授权的64%。
通用汽车于2026年10月宣布了一项200亿美元的计划,表明回购在大型科技公司之外同样重要。通用汽车的计划规模较小,但对一家非科技行业的公司来说已经很大。这些数字是授权额度,而非已完成的购买,公司可以在多年内批执行。
标普还运营标普500回购指数,该指数追踪回购比率最高的100只标普500股票。截至2026年8月,金融板块约占该指数的30.1%,非必需消费品板块占17.4%,信息技术板块占16.7%。前十大持仓包括Salesforce、Gartner、Workday、Newmont、Adobe、Airbnb和大型炼油商。由于该指数按回购额相对于公司规模排名,支出金额最大的公司并不总是位居榜首。
一个悬而未决的问题是AI支出。科技公司正在向数据中心、芯片和电力投入巨额资金,但许多公司仍在运行大规模回购计划。强劲的自由现金流使英伟达、苹果、Alphabet和Meta等公司目前得以两者兼顾。如果AI成本持续上升,可能会压缩可用于回购的现金。
股票回购统计要点总结
回购是美国市场万亿美元级别的重要组成部分。标普500公司在2024年支出9426亿美元,2025年第一季度创下2935亿美元的单季纪录,并在2025年9月将滚动12个月支出推至1.020万亿美元。科技和金融公司占了其中的近一半。
这一活动高度集中。仅苹果一家在12个月内就花费967亿美元,前20大公司占2025年第三季度支出的49.5%。
头条数字需要审慎解读。1000亿美元的授权并不意味着1000亿美元已被花掉,且仅有17.1%的公司将稀释后股本至少削减了4%。回购本身并无绝对的好坏;其价值取决于买入价格、公司的财务状况,以及这笔现金在其他地方是否能获得更高回报。
在阅读回购新闻时,以下几项检查有助于区分头条规模与实际影响:
- 判断该数字是授权额度还是已完成支出。
- 关注股本数量的降幅,而不仅仅是花费的金额。
- 注意支出在少数几家公司中的集中程度。
- 将支付价格与企业价值进行比较。
- 审视自由现金流、债务以及现金的其他用途,例如AI投资。
可以确定的是规模:万亿美元的年份可能从罕见变为常态。
资料来源
- 标普道琼斯指数:标普500 2025年第三季度回购
- 标普道琼斯指数:标普500回购指数
- 标普道琼斯指数:历史回购数据
- 美国国税局:第510号出版物
- 美国国税局:企业股票回购最终法规
- 路透社:英伟达为股票回购计划增加1500亿美元
- 路透社:通用汽车宣布200亿美元回购
- 高盛:2026年第二季度10-Q报表

