加密货币价格回落 财报发布前 Coinbase 股价下挫19%
要点速览
- •在加密货币价格普遍回调之际,Coinbase股价已跌至169美元,较本月207美元的高点回落约20%。
- •分析师预计即将发布的季度财报将显示营收下滑35%至12.1亿美元,每股亏损0.09美元,而上年同期为每股盈利1.50美元。
- •业绩指引预计指向第四季度营收13.7亿美元,意味着全年营收为53.8亿美元,同比下降25%。
- •财报预计将详细介绍多元化举措,包括股票和ETF交易、预测市场、与Circle的稳定币合作以及AI智能体交易工具。
- •尽管股价下跌,Needham、花旗和摩根士丹利的分析师仍维持205美元至258美元的目标价,均远高于当前水平。
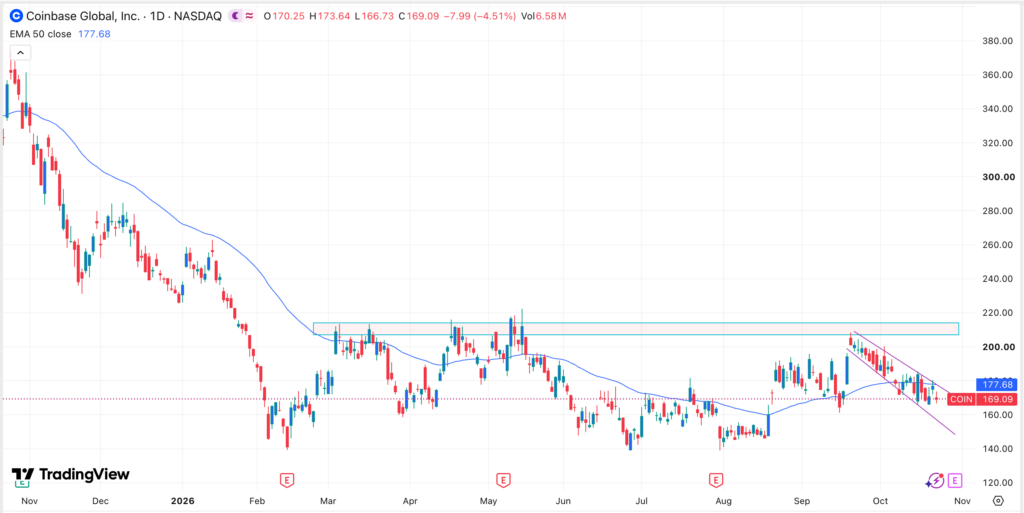
本周,随着加密货币失去动能,Coinbase(COIN)股价持续承压。该股跌至169美元,较本月207美元的高点下挫近20%,市场关注点现已转向公司即将发布的财报,预计该报告将提供有关业务状况及年内剩余时间前景的更多细节。公司将于下周公布财务业绩。对于一家业绩随加密货币市场活动波动而变化的公司而言,这一时点使财报成为检验本轮回调如何传导至业务的关键节点。
加密货币市场疲软拖累COIN
近几周,随着比特币及多数山寨币失去动能,COIN股价大幅下跌。比特币周五从本月87,254美元的高点跌至81,600美元,以太坊则从9月2,806美元的高点回落至2,397美元。加密货币总市值已降至2.73万亿美元,价值缩水近3,000亿美元。这一疲软对Coinbase至关重要,因为其交易收入依赖于交易活动,而当资产价格回落时交易活动通常趋于降温——这一动态直接体现在分析师对该季度的预估中。
分析师对Coinbase业绩的预期
Coinbase股价接下来的走势将取决于即将发布的财报,预计该报告将揭示业务现状。分析师预计业绩将显示季度营收下滑35%至12.1亿美元。他们还预计每股收益为负0.09美元,而上年同期为每股盈利1.50美元——从盈利到预期亏损的转变,凸显了加密寒冬对公司核心盈利能力的剧烈冲击。
预期中的营收下滑反映了该季度持续存在的加密寒冬。从积极面看,比特币及其他币种在本季度开始回升,这一复苏对Coinbase业务的影响仍有待观察。
股价还将对公司未来业绩指引作出反应。分析师预计指引将显示第四季度营收为13.7亿美元,同比下降超过22%。若这一预测准确,全年营收将达到53.8亿美元,较上年下降25%。该指引很可能是财报中最受关注的数据之一,因为它反映了管理层对进入年末阶段时交易环境的看法。
财报将详细介绍更广泛的业务板块
预计报告还将提供Coinbase其他业务的更多信息。公司已从一家加密货币交易所转型为综合性交易所客户可在此交易股票、ETF及其他资产。通过引入股票交易,Coinbase旨在降低其面临的加密货币市场波动敞口。
Coinbase还推出了预测市场,用户可对体育、政治等现实事件进行投注。公司上一份财报显示,预测市场表现良好,尤其在世界杯的带动下。
此外,公司通过与Circle Internet Group的合作,已成为稳定币行业的重要参与者,并保留其平台上USDC供应所产生利息的全部收益。
与此同时,Coinbase推出了智能体工具,允许客户将Muse和Replit等AI智能体接入其平台。这些智能体可代表客户进行交易。
总体而言,这些业务构成了Coinbase平滑跨市场周期业绩表现的核心布局。各项业务在本季度的贡献程度,以及它们能否抵消交易环境走软的影响,将是衡量这一转型进展的最清晰指标之一。
分析师目标价高于当前水平
分析师对Coinbase股票仍持乐观态度。Needham将目标价从200美元上调至205美元,花旗(Citigroup)将目标价从210美元上调至230美元,摩根士丹利(Morgan Stanley)设定目标价为258美元。其他对该股持看涨态度的知名机构包括高盛(Goldman Sachs)、巴克莱(Barclays)和BTIG。这些目标价介于约205美元至258美元之间,均远高于当前169美元的股价——这一差距使财报成为检验多元化战略能否抵消预期营收下滑的试金石。
技术分析
日线图显示,COIN近几日大幅下挫,从本月早些时候207美元的高点跌至目前的169美元。该股已跌破50日移动均线并形成下降通道。同时还跌破了Supertrend和一目均衡表(Ichimoku云图)指标。
基于这一技术形态,该股短期内可能继续下跌。若果真如此,下一个需要关注的水平将是150美元的心理关口。另一方面,若突破180美元的阻力位,则将令看跌前景失效。
本文仅供参考,不构成财务建议。股票和加密货币投资具有较大波动性并存在资本损失的可能。读者在做出投资决策前应进行独立研究。
本文首发于 The Market Periodical。

