标普500指数2026年统计数据:回报率、回撤与关键数据
要点速览
- •标普500指数于2026年10月12日收于7,807.24点,下跌0.06%,距其7,844.52点的52周高点约0.5%。
- •该指数2026年价格回报上涨14.05%,计入股息后总回报达15.08%,此前2023年、2024年和2025年的总回报分别为26.29%、25.02%和17.88%。
- •自1957年推出以来,标普500指数年均回报约为10%,1926年至2025年的100个日历年度中有74年录得正回报。
- •该指数有记录以来最深的回撤是1929年至1932年间约82%的跌幅,而2007-2009年金融危机造成约49%的下跌,直到2012年8月才恢复。
- •在Polymarket上,交易者给标普500指数12月底前触及8,000美元的定价为58%,触及7,400美元的定价为60%,不过该市场规模较小,交易量约为41.3万美元。
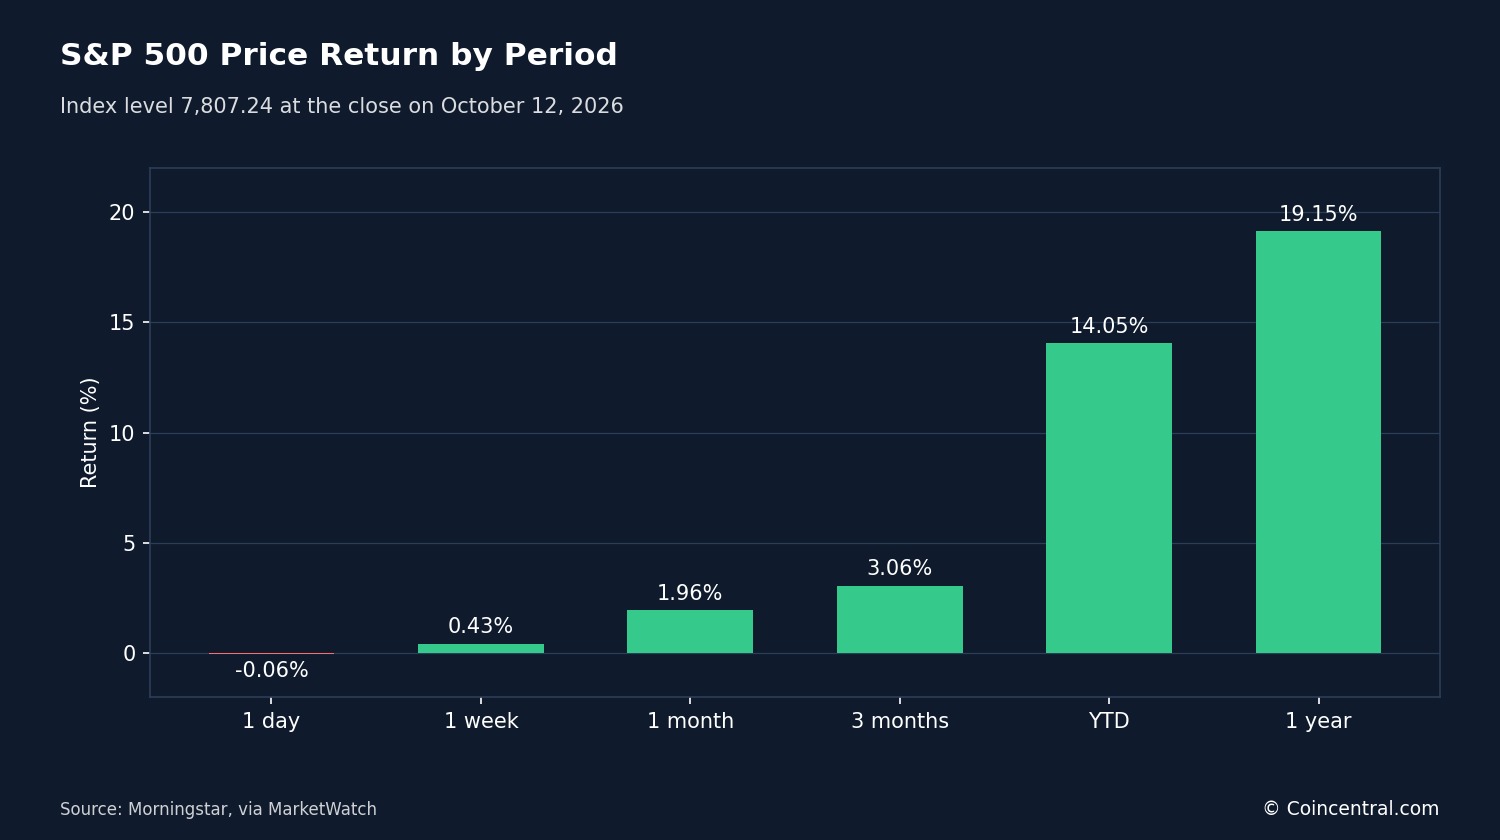
标普500指数于2026年10月12日收于7,807.24点,较前一收盘价7,811.54点下跌4.30点,跌幅0.06%。这一基准指数2026年内价格回报已上涨14.05%,过去12个月累计上涨19.15%。以下数据汇总了关于回报、风险、历史市场下跌以及投资者目前对未来走势所赋赔率的最新数据。
除另有说明外,数据截至2026年10月12日或10月13日。过往表现不代表未来回报。
关键数据一览
- 最新收盘:2026年10月12日 7,807.24点
- 52周区间:6,316.91点至7,844.52点
- 年初至今:价格回报14.05%,总回报15.08%
- 自1957年以来年均回报:约10%
- 1926年至2025年正回报日历年度:100年中有74年(总回报)
- 有记录以来最深跌幅:1929年至1932年约82%
标普500今日走势:价格与短期表现
该指数于10月12日开盘报7,813.04点,盘中在7,796.94点至7,821.67点之间波动,最终收于7,807.24点。当日道琼斯工业平均指数上涨0.38%,纳斯达克综合指数下跌0.44%,该指数小幅收跌。
标普500指数目前接近其7,844.52点的52周高点,该高点较最新收盘价高出约0.5%,同时该指数较其6,316.91点的52周低点高出约23.6%。
更长的时间区间显示更强的数据。一年期价格回报为19.15%,三年年化回报为21.53%。五年年化回报较低,为12.41%,十年年化回报为13.82%。
各数据提供商的短期数据略有差异。MarketWatch的关键数据面板显示,一个月涨幅2.46%,三个月涨幅3.88%,一年涨幅17.32%。同一页面上的晨星(Morningstar)表格显示的同期数据分别为1.96%、3.06%和19.15%。差距可能源于衡量各时间区间所采用的日期不同。
以上均为价格回报。由于价格指数不含股息,总回报会更高:截至10月12日,2026年总回报为15.08%,而仅价格回报为14.05%。晨星的十年增长图表显示,按价格回报计算,10,000美元增长至38,197美元,约为初始金额的近四倍。
标普500指数于1957年3月4日推出,包含在纽约证券交易所或纳斯达克上市的500家美国大型公司。标普道琼斯指数公司表示,该指数覆盖了约80%的美国可用市值。正是这种广度使其被广泛视为美国股市的代名词,其平均回报也因此最常被引用为股市整体回报。
指数成分股会随时间变化。10月1日,标普道琼斯指数公司宣布Vylor已被纳入标普500指数,Twilio即将加入。Vylor于10月12日上涨3.75%,收于75.89美元。同日,该指数提供商与香港交易所联合推出了标普500 & HKEX科技100指数。还有许多其他产品追踪该指数,包括在南非和韩国上市的ETF。
财报季为近期走势增添了变数。《巴伦周刊》(Barron's)10月12日的一则标题称,华尔街对第三季度业绩异常乐观;另一则标题称,高风险的财报季,尤其是对AI股票而言。
标普500按时间段划分的平均回报
富达(Fidelity)数据显示,自1957年以来,标普500指数的年均回报约为10%。截至2025年12月的过去40年间,平均回报为11.5%。这一数字被广泛用作股票市场回报的大致参考,尽管结果取决于所选日期。平均值是长期平滑的结果——其背后的各个年份波动幅度要大得多,如下文的逐年记录所示。
过去十年(2016年1月至2025年12月)年均回报为14.8%,过去五年年均回报为14.4%。20年期区间包含2007年住房危机,该危机引发了自大萧条以来最严重的衰退;30年期区间则包含互联网泡沫破裂。即便如此,这两个时期的年均回报仍在10%左右或以上。
欧洲投资平台Curvo报告,1992年2月至2026年8月的复合年增长率为10.96%。其较短时间区间的数据与富德的数据接近但不完全相同;差异主要源于不同的截止日期和计算方法。
投资者无法直接购买指数,而是购买追踪该指数的基金。富达列出的其500指数基金(FXAIX)的费用率为0.015%,即每10,000美元每年1.50美元。晨星数据显示,2024年美国被动型股票基金的平均费用率为0.08%。指数基金的成本通常低于主动管理型基金。
标普500按年度回报统计
Slickcharts列出了该指数自1926年以来的总回报,当时该指数包含90家公司,1957年扩展至500家成分股。这些回报包含再投资的股息。
统计1926年至2025年的日历年度,该指数在74年中上涨,26年中下跌。这100个年度回报的简单平均值为12.3%。有60年涨幅达到或超过10%,有12年跌幅达到或超过10%。
最近三个完整年度表现强劲。该指数2023年回报为26.29%,2024年为25.02%,2025年为17.88%,截至10月12日,2026年总回报为15.08%。
过去十个完整年度中仅有两年以亏损告终:2018年为-4.38%,2022年为-18.11%。2022年的跌幅是2008年以来最大的年度亏损。
好年景往往连续出现。该指数从1995年到1999年连续五年上涨,每年涨幅在21.04%至37.58%之间,随后从2000年到2002年连续三年下跌。这一连串下跌是1939年至1941年以来最长的亏损期。Slickcharts表格中最长的连跌期为四年,从1929年到1932年。
从2016年到2025年,股息每年为年度回报贡献1.33至2.61个百分点,其中2019年贡献最大,2022年贡献最小。多年累积下来,这一差距相当可观。20世纪50年代是该表格中最强劲的十年,回报为20.8%,其次是90年代的19.0%。2000年代最弱,仅为1.2%,这十年包含互联网泡沫破裂和2008年37.00%的亏损。
标普500上涨频率与波动幅度
Curvo发现,1993年至2025年的33年中,该指数有27年录得正回报,占82%。按月计算,1992年至2026年间的414个月中,该指数有275个月上涨,占66%。大约每三个月中就有一个月下跌,因此即便在上涨的市场中,单月亏损也很常见。以整年计,亏损则较少见。
时间区间越长,胜率越高。据Curvo统计,月度回报有66%的时间为正,年度回报则有82%的时间为正,而富达表格中所有20年期和30年期的平均回报均高于10%。
Curvo还列出了表现最佳的日历年度:1995年(37.6%)、1997年(33.4%)和2013年(32.4%)。最差的年份为2008年(-37.0%)、2002年(-22.1%)和2022年(-18.1%)。
标准差显示回报偏离平均值的程度:14.63%的数值意味着年度回报往往显著高于或低于长期水平。夏普比率(Sharpe ratio)将回报与该风险进行比较,数值越高越好。风险价值(Value at risk)估算在95%置信水平下的最大一年期亏损,Curvo的估算值为12.5%。其数据中有三个年份的亏损超过了这一水平:2008年、2002年和2022年。Curvo指出,该方法假设回报呈正态分布,而真实市场并非如此,且该指标无法反映超出95%水平之外的亏损。
衡量预期波动的常用指标boe波动率指数(Cboe Volatility Index)于10月12日报15.45,当日上涨1.58%。当天MarketWatch的一则标题称,期权交易者预计本月晚些时候波动将加大。
标普500回撤统计
回撤指投资从前一高点下跌的幅度,当指数创出新高时回撤归零。跌幅达到或超过20%通常被称为熊市,跌幅在10%至20%之间被称为回调。按此衡量,当前市场仅略低于峰值:最新收盘价较7,844.52点的52周高点低约0.5%。
DQYDJ利用罗伯特·席勒(Robert Shiller)的月度数据追踪回撤直至1871年,其数据基于包含再投资股息的总回报。四个深度回撤时期尤为突出。
大萧条时期的跌幅是有记录以来最深的。即使股息再投资,该指数仍下跌约82%,并用了超过15年时间才重新创出总回报新高;若不计股息,恢复则直到1954年9月。
1973年至1974年的跌幅较浅,约为39%。在高股息收益率的帮助下,名义上的恢复相当迅速,但按经通胀调整后的口径衡量,损失要大得多。互联网泡沫破裂令投资者在水面下待了六年多。金融危机是该数据集中第二深的跌幅,约为49%,直到2012年8月才恢复至新高。
Curvo报告的数据有所不同,因其采用不同的方法。它列出的最长回撤为六年零两个月,从2000年8月到2006年10月,低点为-44.7%。其最深回撤从2007年10月持续到2012年3月,低点为-50.9%。
2020年的新冠疫情暴跌来得很快。按每日收盘价计算,跌幅约为34%,2月的峰值、3月的低点和8月的新高均发生在六个月内。DQYDJ警告称,月度平均值掩盖了诸如2020年和1987年股灾之类的急剧下跌——按日计算会显示更深的低点,月度视角低估了投资者当时的切身体会。
股息也会改变这一图景。DQYDJ表示,股息缓冲了回撤深度并缩短了创新高所需的时间,在最长回撤时期,仅价格回报与总回报之间的恢复差距最大。
标普500与其他指数及市场动向对比
富达对比了2016年1月至2025年12月期间三个美国主要指数的表现。道琼斯工业平均指数年均回报13.1%,标普500指数年均回报14.8%,纳斯达克综合指数年均回报17.7%。标普500位居中间:它包含500家公司,而道琼斯指数包含30家,纳斯达克综合指数则涵盖在纳斯达克交易所上市的股票。
10月12日,科技股拖累了市场。纳斯达克100指数下跌0.71%,是主要指数中跌幅最大的,而道琼斯指数因其他板块保持坚挺而上涨。追踪小型公司的罗素2000指数下跌0.45%后收于2,794.48点。《巴伦周刊》当天发表文章称,AI可能有助于小盘股击败超大型科技对手——这是分析观点,而非数据。
海外市场表现不一。日本日经225指数下跌1.82%,而印度BSE Sensex指数上涨1.54%。加拿大S&P/TSX综合指数上涨1.48%,伦敦富时100指数上涨0.64%。
标普500在12月底前的预测市场赔率
MarketWatch载有Polymarket上一个市场,询问标普500指数在12月底前将达到什么水平。交易者购买“是”份额,若该水平被触及则每份支付1美元,份额价格可解读为市场对赔率的估计。
该市场对涨至8,000美元给出58%的价格,较最新收盘价高出约2.5%;对跌至7,400美元给出60%的价格,较最新收盘价低约5.2%。两种情况都可能发生,因为问题在于该指数在任何时点触及该水平——这也是价格之和不等于100%的原因之一。这些价格并非预测,且市场规模较小,交易量仅为413,143美元。页面标题显示的百分比也与价格历史不同,例如跌至7,400美元为37%,因此读者应谨慎对待这些数据。
价格历史显示了赔率变化之快。跌至7,400美元的“是”价格在10月9日上午接近34%,当日下午跳升至62%,此后一直维持在60%左右。深度下跌的价格较低:跌至5,200美元的交易价格为2.7%,跌至4,500美元为2.3%,涨至10,000美元为3.35%。该市场将持续到12月底,因此这些赔率将随新不断重新定价;财报季以及期权市场对本月晚些时候波动加大的预期是日历上最近的时间节点。
标普500统计数据说明了什么
标普500指数长期年均回报约为10%,近几十年更高。自1926年以来,大约每四个日历年度中有三年上涨,但涨幅分布并不均匀。
亏损也是这一记录的一部分。该指数在1929年至1932年间下跌约82%,在2007年至2009年间下跌约49%,恢复期视具体情况在两年至十五年间不等。该指数目前接近52周高点,一年回报为19.15%,短期预测市场赔率显示交易者认为12月底前涨跌皆有可能。这些数据均无法预测接下来会发生什么。
本文仅供参考,不构成投资建议。
资料来源
- FRED: S&P 500 (SP500),圣路易斯联邦储备银行
- MarketWatch:标普500指数(SPX)概览
- Fidelity Learn:标普500的平均回报是多少?
- 标普道琼斯指数:标普500
- Curvo:标普500指数的历史表现
- Slickcharts:标普500按年度总回报
- DQYDJ:标普500回撤历史
本文首发于 CoinCentral。

