标普500再创新高突破7,840点:历史对比特币有何启示
要点速览
- •10月6日,标普500突破7,840点,创下历史新高,此前油价下跌,国债收益率下行。
- •10年期美债收益率下滑约2.1个基点至5.28%,而30年期收益率在本次交易时段仍维持在5.66%附近高位。
- •2020年、2022年和2024年的历史案例表明,标普500创纪录后,比特币可能上涨、滞后或下跌,具体取决于流动性条件和政策方向。
- •历史上,当股市走强与更宽松的金融环境或强劲的加密货币特定需求(如2024年1月美国现货比特币ETF的推出)同时出现时,比特币表现最佳。
- •当前纪录能否延伸至比特币,取决于更低的收益率和更疲软的美元能否持续,以及稳定的现货买盘需求的力度。
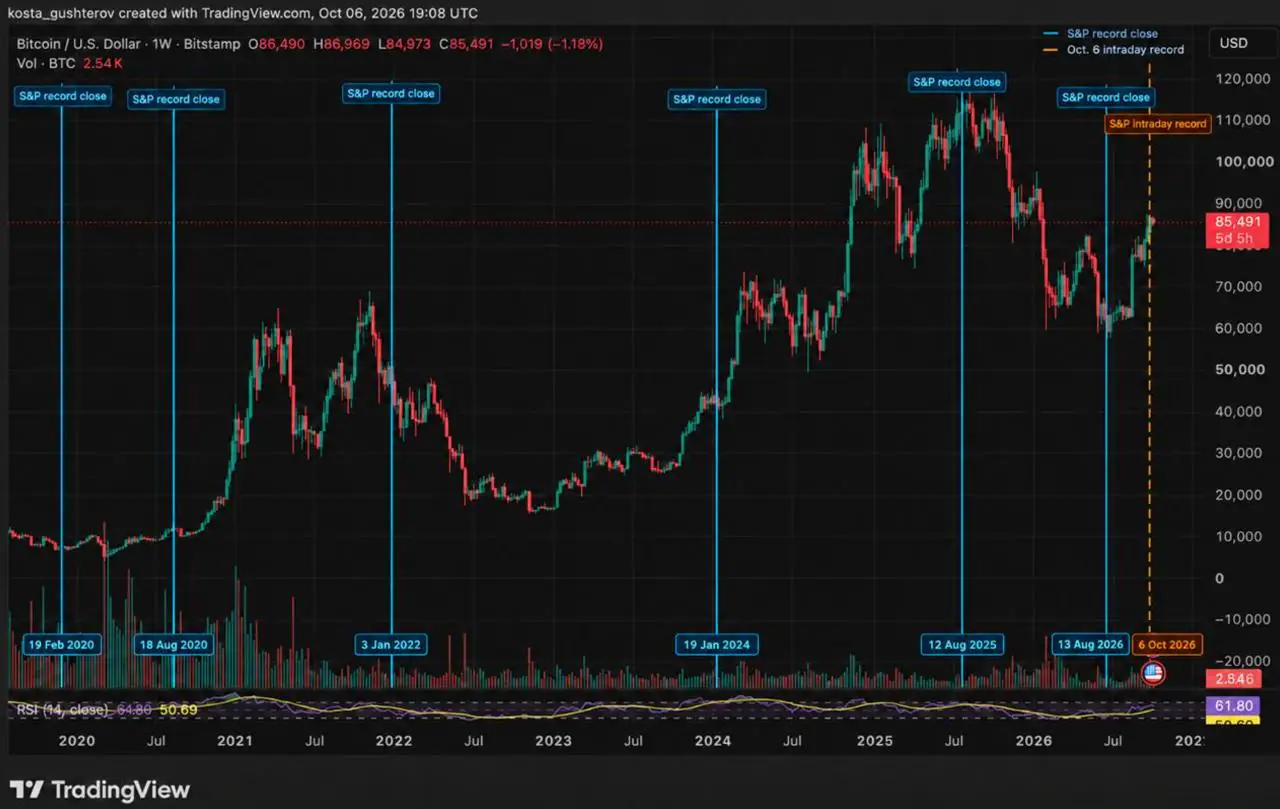
10月6日,标普500指数突破7,840点,随着油价回落和国债收益率下行,再度创下历史新高。《华盛顿邮报》报道称该指数已突破这一水平,而路透社指出,10年期美债收益率下滑约2.1个基点至5.28%(一个基点为百分之一的百分之一)。围绕人工智能相关公司的乐观情绪以及临近的财报季也为涨势增添了动力。
美元在经历一段强势期后同样走软,提振了以美元计价市场(包括比特币在内的类别)的整体情绪。然而,长期借贷成本依然高企,本次交易时段30年期美债收益率维持在5.66%附近;国债收益率是无风险基准,风险较高的资产通常据此衡量。因此,这一走势为市场带来了一定的缓解,但并未使市场回到此前加密货币上涨背后的低收益率环境。
对比特币而言,这一纪录提供了背景参考,而非结论。投资者愿意在引领本轮行情的股票板块中扩大风险敞口,但下一个问题是,更低的收益率和更疲软的美元能否持续足够长的时间,从而影响加密货币。Coindoo对比特币宏观背景中美元角色的分析解释了为何这种后续传导可能比股市单日的强劲表现更为重要。
同样的股市事件带来截然不同的比特币结果
标普500创新高可以作为考察的时间点,但它从未作为独立的比特币信号发挥作用。例如,2025年8月的连续新高应被视为同一上涨行情中的一个市场阶段,若将每个新高都视为独立的比特币触发因素,则会夸大证据。
2020年在六个月内展现了两种结果
2020年2月标普500创纪录时,比特币交易价格接近9,600美元。新冠疫情冲击随后而至,投资者转向现金,比特币随股市大幅下跌。该纪录标志着一个市场阶段的结束,而非持久上涨的开始。
同年8月则出现了相反的结果。当时利率处于低位,各国央行提供了超常规流动性,美元走弱。比特币在标普500创纪录后并未直线上涨,但随后的几个月成为推动其进入2020–21年牛市的上涨行情的一部分。与2月的反差来自于两次纪录周围的环境差异。
2022年和2024年又提供了两个答案
2022年1月3日,标普500再度创下收盘新高,比特币接近46,500美元。市场已经在向美联储收紧政策、收益率上升和融资成本上涨的方向转变。随着投资者在高利率环境下重新评估风险资产,比特币的复苏尝试让位于更广泛的下跌。
2024年1月的走势又有所不同。美国现货比特币ETF——直接持有比特币并在证券交易所交易的交易型基金——开始交易后,比特币最初回落,早期买家获利了结,市场消化这一重大结构性变化。此后在3月创下历史新高。这一过程表明,即便股市仍是更广泛市场背景的一部分,货币特有的催化剂仍能塑造比特币的路径。
历史规律是:当股市走强与更宽松的金融环境或强劲的加密货币特定需求同时出现时,比特币表现良好;当流动性冲击或更紧的政策主导市场时,比特币则表现挣扎。
当前的背景看起来仍然不同
当前的盘面确实与此前更有利的阶段共享一个特征:本次交易时段金融压力有所缓解。油价下跌平息了部分通胀担忧,更低的收益率和更弱的美元则为股市恢复上涨提供了空间。
然而,10年期收益率仍高于5%,与支撑2020-21年行情的利率环境相去甚远。美元的下跌也发生在一段强势期之后,目前尚不确定这一走势会发展为更广泛的趋势,还是仍是对利率预期变化的一次短暂反应。已被视为股市乐观情绪组成部分的财报季临近,为市场提供了最近一批按计划公布的公司动态,用以判断这种风险偏好能否持续。
比特币也有自身的动力来源。稳定的现货买盘与主要由期货杠杆或空头回补驱动的行情所传递的信息不同,这使得该资产的内部市场数据——如BTCUSD上追踪的数据——的重要性至少不亚于标普500的表现。
什么能让这一纪录对比特币更有意义
标普500的新高反映出在收益率和美元压力缓解的情况下,股票投资者接受了更多风险。此前的纪录时期表明,同一事件之后比特币可能上涨、滞后或下跌。收益率、美元和比特币自身需求的后续走向,将决定这是仍然是一轮由股市主导的行情,还是发展为更广泛的风险偏好转变。
本文仅供参考,不构成投资或交易建议。历史市场表现不能保证未来结果。
本文最初发表于 Coindoo。

