南中地区天然气库存较去年同期低11.2%,并低于五年平均水平
要点速览
- •根据NGI于2026年9月18日发布的报道,南中地区天然气库存较2025年9月水平低11.2%,且低于五年平均水平。
- •该地区拥有大规模地下储气能力,并且是墨西哥湾沿岸LNG出口设施的关键供应通道。
- •在4月至10月的注气期内,持续高温和强劲的LNG需求使库存注入量远低于季节性正常水平。
- •天然气期货在周五收复早前大幅跌幅,强劲的LNG需求帮助10月合约从技术支撑位反弹。
- •预计厄尔尼诺将使西部今冬明显转冷,同时缓解东北部供暖需求,使西部成为美国天然气协会预计天然气供暖账单上升的唯一地区。
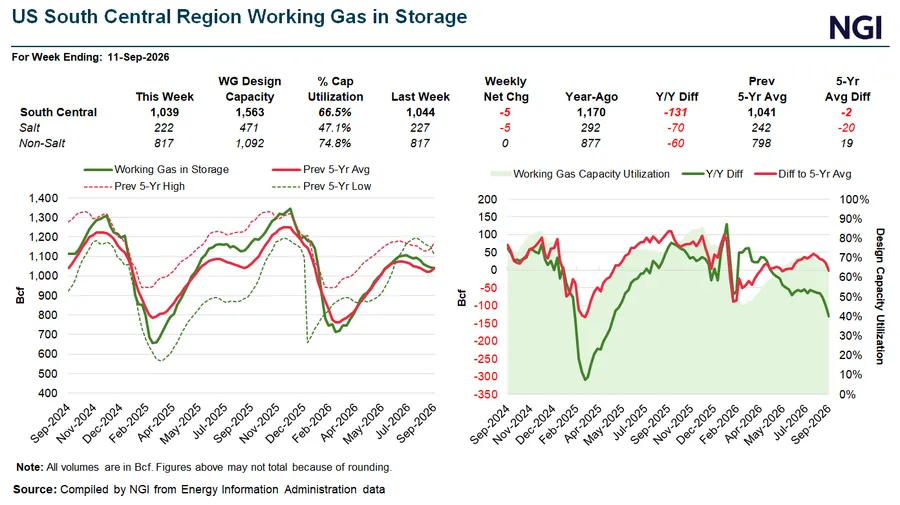
根据Natural Gas Intelligence(NGI)于2026年9月18日发布的报道,储存在南中地区——以得克萨斯州及其邻近各州为核心的储气枢纽——的天然气库存正低于五年平均水平,且明显远低于2025年9月的水平。
要点概览
- 南中地区库存较2025年水平低11.2%
- 该地区库存低于五年均值
- 高温和LNG正推高需求
这一两位数的同比缺口,其意义远超地区数据本身。南中地区拥有大规模地下储气能力,并且是墨西哥湾沿岸LNG出口设施的关键供应通道。地下储气通过平衡夏季注气期与冬季供暖需求之间的季节性波动,在北美天然气市场中扮演核心角色,报道并指出高温和LNG是该地区高需求的驱动因素。
同比和五年对比是市场衡量库存健康状况的标准指标,反映运营商在入冬前持有的缓冲规模。库存通常在4月至10月的注气期内重建,因此9月份——即注气期已过半之时——出现如此规模的缺口,凸显出该地区库存增速比正常季节节奏落后之多。
这一库存状况出现在天然气市场剧烈波动的一个交易日。在当日报道中,NGI称周五美国大部分地区的现货天然气价格大跌,周末较为温和的天气对北方市场构成压力,而尽管南中各州高温持续,东南地区的高额溢价继续回落。
期货走势震荡。天然气期货在周五收复早前大幅跌幅,强劲的LNG需求帮助10月合约在测试技术支撑位后反弹,尽管宽松的过渡季供需预期——即夏季电力用气高峰与冬季供暖需求开始之间的过渡阶段——对冬季合约的大部分构成压制。
NGI报道称,在9月9日至16日的交易期内,远期价格走强,创纪录的9月高温使南部地区电力用气维持在夏季水平,并令库存注入量远低于季节性正常水平。随着注气窗口收窄,在供暖需求到来之前该地区缺口能否缩小,可能仍是观察人士评估入冬时的关注焦点。
展望供暖季,预计厄尔尼诺将使西部今冬明显转冷,同时缓解东北部的供暖需求,使西部成为美国天然气协会(AGA)预计天然气供暖账单上升的唯一地区。
此外,NGI宣布,对其各项数据服务中现货市场价格表的多项修改将于10月生效,这是确保其发布的价格指数反映北美天然气市场当前状况的持续努力的一部分。
NGI相关报道(2026年9月18日)
- 周末降温打压天然气现货价格
- 风暴前的平静?天然气溢价在过渡季崩落
- 西部转冷,厄尔尼诺预计不会使美国本土48州全部变暖
- LNG需求削弱降温预期,天然气期货从支撑位反弹
- NGI天然气价格指数的多项修改将于10月生效
- 创纪录9月高温推升10月天然气远期价格
原始报道《为什么南中地区两位数的同比库存缺口很重要》由Kevin Dobbs撰写,他于2020年4月加入NGI。此前,他曾任S&P Global Market Intelligence的金融记者和编辑,报道金融公司与市场;更早之前,他曾担任《得梅因纪事报》的专题记者。他拥有南达科他州立大学英语学士学位。来源页面列出了联系邮箱(kevin.dobbs@naturalgasintel.com)和X账号(https://twitter.com/KNatgas)。

