顽固通胀与波动的就业市场——对天然气需求意味着什么
要点速览
- •美国经济走软和全球活动放缓,可能在进入秋季需求淡季之际减少天然气需求。
- •工业用气对经济周期敏感,工厂产出下降将加剧制冷需求的季节性下滑。
- •美国就业市场起伏不定,通胀依然高企,高利率持续推高债务成本。
- •需求并非全面疲软:夏末高温期间燃气发电激增,LNG 原料气量保持强劲。
- •即将发布的政府就业、通胀和工业活动数据将显示经济走软趋势是否得到确认。
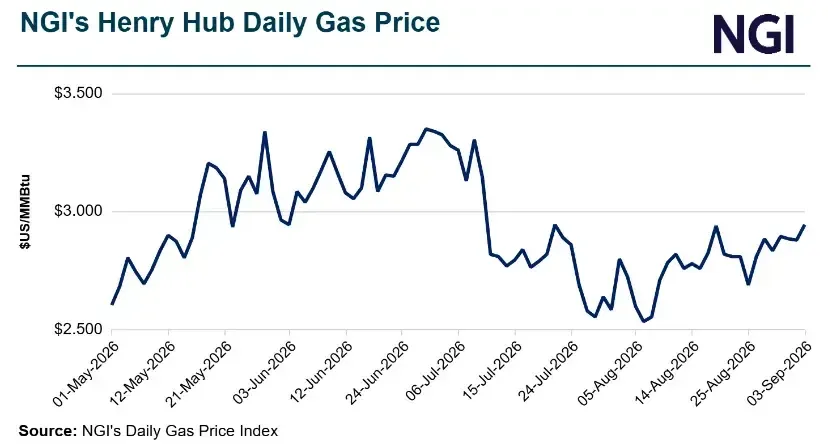
尽管8月就业市场表现 resilient,但整体走软的美国经济和放缓的全球活动,可能恰在夏末制冷需求消退之际,给天然气需求降温。宏观背景对天然气之所以重要,是因为工业消费——与发电、居民和商业供暖以及 LNG 出口并列的主要需求支柱——对经济周期高度敏感;随着秋季需求淡季来临,工厂产出若出现降温,将加剧空调负荷的季节性下滑,而温和气温通常会同时抑制供暖和制冷需求。
与此同时,需求前景并非全面疲软。如下方相关报道所示,燃气发电在夏末高温期间一直高负荷运转,LNG 原料气量保持强劲,而地区库存盈余虽在收窄,仍是影响因素——这意味着任何宏观经济驱动的需求拖累,都将与部分地区的现货市场紧张形成对冲。接下来需要关注的是,即将发布的政府就业、通胀和工业活动数据是否会印证经济走软趋势,以及需求淡季天气将以多快的速度侵蚀制冷负荷。
概览
- 经济放缓可能拖累天然气需求
- 美国就业市场起伏不定,通胀依然高企
- 利率维持高位,持续推高债务成本
由 Kevin Dobbs 为 Natural Gas Intelligence 撰写。来源:NGI
NGI 相关报道
-
加州天然气发电强势回归,夏季考验电池缓冲能力(2026年9月4日)——8月下旬,西南部热浪叠加太阳能发电量下滑,迫使加州电网更加依赖火电机组,天然气发电量飙升至三年高位,并在连续数月供应充裕之后推动区域现货价格大幅上涨。
-
随着外输能力推进,新英格兰1月天然气价格从22美元回落(2026年9月4日)——在即将到来的供暖季出现异常高的冬季溢价之后,新英格兰主要天然气枢纽的远期曲线显示,随后几年价格将大幅回落。
-
韧性十足的夏季需求能否提振天然气期货?(2026年9月4日)——周五早盘天然气期货小幅上涨,市场参与者在消化仍在收窄但依然可观的库存盈余、波动但季节性稳健的产量、强劲的夏末制冷需求以及旺盛的 LNG 量。
-
OFO 频发,现货天然气价格飙升(2026年9月3日)——周四,强劲的制冷需求和管道运营限制导致实物天然气市场出现剧烈的区域性价格飙升。
-
盈余收窄、高温预报未能提振天然气期货(2026年9月3日)——尽管近期天气预报异常炎热,且多个地区库存同比缺口显著,天然气期货周四仍告下跌。
-
Cove Point LNG 停检将削减阿巴拉契亚天然气需求(2026年9月3日)——如果近期停检模式重演,马里兰州 Cove Point LNG 的年度维护可能从9月19日起,在长达三周时间内使阿巴拉契亚地区每天减少约850 MMcf/d的原料气需求,而此时秋季需求淡季正对电力需求形成压制。
