瑞士国家银行董事会成员认为大型稳定币是货币政策的负担
要点速览
- •SNB董事会成员Petra Tschudin于2026年9月下旬表示,脱离金融体系的大型稳定币将妨碍货币政策传导并增加央行的负担。
- •其机制通过银行存款运行:资金流入稳定币会减少商业银行的资金来源和贷款,使SNB政策利率引导借贷成本的效果减弱。
- •Tschudin认为,稳定币法郎的价值并不自动等同于真正的法郎,因为其价值取决于发行方而非中央银行。
- •SNB的2026年金融稳定报告目前将瑞士的稳定币归类为不构成金融稳定风险的利基现象,同时指出不稳定的储备资产和可能的存款外流是弱点。
- •瑞士仍缺乏法郎稳定币的监管框架:根据FINIG修订草案,只有获得FINMA许可的支付工具机构才可发行稳定币,联邦委员会的咨文最早预计于2026年下半年提交。
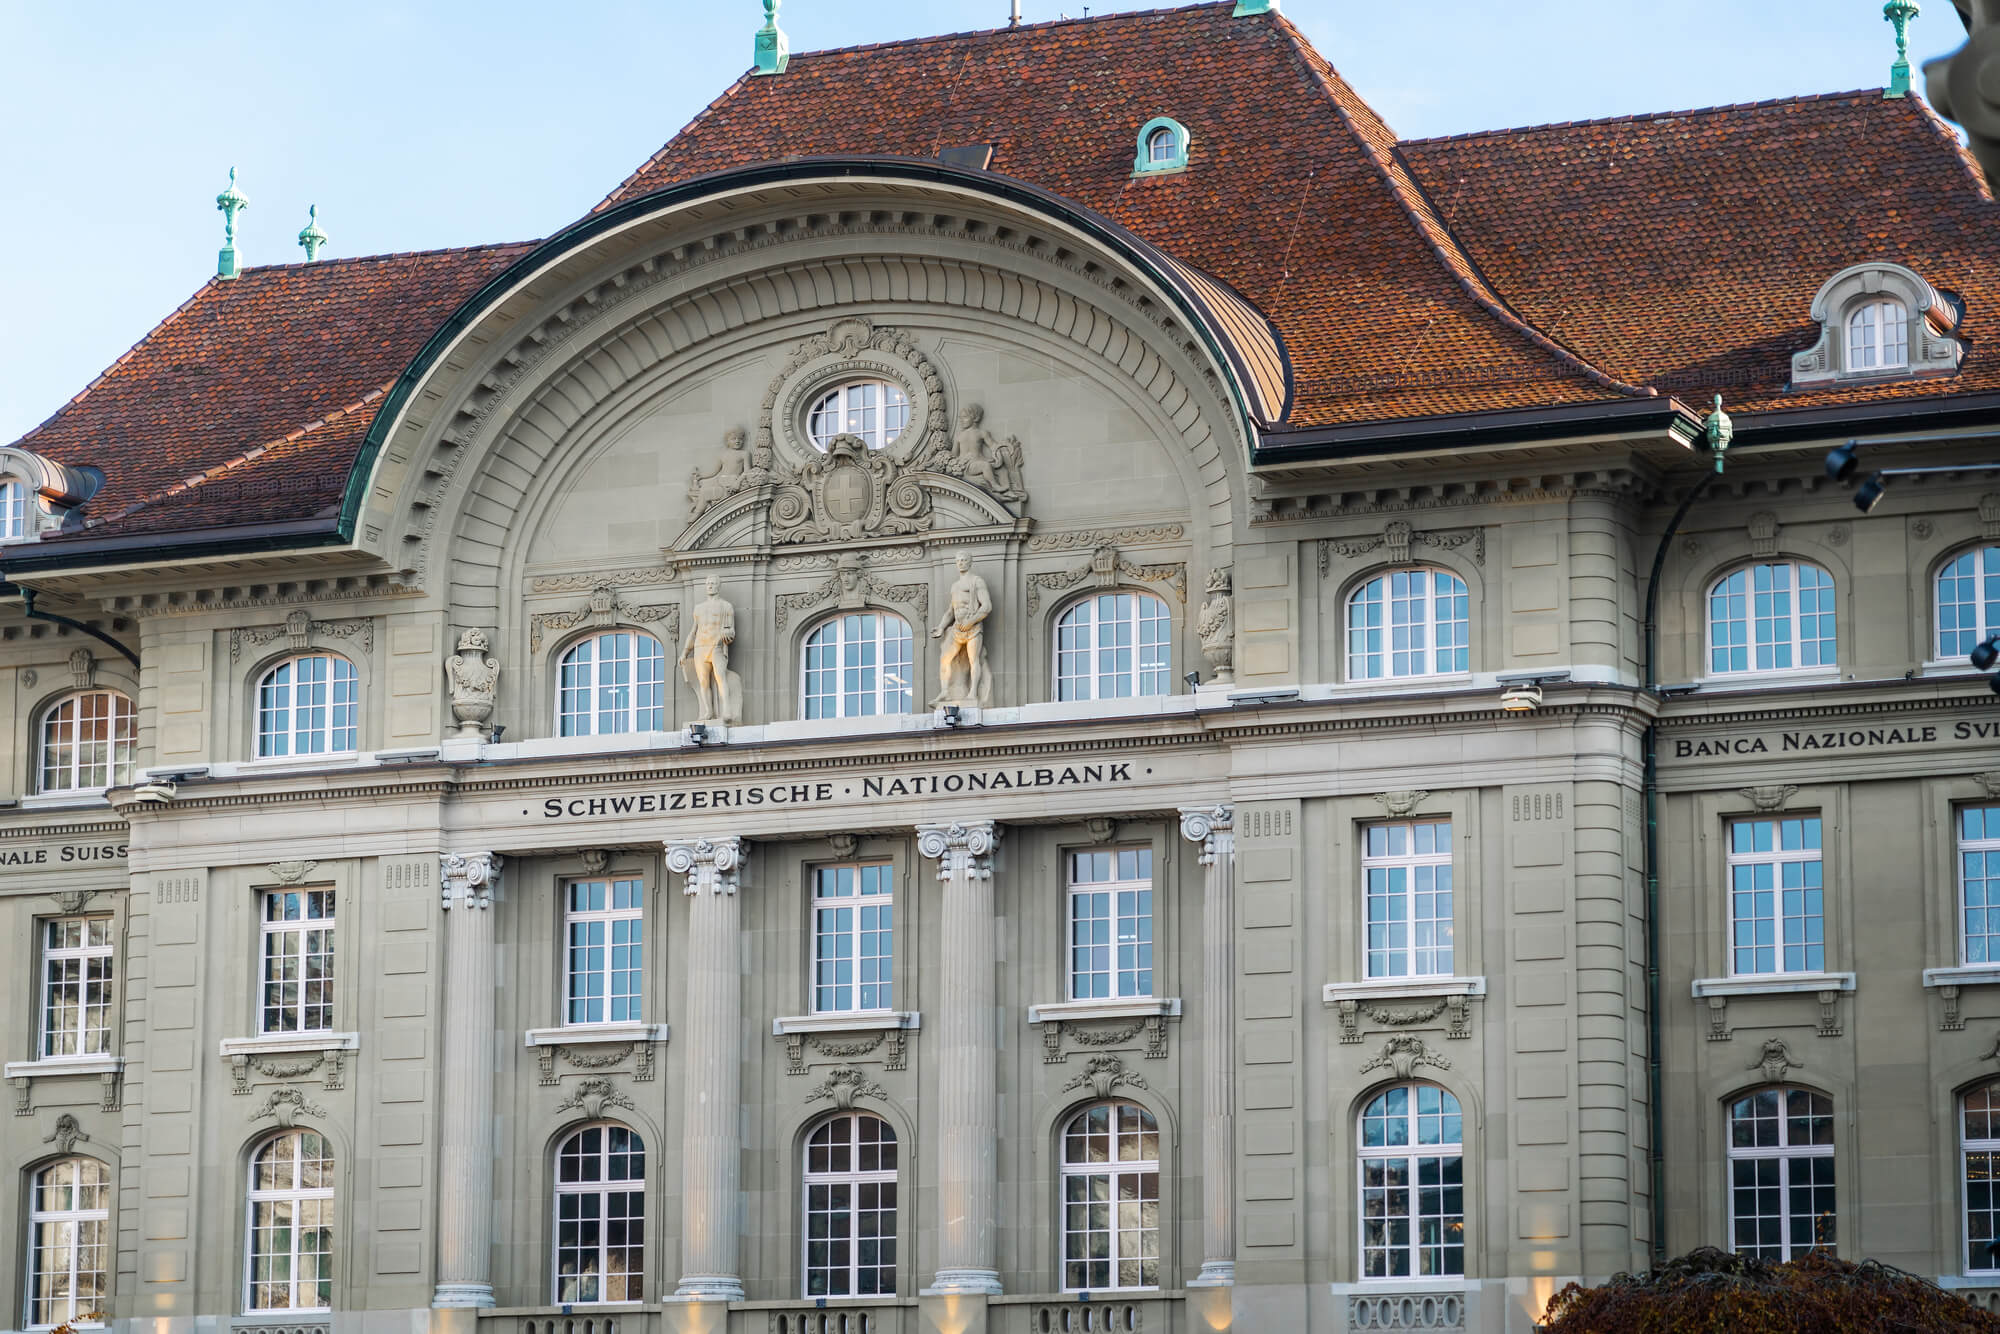
Petra Tschudin是瑞士国家银行(SNB)董事会成员,她认为大型稳定币是货币政策的一项负担。在她的评估中,缺乏与两级金融体系联系的稳定币加大了货币政策传导的难度,并增加了央行的负担。
SNB是瑞士的中央银行,其职责是维护物价稳定。为实现这一目标,它通过政策利率引导货币市场,这一政策信号随后通过银行贷款和利率传导至实体经济。经济学家将这一路径称为传导。在两级体系下,中央银行首先发行央行货币,商业银行再将其传递给家庭和企业。相比之下,稳定币是私人发行的代币——通常与美元或瑞士法郎挂钩——在这一体系之外流通。
Tschudin于2026年9月下旬在苏黎世联邦理工学院经济研究所KOF的预测会议上发表了她的分析。在此之前,中央银行已在其2026年金融稳定报告中将稳定币列为专题。
稳定币如何削弱SNB的利率传导渠道
这一警告背后的机制始于银行存款。如果家庭和企业将资金从银行账户转入稳定币,商业银行将失去部分资金来源。结果是银行贷款规模下降,利率也会受到影响。如果央行随后调整政策利率,其效果将不那么直接,因为它引导借贷成本的效力被削弱。因此,货币政策的力度取决于留在银行体系内的存款。这就是为什么SNB的警告针对的是规模:不是稳定币本身,而是在远离两级体系之处流通的大型稳定币。
Tschudin的演示幻灯片讨论了大型稳定币及其与两级金融体系的联系缺失问题。根据幻灯片,两者都妨碍了"除其他事项外,货币政策的传导。"
不过,这位董事会成员描述的是一种情景,而非当前的干扰。在她的表述中,只有当远离现有体系的大型稳定币出现时,央行的负担才会上升。与此同时,SNB并不排斥新的发展:如果支付领域的创新能使其更安全、更高效,SNB对此表示欢迎,并认为对两级体系进行现代化改造是明智的。"当我们引入创新时,我们确实需要审视其后果是什么,以及应如何对其加以监管,"Tschudin表示。在她看来,设计与监管因此是决定性的,私人形式的数字货币绝不能危及SNB履行职责的能力。
为什么稳定币法郎并不自动等同于法郎
SNB的第二项异议涉及货币的统一性。由于稳定币在中央银行体系之外运行,按照Tschudin的论证,稳定币法郎的价值并不自动等同于真正的法郎。这给货币处处统一的原则带来了压力,也意味着此类代币的价值取决于发行方而非中央银行。
"如果我们最终出现与现有两级金融体系真正相距甚远的大型稳定币,那么这种情况将增加央行履行职责的负担,"SNB董事会成员Petra Tschudin表示。
这句话指的是那些远离现有体系的代币,因此Tschudin设定的是一个狭窄的前提条件。此外,SNB还担心银行间的结算:商业银行以无风险的央行货币相互清算债权,而大型稳定币可能影响这一基础。值得注意的是,央行的批评以整合与监管为框架,并未呼吁禁令。对于未来的法郎稳定币,这设定明确的标准:与两级体系紧密整合以及有效监管。
在其自己的报告中,SNB将稳定币称为利基现象
央行对当前形势的评估相对冷静。在其夏季发布的2026年金融稳定报告中,SNB将瑞士的稳定币描述为一种"利基现象",目前不构成对金融稳定的威胁。报告称,这些代币"通常与美元或瑞士法郎等成熟货币挂钩",迄今为止在瑞士支付中仅扮演次要角色。多家银行和金融公司正在开发数字法郎项目,据瑞士通讯社AWP报道,该项目仍处于测试阶段。
不过,报告第5.1章指出了具体弱点,包括不稳定的储备资产——这可能使按面值赎回变得更加困难——以及与金融体系其他部分的相互关联。此外,大量银行存款流入稳定币可能在危机期间放大银行业的不稳定性——这正是构成Tschudin传导链条起点的存款外流。因此,报告描述的是当前状况,而演讲勾勒的是更广泛采用的情景。
此外,SNB认为监管的国际协调十分重要,因为发行方可能在监管较少的司法辖区推出稳定币,随后在瑞士得到广泛使用。美国显示了时间线的差异可以有多大:美国总统于2025年7月签署了GENIUS法案——全称为《引导和建立美国稳定币国家创新法案》——但该法律仅在最终实施细则出台120天后生效,且最迟不超过2027年1月18日。截至2026年春季,这些实施细则仍仅以草案形式存在。
Helvetia项目与FINIG修订案构成瑞士框架
央行为私人代币提供了自己的替代方案。自2023年12月以来,它一直在"Helvetia"项目第三阶段中测试央行数字货币。该测试面向金融机构,并在SIX Digital(SDX)上运行。最初有六家银行参与:Commerzbank、BCV、Basler Kantonalbank、Hypothekarbank Lenzburg、UBS和ZKB。2025年6月底,SNB延长了该项目,至少延续至2027年年中,并增加了RTGS(实时全额结算)链接,使代币化资产能够通过瑞士银行间清算系统SIC以SNB货币进行结算。BX Digital也将获得与SIC的生产连接。不过据SNB称,此次延期并不意味着承诺永久引入批发型CBDC。
与此同时,联邦政府正在制定法律框架。2025年10月,联邦委员会启动了《金融机构法》(FINIG)修订案的磋商,磋商于2026年2月初结束。草案规定了两类新的牌照类别:支付工具机构和加密机构。支付工具机构将取代现有的金融科技牌照。根据新规,客户资金可在破产时被隔离,1亿瑞士法郎的上限不再适用。未来,只有获得FINMA——瑞士金融市场监管机构——许可的支付工具机构才可发行瑞士稳定币。
然而,这一框架生效尚需时日。联邦委员会的咨文最早将于2026年下半年提交,目前尚无已知的发布。此后,议会仍需审议该法案,随后可能进入全民公决期。因此,SNB董事会成员发出警告之际,瑞士仍缺乏针对法郎稳定币的监管框架。值得关注的日期已有明确记录:最早于2026年下半年提交的联邦委员会咨文;启动GENIUS法案倒计时的美国最终实施细则,该法律最迟于2027年1月18日生效;以及延期至至少2027年年中的Helvetia项目。

