9月非农仅新增2.9万个就业岗位,创年内最弱月份,美联储暂停加息概率上升
要点速览
- •9月非农就业岗位仅增加2.9万个,远低于8.9万个的市场普遍预期,创年内最疲弱的月度招聘速度。
- •失业率从4.1%升至4.2%,7月和8月就业数据被合计下修6万个。
- •CME FedWatch工具显示10月美联储加息概率降至约23%,不过达拉斯联储主席洛丽·洛根表示利率需至少再上调50个基点。
- •10年期国债收益率触及2002年以来最高水平,30年期触及2002年5月以来未见水平;G7国家承诺释放至多1亿桶战略储备后,布伦特原油本周下跌4.4%。
- •耐克在营收未达预期并宣布进一步裁员后下跌3.6%,特斯拉则因第三季度交付量486,532辆超出约462,000辆的市场预期而上涨4.7%。
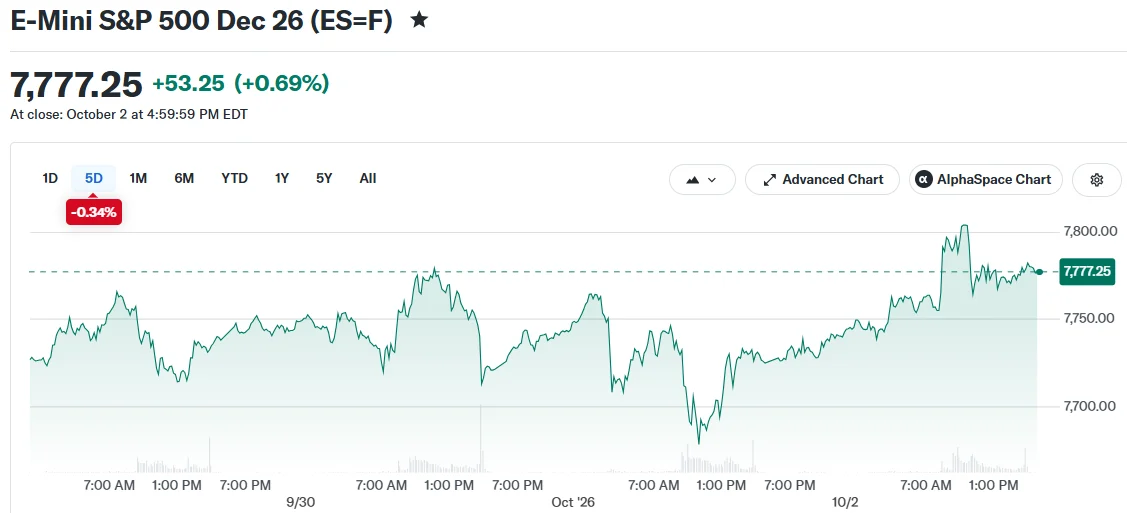
华尔街周五收盘上涨,为本轮震荡的股市周画上句号,此前9月就业数据显示美国招聘放缓幅度远超经济学家预期。标普500指数上涨0.8%,纳斯达克综合指数大涨1.2%并一度刷新盘中高点,道琼斯工业平均指数上涨0.5%。不过纵观整周,纳斯达克是唯一收涨的主要指数。对市场而言,经济数据的重要性往往不仅在于内容本身,还在于其对政策的启示,因为利率的预期走向直接影响借贷成本和股票估值。
非农就业报告是当日交易的焦点,当天个股和大宗商品亦出现大幅波动。耐克在季度业绩令人失望并给出谨慎前瞻指引后下跌3.6%,特斯拉则因交付数据好于预期上涨4.7%。长期美国国债收益率本周继续攀升,10年期和30年期国债收益率达到2000年代初以来未见水平,原油价格则在G7国家承诺释放总计1亿桶紧急储备后回落。
就业数据不及预期
周五的上涨行情出现在9月劳动力市场数据令人失望之后。根据美国劳工统计局的数据,当月雇主仅新增2.9万个非农就业岗位,远低于8.9万个的普遍预期。该数据是年内最疲弱的月度招聘速度,也是自1月以来最疲弱的月度就业创造。月度非农报告是美国招聘状况最全面的定期快照,也是美联储在充分就业和物价稳定的双重使命下制定政策时考量的关键因素之一。
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
对前几个月数据的修正进一步凸显了疲弱态势。7月和8月数据被合计下修6万个岗位。与此同时,失业率从上个月的4.1%升至4.2%。
薪酬增长也在放缓。平均时薪环比仅小幅上涨0.1%,同比上涨3%,为2021年5月以来最慢的年度涨幅。
市场参与者将这份黯淡的就业数据解读为美联储可能在即将召开的10月会议上维持当前政策立场的证据。CME FedWatch工具显示,10月加息的概率降至约23%。该工具根据联邦基金期货的定价推导出这些概率,交易员通过该合约为短期利率的走向进行布局。
不过,部分美联储决策者表示,为对抗持续性通胀,可能仍需进一步收紧货币政策。达拉斯联储主席洛丽·洛根表示,利率可能需要至少再上调50个基点。
国债市场与利率预期背离
尽管加息概率下降,固定收益市场本周仍持续遭遇抛售。长久期国债收益率延续升势,基准10国债收益率触及2002年以来最高水平,30年期国债收益率则触及2002年5月以来未见水平。长期国债收益率是整个金融体系的基准利率,支撑着抵押贷款和企业借贷的定价,这就是其攀升至数十年高位引起债券市场之外广泛关注的原因。
市场观察人士将收益率的持续上升归因于多重因素叠加。推动因素包括联邦债务水平不断扩大、企业为人工智能基础设施投资进行的大规模借贷,以及挥之不去的通胀担忧。
油价则呈现相反走势。布伦特原油在五个交易日内下跌4.4%,西德克萨斯中质原油下跌3.2%。能源市场的回落出现在G7国家宣布承诺从战略石油储备中动用至多1亿桶之后。这一协调行动旨在缓解国际能源市场的压力。战略储备是政府为应对市场压力时期而持有的库存,此前曾通过协调释放来补充全球供应。
个股亮点:耐克与特斯拉
耐克股价下跌3.6%,此前这家运动服饰巨头的最新季度业绩未达营收预期,管理层还对下一财年给出了低调的展望。这家鞋类公司宣布计划实施进一步裁员并重组其国际业务。耐克面临竞争压力加剧和中国市场需求疲软的阻力,中国长期以来是其最重要的海外市场之一。
特斯拉股价大幅走高,上涨4.7%。这家电动汽车制造商公布第三季度交付量为486,532辆,超过约462,000辆的市场普遍预期。交付数据是该公司衡量客户需求的首要指标,也是汽车行业最受关注的指标之一。
展望
市场注意力如今转向即将公布的通胀指标。消费者价格指数和生产者价格指数分别定于10月14日和10月15日发布。美联储的下一次货币政策声明定于10月28日公布。两项通胀数据都将在央行决策之前出炉,为这一数据密集时期画上句号。

