美国太阳能制造业的扩张之路:SEG Solar 崛起带来的启示
要点速览
- •SEG Solar 目前在其位于得克萨斯州休斯敦和汤巴尔的工厂拥有约 6 GW 的美国组件组装产能,在短短两年内从小规模基础迅速扩张。
- •2025 年期间,SEG Solar 是美国仅有的六家在国内生产超过 1 GW 硅基太阳能光伏组件的公司之一。
- •休斯敦和汤巴尔两地工厂的直接资本支出预计到 2026 年底将达到 1 亿至 1.5 亿美元,属于相对高效的资本部署。
- •到 2026 年底,SEG Solar 预计将成为美国仅有的五家拥有超过 5 GW 有效硅基组件产能的公司之一。
- •该公司正在权衡多种选项,包括国内电池制造、HJT 专用组件产能以及更广泛的美国一体化平台,相关决策受近期第 232 条款裁决影响。
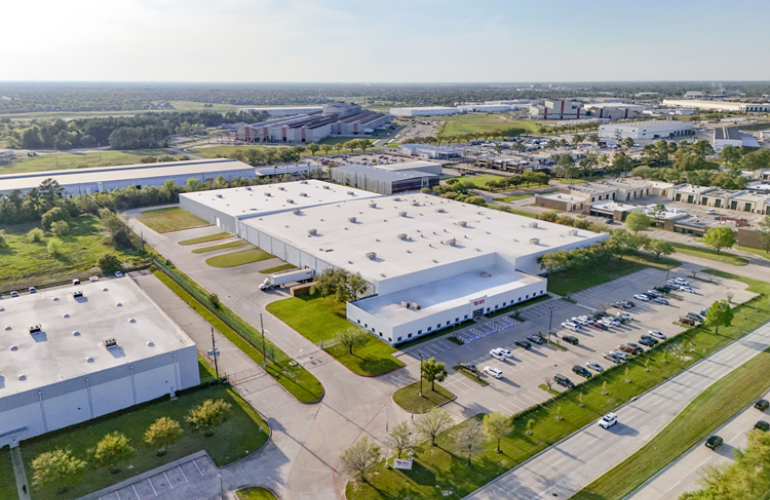
在近期参加了 SEG Solar 位于得克萨斯州汤巴尔(Tomball)的第二座组件工厂的开幕仪式后,我决定深入审视这家已成为美国太阳能行业最引人注目的公司之一的企业。在 2022 年《通胀削减法案》(IRA)刺激的首轮制造投资周期中,SEG Solar 行动迅速。该法案的国内制造激励措施——尤其是第 45X 条先进制造生产税收抵免——引发了一波美国太阳能工厂计划的宣布潮。
SEG Solar 目前在其位于得克萨斯州的休斯敦和汤巴尔工厂拥有约 6 GW 的美国组件组装产能——在短短两年内,从相对较小的国内制造基础跃升为美国最大的硅基组件生产商之一。
虽然产能公告本身已引起广泛关注,但 SEG Solar 高效的资本部署——加上其在行业内的高曝光度——或许是这个故事更值得关注的方面,尤其是在该行业大部分企业仍在消化不断变化的贸易政策和激励规则之际。
从公告到执行
后 IRA 时期产生了一长串美国组件工厂公告。然而几年过去,只有少数公司将计划转化为实际的多吉瓦制造运营——这一差距已成为后 IRA 建设浪潮的标志性特征。
SEG Solar 位于休斯敦郊外的 2 GW 组件工厂于 2024 年开业,是该公司在美国制造设施的首笔投资。值得注意的是,在 IRA 扩张周期加速之前,SEG Solar 已经建立了其现有的以美国为总部的运营体系。到那时,公司在全球太阳能制造领域已积累相当丰富的经验——这一格局历来被不断变化的贸易规则所重塑。
2024 年 8 月,SEG Solar 启用了其 25 万平方英尺的休斯敦工厂,拥有 2 GW 的年组件产能,并在约 12 个月内实现产能爬坡。2025 年期间,SEG Solar 是美国仅有的六家在国内生产超过 1 GW 硅基太阳能光伏组件的公司之一。
与后 IRA 时期更广泛投资群体的对比更为鲜明。几家早期进入美国市场的多吉瓦级企业——包括一些最大的亚洲总部光伏制造商——随后因新的所有权相关标准而出售工厂或重组其美国业务。相比之下,SEG Solar 在汤巴尔进一步扩张,建立了第二座组件组装工厂。到 2025 年底,该公司全球累计组件出货量已达约 7.5 GW,其中美国组件业务是这一强劲增长的主要驱动力。
高效实现制造规模化之路
SEG Solar 从 2 GW 到 6 GW 的发展路径展现出一种高效的工厂部署方式。休斯敦工厂占地约 25 万平方英尺,而新的汤巴尔工厂占地约 50 万平方英尺,新增 4 GW 的铭牌产能。两座工厂都体现了对常规工业空间的务实利用,将投资集中于组件制造所需的基础设施和生产设备。
2026 年,SEG Solar 再次扩张,在汤巴尔建立第二座组件工厂,此次产能为 4 GW,距离首座工厂仅 30 分钟车程。
组件组装不需要太阳能电池工厂那样的工艺基础设施。一旦电力、物流、测试、仓储和产线特定需求到位,用于组件组装的工业建筑可以相对快速地完成改造。SEG Solar 利用这一方式将选址承诺与制造爬坡之间的时间缩至最短,同时避免了与更定制化选址相关的较高建设成本。将两座工厂都设在休斯敦地区附近,也简化了物流、劳动力和供应商协调。
对物理厂址和制造需求的自下而上分析表明,休斯敦和汤巴尔两地的直接工厂资本支出到 2026 年底将达到 1 亿至 1.5 亿美元——与更大型的绿地项目相比,这是高度高效的资本部署。因此,到 2026 年底,SEG Solar 应是美国仅有的五家拥有超过 5 GW 有效硅基组件产能的公司之一。
曝光度作为竞争优势
SEG Solar 面向公众的做法是这一故事的另一个值得关注的方面,与当今美国市场上其他公司选择的某种“自我 imposed”低调作风形成鲜明对比。
总体而言,该公司让外界得以了解其美国工厂、高级管理层和扩张计划。工厂开业是高规格活动,客户在制造故事中占据核心位置,地方官员参与其中,公司还定期将新产能与就业和投资挂钩。
这与经常陷入贸易调查、海关行动、法律纠纷以及围绕供应链来源和公司结构的反复质疑的美国太阳能制造行业形成对比。这些问题给整个行业带来了声誉压力,也可能促使一些公司将其美国业务保持相对低调。事实上,如今一些太阳能制造商主要因其参与某些贸易备案和请愿而为人所知。
SEG Solar 近年来更加开放的做法可能带来商业利益,尽管这并不能消除任何美国太阳能制造商面临的正常贸易、政策或执行风险。但这确实使外部利益相关者更容易理解并与该公司打交道。
超越 6 GW 组件组装产能的选项
下一个投资决策因此成为更有趣的问题。SEG Solar 已宣布将新建一座汤巴尔组件组装工厂,并讨论了 HJT 专用组件产能和未来的美国电池制造,再次强调异质结(HJT)技术是其偏好。
该公司目前有多种选择,其中一些可能因近期的第 232 条款裁决而变得更具吸引力——该裁决将提高进口太阳能组件的成本,并强化了国内上游生产的政策依据。
SEG Solar 下一阶段的产能扩张涉及计划用于新增组件产能的绿地厂址建设。如果该厂址被调整为包含更高比例的上游电池和硅片产能,也不会令人意外。
一种选择是继续重点专注组件,并向预计未来几年投产的越来越多的美国生产商采购电池。这将保持国内电池供应选择的灵活性,限制上游资本需求,并让 SEG Solar 专注于其已建立规模的制造环节。
第二种路径是更大规模地进军电池领域。SEG Solar 可以将其对速度和高效部署的同等重视应用于一个多吉瓦级的国内电池项目,供应其自身部分组件需求,同时保留从第三方购买较小数量的能力。该公司表示正在考虑这一路径。
第三种路径是在本十年剩余时间内构建更广泛的美国一体化平台。更大的组件基础可以与大规模电池生产相匹配,并在政策和经济性支持的情况下,随时间推移选择性投资硅锭或硅片制造。这一路径提供更大的供应链控制权,但同时也需要更多的资本。
SEG Solar 现已加入将后 IRA 投资机遇转化为美国太阳能制造领域实质地位的相对较小的公司群体。其下一个投资决策将决定在本十年剩余时间里,这一地位将超越组件组装延伸至多远。

