8月同比基数放缓,Saia吨位增长加速
要点速览
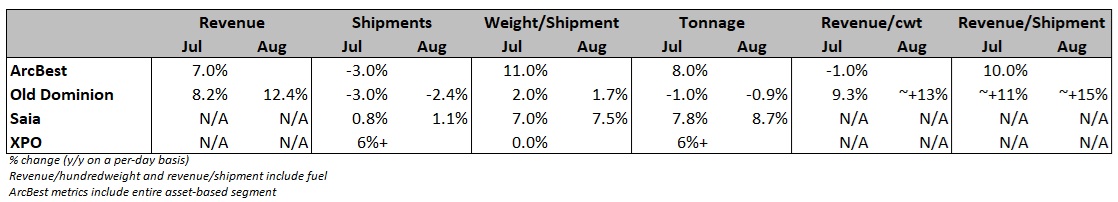
- •Saia 8月吨位同比增长8.7%,日均发货量增长1.1%,单票货重上升7.5%,受益于去年同期基数较低。
- •按两年叠加口径计算,Saia的吨位增速连续第二个月放缓,从7月的8.7%降至8月的6.5%。
- •Saia于7月6日实施7.1%的全面提价,比2024年的调价高出120个基点,且提前了三个月。
- •Saia预计第三季度营业比率为87.9%,同比恶化约30个基点,两次重叠的工资上调对成本构成压力。
- •ISM制造业PMI新订单分项指数8月下降3点至53.7,该读数可能在年末最后几个月对零担货运量形成压力。
零担运输(LTL)运营商Saia在8月的吨位同比增速有所加快,但这一改善所面对的去年同期基数,比7月份时更为宽松。
总部位于佐治亚州约翰斯克里克的Saia(NASDAQ: SAIA)周四公布,8月吨位同比增长8.7%,日均发货量上升1.1%,单票货重增长7.5%。在去年同期基数更为有利的推动下,这些增速较7月的同比水平略有改善。
然而,按两年叠加口径计算,Saia的吨位增速连续第二个月放缓,从7月的+8.7%降至8月的+6.5%。该公司于7月6日实施了7.1%的全面提价(GRI),并指出这可能对指标造成一定的短期波动。展望未来,除11月外,Saia在今年余下时间里面对的去年同期基数均较为宽松。
Saia在季中更新中不披露基于收入的指标。不过,公司此前指出,单票收入在第二季度从季初到季末增长了4%。此次全面提价比去年的调价高出120个基点,且提前了三个月——这是又一个积极信号。第二季度合同运价续约平均涨幅为10.7%,按两年叠加口径为+15.8%。
Old Dominion(NASDAQ: ODFL)同样于周四发布的8月更新显示,其收益率同比增速从7月到8月有所加快,无论是否计入燃油附加费均是如此。这两大上市零担运营商的同步数据,为这一私人运营商信息披露极少的货运细分领域提供了一个罕见的实时观察窗口。
Saia在第二季度实现了自2024年第一季度以来首次同比利润率改善。不过,其第三季度指引预计同比将略有恶化。公司通常会在第二季度到第三季度之间出现150至200个基点的利润率下滑,但今年预计仅有100个基点的侵蚀。该展望意味着营业比率为87.9%,剔除2025年第三季度确认的一笔房地产收益影响后,同比恶化30个基点。在零担行业,营业比率——即营业费用除以收入——是衡量盈利能力的标准指标,数值越低越好。
自2022年以来,Saia新开、扩建或迁址了约60个站点,卸货门数量增加25%,使其成长为一家全国性运营商。然而,这些较新的站点营业比率处于90%出头的低位区间,拖累了运营于80%出头水平的网络其余部分。这些站点以多快速度成熟至网络平均盈利水平,是公司利润率走势的关键变量。
Saia将去年的工资上调从7月推迟到10月,随后又于今年7月实施了新一轮加薪,两次上调形成重叠的不利因素,都将对第三季度造成压力。劳动力是零担运营商的一项主要成本,因为相比整车运输商,它们更加依赖处理零散货物的码头工人和司机。
周四交易中,截至美国东部时间下午12:26,SAIA股价上涨2.9%,ODFL股价下跌2.4%。标普500指数上涨1%。
本周早些时候,制造业数据略低于预期,导致零担板块遭到抛售。供应管理协会(ISM)制造业PMI 8月录得54.6,较市场共识低60个基点,较7月创下的四年高点低100个基点。读数高于50意味着扩张,低于50则意味着收缩。该指数已连续第八个月处于扩张区间,但作为未来活动指标的新订单分项指数下降3点至53.7。运营商吨位通常滞后该指数三个月,这意味着新订单读数走软可能在年末最后几个月对零担货运量构成压力。周二数据发布后,上市零担运营商股价跳空低开,当日收跌4%至7%,而标普500指数仅下跌0.7%。
Saia是少数几家上市的零担运营商之一,其季中业绩为这一缺乏公开数据的卡车运输细分领域提供了难得的可见性。

