Safaricom 上半年利润增长36%至4.478亿美元,埃塞俄比亚亏损收窄43%
要点速览
- •Safaricom 2027财年上半年税后利润增长36%至4.478亿美元(582亿肯先令),同期埃塞俄比亚业务亏损收窄43%。
- •M-PESA 收入增长13.6%至1001亿肯先令,占集团收入的46.3%,并贡献了220亿肯先令服务收入增量中的54.7%。
- •肯尼亚仍是集团最强市场:服务收入增长11.3%至2160亿肯先令,净利润攀升13.8%至663亿肯先令,经营性自由现金流增长19.6%。
- •埃塞俄比亚服务收入激增71.6%至106亿肯先令,主要由移动数据驱动,后者增长90.2%至79亿肯先令,占该业务收入的74%。
- •Safaricom 埃塞俄比亚将 EBITDA 亏损削减96.5%至约4.344亿肯先令,同时90天活跃客户群扩大38.4%至1540万,M-PESA 用户增长54.6%至520万。
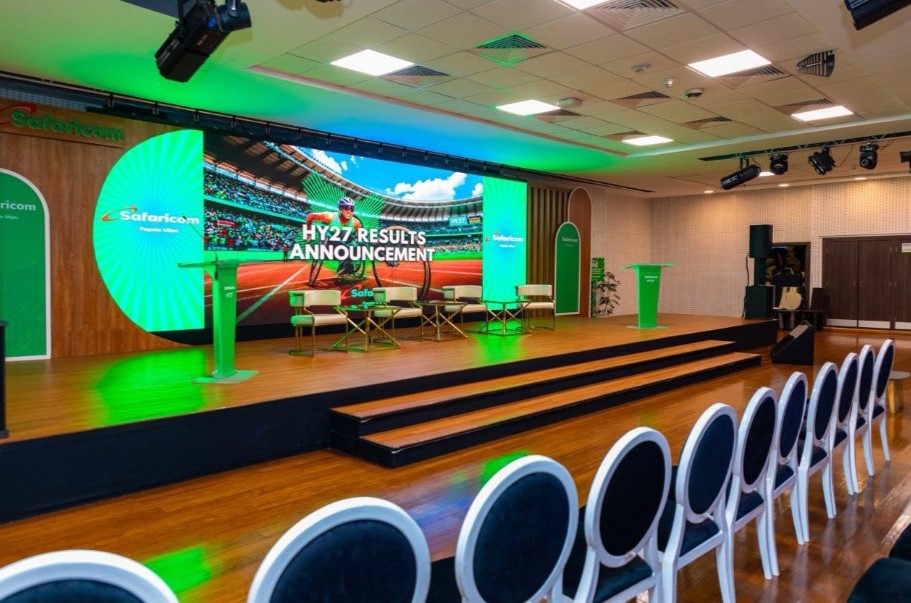
东非最大的电信运营商 Safaricom Plc 公布,2027财年上半年(H1 FY2027)税后利润大幅增长36%至4.478亿美元(582亿肯先令),其埃塞俄比亚业务亏损较上一期收窄43%。
根据11月5日(周四)发布的财务业绩,集团服务收入增长13.1%至17.4亿美元(2261亿肯先令),主要由肯尼亚市场带动。息税折旧及摊销前利润(EBITDA)增长27.5%至1292亿肯先令,息税前利润(EBIT)激增39.8%至911亿肯先令。
语音与数据业务推动集团增长
Safaricom 集团首席执行官 Peter Ndegwa 表示,数据收入增长12.2%至452亿肯先令,语音收入紧随其后,增长6.2%至422亿肯先令。
随着越来越多用户使用互联网,集团称活跃数据客户增长11.6%至2790万,人均数据使用量增长9.4%至5.3GB,反映出普通用户消费的持续上升。语音客户增长4.1%至3140万,每用户通话分钟数激增11.9%至231.8分钟,而每分钟平均费率下降9.5%。
尽管如此,语音业务仍表现尤为强劲。尽管费率下降9.5%,收入仍因更高的使用量和客户增长而实现增长,较低的定价推动了语音和数据业务的消费增长。
M-PESA 支撑收入结构
除语音和数据业务外,Safaricom 的收入主要由其金融科技部门 M-PESA 驱动,该移动货币平台于2007年推出。2027财年上半年,M-PESA 收入大增13.6%至1001亿肯先令,占集团总收入的46.3%。M-PESA 贡献了220亿肯先令服务收入增量中的54.7%,其次是连接业务(33.7%)和固定服务与物联网(11.6%)。
肯尼亚保持增长势头
在本土市场肯尼亚,公司在所有主要财务指标上均保持增长。服务收入激增11.3%至2160亿肯先令,EBITDA增长13.3%至1289亿肯先令,营业利润(EBIT)增长13.7%至1018亿肯先令,净利润攀升13.8%至663亿肯先令。
盈利能力的增速超过收入增速,体现了经营杠杆效应,同时经营性自由现金流增长19.6%,超过盈利增长,增强了现金创造能力。
埃塞俄比亚亏损大幅收窄
Safaricom 在埃塞俄比亚的扩张在大幅减少经营亏损的同时取得了显著进展。埃塞俄比亚服务收入激增71.6%至106亿肯先令,主要得益于移动数据业务,后者激增90.2%至79亿肯先令,占该业务总收入的74%。语音收入增长20.9%至17亿肯先令,固定服务与物联网则激增109.7%至2亿肯先令。
Safaricom 埃塞俄比亚还大幅削减了亏损。其 EBITDA 亏损收窄96.5%至约4.344亿肯先令,经营亏损下降53.4%至114亿肯先令。
用户规模与活跃度持续扩大
埃塞俄比亚的运营指标全面显示出规模增长和用户参与度的提升。该网络90天活跃客户群增长38.4%至1540万,30天活跃用户激增43.4%至1220万。移动数据客户增长37.0%至1210万,语音用户增长31.5%至1260万,M-PESA 用户数加速增长54.6%至520万。
在用户变现方面,30天每用户平均收入(ARPU)攀升35.6%至188埃塞俄比亚比尔(ETB)。
背景
Safaricom 于2022年进入埃塞俄比亚市场,当时该国政府开始向外资开放严格管制的经济。公司希望其在非洲人口第二大国的布局能够推动未来增长。最新业绩显示出埃塞俄比亚业务不断扩大的客户群、日益提升的 M-PESA 普及率以及不断收窄的亏损,同时也凸显了肯尼亚继续作为集团主要收入基础的角色。

