RWA永续合约季度成交量突破2万亿美元创历史新高,第三季度临近尾声
要点速览
- •2026年第三季度RWA永续合约累计成交量突破2万亿美元,高于第二季度的1.2万亿美元。
- •截至8月24日,Hyperliquid的HIP-3承载了超过87%的RWA永续合约交易,超越Binance成为领先平台。
- •RWA市值超过450亿美元,其中51.9%的市场构建于以太坊之上。
- •交易集中在美国股票、黄金、石油以及SK海力士等AI相关亚洲公司,标普500合约是最活跃的合约之一。
- •RWA板块过去一年吸引超过160亿美元流动性,而代币化债券和货币市场尚未被DEX交易和DeFi借贷充分开发。
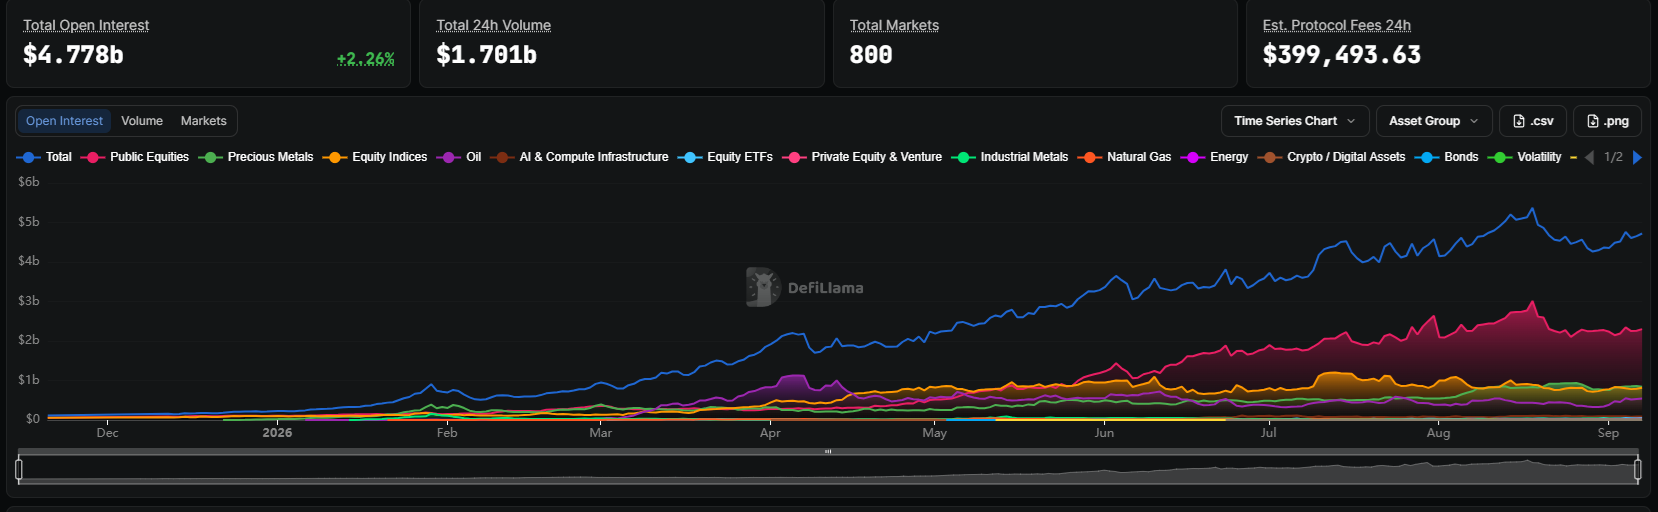
现实世界资产(RWA)永续合约一直是加密市场中最强劲的趋势之一,第三季度的累计成交量在季度尚未结束之际便已突破2万亿美元的里程碑。
根据Cryptorank数据,该板块在第三季度保持了活跃增长态势。Q3累计交易量超过2万亿美元,高于Q2的1.2万亿美元。6月份的月度成交量突破了1亿美元,而该板块在7月达到活动峰值。
RWA永续合约交易最初只是市场中一个相对小众的角落,当时大部分加密活动集中于BTC、各类代币之上。2026年的熊市促使交易者尝试新的流动性场所,同时技术进步使股票和大宗商品能够快速上链。与直接代币化持有资产不同,永续合约让交易者无需持有标的资产即可对价格敞口进行带杠杆的多头或空头操作,这使其成为传统金融工具上链的更快落地形式。
正如Cryptopolitan此前报道,RWA资产也被添加为DeFi协议的抵押品,其影响力和采用度不断扩大。根据Token Terminal数据,RWA市值目前超过450亿美元,其中51.9%的市场运行在以太坊上。这一增长反映了更广泛的代币化浪潮,传统资产管理公司和金融机构正越来越多地尝试将基金、债券和大宗商品引入公共区块链。
RWA凭借高流动性市场同时吸引了巨鲸和散户交易者,并将常常导致加密代币归零的 rug pull 或暴跌风险降至最低。
RWA永续合约仍聚焦热门资产
截至2026年9月,RWA永续合约每天产生约40万美元的手续费,仍是最活跃的链上应用之一。根据DeFi Llama数据,Trade XYZ仍承载着最活跃的合约。XYZ上的标普500(S&P 500)合约最为活跃,而石油和黄金也经历了需求增加的时期。
9月,交易主要集中在少数精选的AI概念公司,包括SK海力士(SK Hynix)。黄金和石油也位列最活跃的合约之中,而个股交易的波动性更大。对AI相关个股的倾斜与今年传统股票市场中出现的主题轮动一致,AI供应链相关公司获得了格外多的关注。
永续合约的大部分累计成交量来自7月下旬的激增,当时SpaceX(纳斯达克代码:SPCX)的公开出售带来了提振,Cryptopolitan此前曾作报道。
2026年的大部分时间里,Binance是RWA永续合约的主要交易场所。然而8月,Hyperliquid的HIP-3使天平向DEX活动倾斜。根据Dune数据,截至8月24日,HIP-3承载了超过87%的RWA永续合约交易,以及超过73%的所有DEX永续合约交易。
Kraken、Coinbase和OKX等昔日老牌领军平台仅占永续合约活动的一小部分。9月的格局表明,去中心化市场可能成为RWA永续合约应用的前沿。这一转变也反映了本轮加密周期中更广泛的趋势:链上平台正在截获以往仅通过中心化交易所流转的交易活动。
RWA能否助推加密市场流动性?
Hyperliquid的HIP-3被证明是推出RWA永续合约的领先工具。该平台展示了快速上线合约的可能性,例如SK海力士或中国长鑫存储(CXMT)的案例,恰恰是在这些公司股票受到关注之时。这种速度与传统交易所及受监管的代币化股票平台形成鲜明对比,后者的新工具上市通常需要更长的审批流程。
目前,永续合约平台很少托管小型或小众股票,主要聚焦美国股票,辅以精选的与RWA叙事相关的亚洲公司。该板块能否扩展到知名标的之外,以及代币化债券和货币市场能否成为链上可交易抵押品,是进入第四季度后值得关注的标志性节点。
RWA交易的快速增长也为加密市场带来了新的流动性流入潜力。与以往的代币交易活动相比,RWA市场目前规模仍然较小,但过去18个月的增长呈指数级。
与上一波财库公司浪潮相比,RWA市场的规模也要小得多。过去一年,该板块吸引了超过160亿美元的流动性,与财库中的资金相比仍相对温和。
主要区别在于,RWA资产可以扩展并充当抵押品,在去中心化市场上提供更安全的流动性。一个活跃的RWA板块可以增加基于更稳健资产的借贷,并避免基于加密货币的抵押品被清算的风险。
在股票和大宗商品之外,最大份额的价值仍在代币化债券和货币市场中,这些尚未被去中心化借贷或DEX交易所开发。

